1、市场供求状况
(1)城镇化与经济发展水平日益增长,垃圾处理需求持续旺盛
随着我国人口稳步增长、城镇化持续推进和经济的发展,我国生活垃圾产生量持续增加,处理需求日益旺盛。2004-2014 年,我国城镇人口从5.4 亿增长到7.5 亿,复合增长率为3.34%,城镇化率从41.76%增长到54.77%,增长了13.01个百分点。2004-2014 年,我国城市生活垃圾清运量从15,509 万吨增长到17,871万吨,复合增长率为1.43%(数据来源:《中国统计年鉴》)。根据《国家新型城镇化规划(2014-2020)》,我国未来将坚定不移地走“以人为本、四化同步、优化布局、生态文明、文化传承”的新型城镇化道路。预计到2020 年,我国城镇化率将达60%,随着城镇化率的不断提高,生活垃圾处理需求将稳步增加。 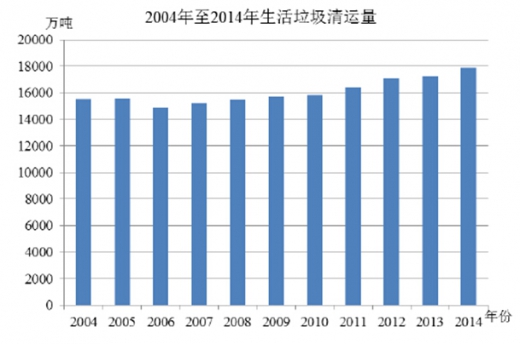
(2)垃圾无害化处理能力稳步提升,焚烧发电增长显著
2004-2014 年,我国城市生活垃圾无害化处理厂从559 座增加到818 座,日处理能力从23.85 万吨增长到53.35 万吨,复合增长率达8.38%,年实际处理量从8,088.70 万吨增长到16,393.70 万吨,复合增长率达7.32%,无害化处理率从52.1%增长到91.8%,无害化日处理能力、实际处理量、处理率增长显著。
垃圾无害化处理主要分为焚烧、填埋、堆肥三种方式。焚烧具有处理效率高、占地面积小、对环境影响相对较小等优点,是增长最快的细分领域。2004-2014年,我国城市生活垃圾焚烧厂从54 座增加到188 座,增长了2.48 倍。日处理能力从1.69 万吨增长到18.60 万吨,复合增长率达27.10%,年实际处理量从449.00万吨增长到5,329.90 万吨,复合增长率达28.07%。
相较于发达国家,我国的垃圾焚烧处理占比仍相对较低。日本在 1998 年城市生活垃圾焚烧处理比例已经达到了80.4%。挪威、比利时等欧洲国家的垃圾焚烧处理比例均超过了70.0%。我国垃圾焚烧处理能力具有较大的发展空间,“十三五”规划纲要提出了“创新、协调、绿色、开放、共享”五大发展理念,并明确要求加快城镇垃圾处理设施建设,完善收运系统,提高垃圾焚烧处理率,做好垃圾渗滤液处理处置,故而我国垃圾焚烧处理能力将在“十三五”期间将保持快速增长。根据中国固废网E20 研究院测算,到2020 年,我国垃圾焚烧处理率将达到50%,市场投资空间、建设空间约在1,000 亿元左右。
2、行业主要特点
(1)政策鼓励型
垃圾焚烧发电属于国家政策鼓励发展的行业。近些年来,随着我国工业化、城镇化进程的不断推进,我国面临的环境问题日益严峻,国家将建设“生态文明”放到了前所未有的高度,包括垃圾处理在内的节能环保行业位居我国七大战略性新兴产业之首。在我国人均占地面积较小的背景下,垃圾焚烧发电是实现垃圾“减量化、资源化、无害化”处理,改善生态环境的重要手段。由于垃圾焚烧发电前期投入大、运营成本较高,国家从上网电价、税收等多方面出台了优惠政策,有力促进了垃圾焚烧发电行业的快速发展。
(2)区域垄断型
我国垃圾焚烧发电项目通常采用特许经营模式,特许经营期限一般为 25 至30 年。在该模式下,政府有关部门将授予垃圾焚烧发电厂投资者或经营者特许经营权,并免费提供生活垃圾,获得特许经营权的公司将建设垃圾焚烧发电设施并对处理垃圾收取处理费。由于资源环境的限制,同一地区一般只需要建设1-2个垃圾焚烧发电项目。
(3)资金密集型
垃圾焚烧发电是资金密集型行业。项目所需前期投入大,一个日处理能力1,000 吨的垃圾焚烧发电厂的资金投入为4 亿元至6 亿元。同时,垃圾焚烧发电项目的投资回收周期较长,一般在8-12 年。
(4)技术密集型
垃圾焚烧发电项目涉及基础设施建设、垃圾焚烧、电力生产和环境保护等多个领域,需集成垃圾焚烧、机械传动、尾气处理、热能发电等多项技术,具有技术密集型的特点。其中,最为关键的垃圾焚烧技术主要包括炉排炉和流化床两种工艺。炉排炉技术已有数十年历史,在国内外发展迅速,应用广泛。
3、行业技术水平及技术特点
中国垃圾焚烧发电行业主要采用炉排炉或流化床两种焚烧技术。炉排炉技术起源于德国、日本和美国,在过去几十年内发展迅速,是垃圾焚烧发电行业中最为成熟,也是应用最广泛的一种技术。国内的炉排炉技术主要是通过直接引进国外设备或吸收消化国外技术,并有部分技术领先的国内企业已研发出适合中国生活垃圾特点的炉排炉技术。炉排炉技术的关键设备是焚烧炉排,各种炉排炉的最大区别在于炉排的结构型式和运动方式,焚烧炉排大致上可分为三种:逆推式炉排炉、顺推式炉排炉及往复翻动式炉排炉。
当前我国使用较为普遍的是逆推及往复翻动式炉排炉。原建设部、国家环保总局以及科学技术部联合发布的《城市生活垃圾处理及污染防治技术政策》中建议垃圾焚烧宜采用炉排炉技术,审慎采用其他炉型的焚烧炉。该政策的约束使得炉排炉技术成为中国垃圾焚烧发电行业的主导技术。综合来看,炉排炉焚烧技术已成熟,并占据了性能、环保、政策支持的优势。因此,未来炉排炉焚烧技术的广泛应用将成为必然趋势。
4、垃圾焚烧行业与上下游的关联性
作为环保行业的重要组成部分,垃圾焚烧发电行业的上游行业包括生活垃圾发电项目施工企业、垃圾处理及发电设备(如焚烧炉、烟气处理系统、汽轮发电机组、余热锅炉等)的供应商等。此外,地方环卫部门向垃圾焚烧发电企业提供垃圾。
下游行业主要包括地方政府部门及电网公司。垃圾焚烧发电企业向地方政府提供垃圾焚烧处理服务,并收取垃圾处置费;向电网公司提供电力,并收取发电收入。
5、主要竞争对手
主要竞争企业为中国光大国际有限公司、浙江伟明环保股份有限公司、上海环境集团有限公司、重庆三峰环境产业集团有限公司、深圳市能源环保有限公司及杭州锦江集团有限公司。
行业主要竞争企业具体情况
| 中国光大国际有限公司
|
公司主要从事节能环保和新能源领域的基建、运营管理等业务。主要板块有垃圾焚烧发电、生物质能发电、太阳能光伏电、风力发电、沼气发电、固体废弃物安全处置和污水处理等。截至2015 年12 月31 日,中国光大国际有限公司共有46 个垃圾焚烧发电项目。2015 年营业收入为港币853,453.10 万元,归属母公司股东的净利润为港币208,488.80 万元。
|
| 浙江伟明环保股份有限公司
|
公司主要从事固体废弃物处理等业务。截至2015 年12 月31 日,浙江伟明环保股份有限公司共运营生活垃圾焚烧处理运营项目12 个,营业收入为67,506.08 万元,归属母公司股东的净利润为29,135.26万元。
|
| 上海环境集团有限公司
|
公司主要从事生活垃圾陆上周转运输、焚烧发电及卫生填埋等业务。截至2015 年12 月31 日,公司拥有生活垃圾焚烧发电项目12 个。截至2014 年12 月31 日,上海环境集团有限公司营业收入为150,116.83 万元,归属母公司股东的净利润为29,811.64 万元。
|
| 重庆三峰环境产业集团有限公司
|
公司主要从事垃圾焚烧发电项目的投资、建设和运营等业务。截至2016 年2 月29 日,重庆三峰环境产业集团有限公司共投资23 个垃圾焚烧发电BOT 项目。
|
| 深圳市能源环保有限公司
|
公司是由深圳能源集团股份有限公司控股的垃圾焚烧发电专业化公司,主要从事垃圾焚烧项目的建设与运营。深圳市能源环保有限公司有多个垃圾发电项目在建或开展前期工作。
|
| 杭州锦江集团有限公司
|
公司主要从事环保能源、有色金属及化工等业务,截至2016 年2 月19 日,杭州锦江集团有限公司共有垃圾焚烧发电项目超过50 个。
|
6、进入行业的主要壁垒
(1)特许经营壁垒
垃圾焚烧发电项目具有区域垄断性。在取得某一地区的特许经营权后,便形成对地区市场的长期垄断,其他企业获得政府准入的难度较大,形成特许经营壁垒。
(2)资金壁垒
由于垃圾焚烧发电项目的资金密集性,该行业的参与者需要有充足的资本实力和融资能力以满足较大的资本性和成本性支出。故而资金实力是制约企业进入行业的重要因素之一。
(3)技术壁垒
垃圾焚烧发电项目的技术密集性要求行业内的公司具备专业人才、试验设施和知识产权等方面的综合技术实力以进行技术研发。只有具有深厚技术基础和技术发展潜力的企业才具有较强的竞争力。因此,技术能力是垃圾焚烧行业新进入者面临的重要壁垒之一。
(4)管理经验壁垒
垃圾焚烧发电项目对技术、效率提升及成本控制、安全、环保等综合管理能力的要求较高。因此,先进的管理理念和管理水平是进入的基本前提。管理经验不足是新进入者面临的重要壁垒。
(5)品牌壁垒
垃圾焚烧发电项目在前期取得时,政府会综合考虑各企业的知名度、技术、规模、经验、运营能力、环保配套设施等多方面要素。因此,在行业内拥有多年项目经营经验并树立良好品牌形象的企业在项目取得时将更有竞争力。
7、影响垃圾焚烧发电行业发展的有利与不利因素
(1)有利因素
①政府投资与支持力度的加大提升行业发展空间
当前中国经济正处于增长速度换挡期、结构调整阵痛期和前期刺激政策消化期的“三期迭加”阶段,同时,城镇化带来的环境问题日益严峻,雾霾频发与垃圾围城关乎国计民生。环保行业的投资是“稳增长、调结构、惠民生”的有效途径。因此,各级政府不断加大投资力度。“十一五”规划期间社会环保总投资为2.16 万亿,其中固废领域投资0.21 万亿,占比6.18%;“十二五”规划期间社会环保总投资为3.40 万亿,其中固废领域投资0.80 万亿,占比增长至23.53%。“十三五”规划期间社会环保总投资有望超过17 万亿元,其中固废领域投资4.5 万亿元,占比有望达到26.47%。同时,各级政府在财税制度、电力销售等面出台了一系列产业优惠政策。随着投入的不断增加与政策的逐步倾斜,行业有望保持持续繁荣。
②法律法规的完善健全引导市场秩序逐步规范
随着环境形势的日益严峻,国家多年来加大对垃圾焚烧行业的监管力度,行业法律规章制度的建设也取得了重大成就。近年来,国家和各省地方政府先后制定或修改了一批环境保护和垃圾焚烧的法律法规,规范行业内企业的生产行为,日趋完善健全的法律体系为垃圾焚烧行业的良性发展创造了有序的市场环境。
③技术创新与进步驱动行业持续发展
由于传统技术的局限性以及我国生活垃圾水份多和热值低的特性,垃圾的焚烧效率较低,创造的经济价值较小。随着垃圾焚烧发电行业的不断发展,行业内企业在充分借鉴国外先进技术的基础上,开发出适应中国生活垃圾成分特点的焚烧技术以及烟气处理、渗滤液处理等相关环保工艺技术,提升了垃圾的焚烧效率并创造出了可观的经济效益。行业技术水平的不断创新和进步有利于行业的进一步发展。
(2)不利因素
①“邻避效应”阻碍行业发展速度
由于环境压力的日益加重,推动行业发展已成为业内的共识。但由于部分民众对垃圾焚烧发电的认识不足,抵制并阻挠所在地区焚烧发电厂的建设运营。“邻避效应”加大了垃圾焚烧发电厂的选址难度,制约了行业的快速发展。
②专业人才供给不足使得行业发展遭遇瓶颈
近年来,垃圾焚烧发电行业进入高速发展期,但由于我国早期对环保专业人才的培养力度不足,高素质人才匮乏的困境逐步显现,对的快速发展产生了一定的不利影响。
③竞争激烈促使行业内企业获取新项目难度加大
由于垃圾焚烧发电市场增长潜力巨大,许多企业陆续进入,市场参与者日渐增多。市场竞争的日益激烈使得行业内企业获得新项目的难度加大。
资料来源:中国报告网整理,转载请注明出处(WW)
【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。