参考中国报告网发布《中国植物源生物药市场调查及未来五年发展规划研究报告》
全球获批类似药集中在几个已过期的大品种
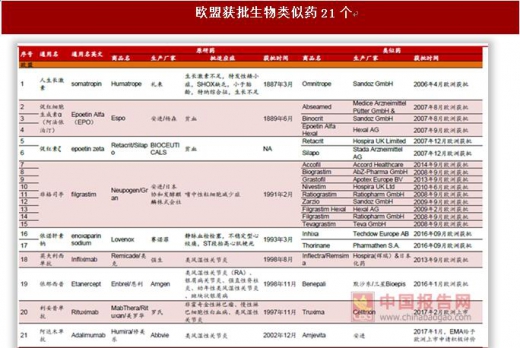
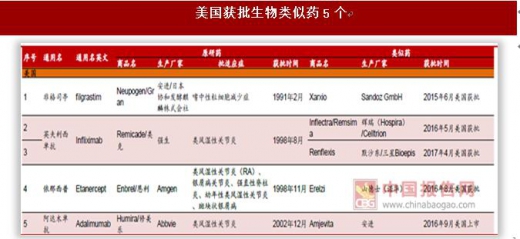
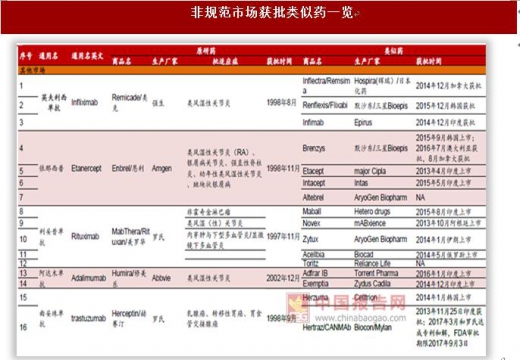
全球获批生物类似药集中在几个已过期的大品种,欧盟获批21个、美国获批5个。全球获批生物类似药集中在生长激素、促红细胞生成素、粒细胞集落刺激因子、阿达木单抗、英夫利西单抗、利妥昔单抗等几个专利已过期的大品种,其中欧盟获批21个,美国监管更为严格和谨慎,获批仅5个。美国5个生物类似药目前由于专利官司或者不可互换,销售额还很少,未来主要看安进阿达木单抗类似药(2016年9月获批,尚未销售)、英夫利西单抗(2016年2月获批)和山德士依那西普(2016年8月获批)这三个品种。欧洲21个获批类似药主要是生长激素、促红细胞生成素、粒细胞集落刺激因子,阿达木单抗等大品种单抗获批少,其中辉瑞(Hospira)/Celltrion的英夫利西单抗成为欧盟首个获批的单抗类似药(2013年9月)。
诺华、辉瑞、安进、默沙东等少数巨头瞄准生物类似药市场
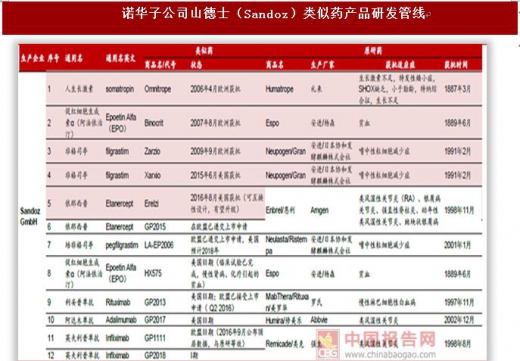
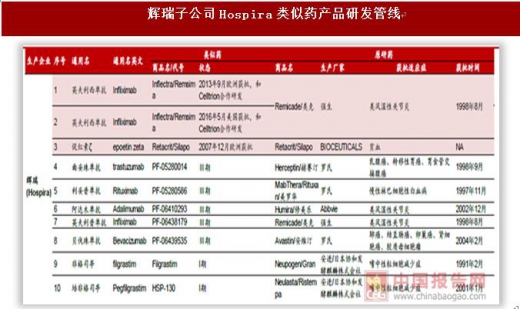
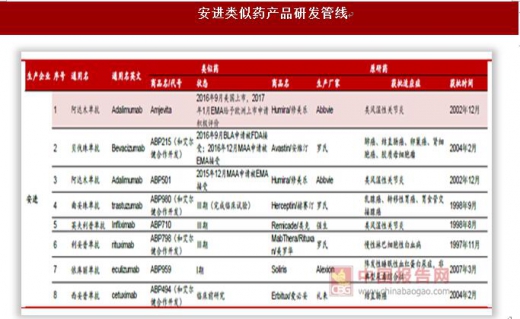
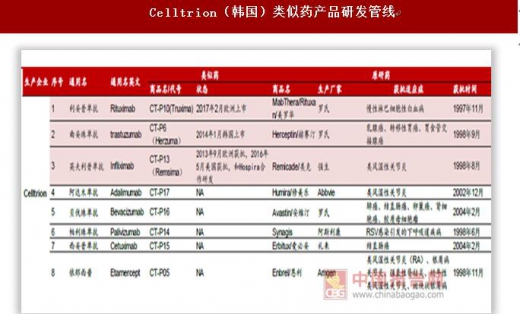
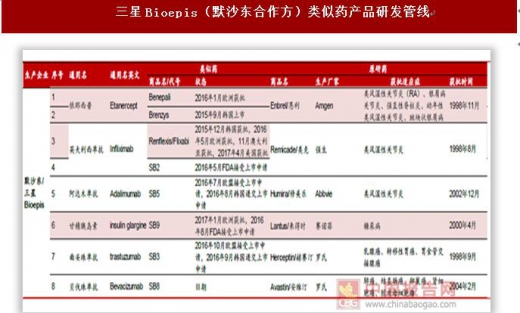
海外巨头瞄准生物类似药大市场,诺华(山德士)、辉瑞(Hospira)、Celltrion(韩国)、安进、默沙东/三星等少数巨头是最大参与者。生物类似药和一般的化学药相比难度更高、投入更大、周期更长,参与类似药市场竞争的玩家集中在诺华、辉瑞、安进、默沙东等少数巨头。我们统计了国际五大类似药巨头诺华(山德士)、辉瑞(Hospira)、Celltrion(韩国)、安进、默沙东/三星的研发管线,按品种计算目前山德士上市4个类似药,在研6个。辉瑞2015年170亿美元收购Hospira之后进入生物类似药竞争市场,目前上市2个品种,在研7个。安进是生物药行业领先者,在类似药市场也不放松,目前上市1个品种、在研7个。韩国企业在亚太地区甚至是全球生物类似药市场中占据较为重要的地位,两大企业Celltrion和三星Bioepis(默沙东合作企业)生物类似药上市数量名列前茅,目前Celltrion上市3个品种、在研5个,三星Bioepis(默沙东合作企业)上市3个品种、在研4个。分析各大公司的在研管线可以看出,类似药研发集中在阿达木单抗、英夫利西单抗、利妥昔单抗、贝伐珠单抗、曲妥珠单抗等专利即将过期的大品种单抗上,重组蛋白类非格司亭、胰岛素等药品研发较少。未来单抗类似药仍是研发热点,关注国内单抗类似药研发企业。
强强联手,2015年后大量制药企业通过合作进入生物类似药领域。2015年前全球生物类似药主要是Teva、hospira等少数,2015年后随着类似药法规明确、多个生物药专利过期、国家医疗费用支出进一步缩减等原因,大量制药企业通过合作进入生物类似药领域,包括辉瑞170亿美元收购Hospira并同时和Celltrion(韩国)合作,安进和艾尔健合作,默沙东和韩国三星Bioepis合作等,生物类似药市场愈发繁荣。

2015年中国生物类似药法规明朗,行业进入壁垒大幅提升
生物药监管不明,第一代重组蛋白仿制药多、竞争恶劣。生长激素、EPO、GCSF几个第一代生物药在中国2004年左右仿制药遍布,价格较低、恶性竞争导致没有培育出重磅品种。以EPO为例,2015年全球销售额29.39亿美元,但国内合计销售额不足10亿左右。1992年进口产品首次进入中国,但由于当时国内生物药研发壁垒较低,包括三生制药(1998年)、山东阿华、南京华欣等在内的近20家企业均拿到EPO批文,市场呈现仿制药多、价格恶性竞争情况,并没有单一企业的EPO品种成为销售过10亿的重磅品种。
2015年国内生物类似药法规明朗,行业进入壁垒大幅提升,单抗的研发将从创新申报走向类似药申报,未来是少数玩家的市场。随着类似药法规的完善,以新药申报的单抗药物可能成为过去,原研头对头设计的试验要求使得对研发能力、研发费用、生产工艺的要求均大幅提升,行业进入壁垒大幅提升。
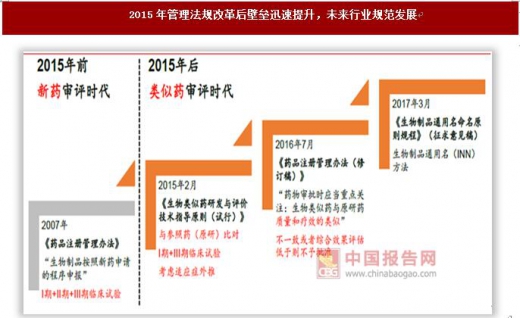
2007 版《药品注册管理办法》要求“生物制品按照新药申请的程序申报”,过去国内已获批的单抗药物多数按照新药来申报,临床试验和审批过程极为漫长,但整体费用不高。
从2015年2月发布《生物类似药研发与评价技术指导原则(试行)》起,监管部门对生物类似药的定义和研发都给出了明确的指导意见。
2016年7月《药品注册管理办法(修订稿)》规范生物类似药的概念,在七十七条首次提出“药物审批时应当重点关注:生物类似药与原研药质量和疗效的类似”,同时提出“在第九十条有下列情形之一的,审批部门应当依法作出不予批准决定:(七)与国内已上市生物制品结构不完全相同,或者改变其临床特性、制剂特性、细胞基质等的药品注册申请,申请人无法证明其技术创新性且临床价值与原品种比较具有明显优势;(八)已有同类产品在国内上市的生物制品其注册标准综合评估低于已上市产品的。”这两条规定提高了生物类似药的研发和申报门槛。
2017年3月1日,国家药典委员会发布关于对《生物制品通用名命名原则规程》征求意见的通知,规范生物制品通用名(INN)方法。国内严格按照生物类似药标准进行产品研发和临床试验设计的企业,只要通过临床试验,就可以在上市时享有和原研药一样的通用名,考虑外推原研的适应症,分享原研药的巨大市场。
全球获批类似药集中在几个已过期的大品种
全球获批生物类似药集中在几个已过期的大品种,欧盟获批21个、美国获批5个。全球获批生物类似药集中在生长激素、促红细胞生成素、粒细胞集落刺激因子、阿达木单抗、英夫利西单抗、利妥昔单抗等几个专利已过期的大品种,其中欧盟获批21个,美国监管更为严格和谨慎,获批仅5个。美国5个生物类似药目前由于专利官司或者不可互换,销售额还很少,未来主要看安进阿达木单抗类似药(2016年9月获批,尚未销售)、英夫利西单抗(2016年2月获批)和山德士依那西普(2016年8月获批)这三个品种。欧洲21个获批类似药主要是生长激素、促红细胞生成素、粒细胞集落刺激因子,阿达木单抗等大品种单抗获批少,其中辉瑞(Hospira)/Celltrion的英夫利西单抗成为欧盟首个获批的单抗类似药(2013年9月)。
资料来源:中国报告网整理
资料来源:中国报告网整理
资料来源:中国报告网整理
诺华、辉瑞、安进、默沙东等少数巨头瞄准生物类似药市场
海外巨头瞄准生物类似药大市场,诺华(山德士)、辉瑞(Hospira)、Celltrion(韩国)、安进、默沙东/三星等少数巨头是最大参与者。生物类似药和一般的化学药相比难度更高、投入更大、周期更长,参与类似药市场竞争的玩家集中在诺华、辉瑞、安进、默沙东等少数巨头。我们统计了国际五大类似药巨头诺华(山德士)、辉瑞(Hospira)、Celltrion(韩国)、安进、默沙东/三星的研发管线,按品种计算目前山德士上市4个类似药,在研6个。辉瑞2015年170亿美元收购Hospira之后进入生物类似药竞争市场,目前上市2个品种,在研7个。安进是生物药行业领先者,在类似药市场也不放松,目前上市1个品种、在研7个。韩国企业在亚太地区甚至是全球生物类似药市场中占据较为重要的地位,两大企业Celltrion和三星Bioepis(默沙东合作企业)生物类似药上市数量名列前茅,目前Celltrion上市3个品种、在研5个,三星Bioepis(默沙东合作企业)上市3个品种、在研4个。分析各大公司的在研管线可以看出,类似药研发集中在阿达木单抗、英夫利西单抗、利妥昔单抗、贝伐珠单抗、曲妥珠单抗等专利即将过期的大品种单抗上,重组蛋白类非格司亭、胰岛素等药品研发较少。未来单抗类似药仍是研发热点,关注国内单抗类似药研发企业。
资料来源:中国报告网整理
资料来源:中国报告网整理
资料来源:中国报告网整理
资料来源:中国报告网整理
资料来源:中国报告网整理
强强联手,2015年后大量制药企业通过合作进入生物类似药领域。2015年前全球生物类似药主要是Teva、hospira等少数,2015年后随着类似药法规明确、多个生物药专利过期、国家医疗费用支出进一步缩减等原因,大量制药企业通过合作进入生物类似药领域,包括辉瑞170亿美元收购Hospira并同时和Celltrion(韩国)合作,安进和艾尔健合作,默沙东和韩国三星Bioepis合作等,生物类似药市场愈发繁荣。

资料来源:中国报告网整理
2015年中国生物类似药法规明朗,行业进入壁垒大幅提升
生物药监管不明,第一代重组蛋白仿制药多、竞争恶劣。生长激素、EPO、GCSF几个第一代生物药在中国2004年左右仿制药遍布,价格较低、恶性竞争导致没有培育出重磅品种。以EPO为例,2015年全球销售额29.39亿美元,但国内合计销售额不足10亿左右。1992年进口产品首次进入中国,但由于当时国内生物药研发壁垒较低,包括三生制药(1998年)、山东阿华、南京华欣等在内的近20家企业均拿到EPO批文,市场呈现仿制药多、价格恶性竞争情况,并没有单一企业的EPO品种成为销售过10亿的重磅品种。
2015年国内生物类似药法规明朗,行业进入壁垒大幅提升,单抗的研发将从创新申报走向类似药申报,未来是少数玩家的市场。随着类似药法规的完善,以新药申报的单抗药物可能成为过去,原研头对头设计的试验要求使得对研发能力、研发费用、生产工艺的要求均大幅提升,行业进入壁垒大幅提升。
2007 版《药品注册管理办法》要求“生物制品按照新药申请的程序申报”,过去国内已获批的单抗药物多数按照新药来申报,临床试验和审批过程极为漫长,但整体费用不高。
从2015年2月发布《生物类似药研发与评价技术指导原则(试行)》起,监管部门对生物类似药的定义和研发都给出了明确的指导意见。
2016年7月《药品注册管理办法(修订稿)》规范生物类似药的概念,在七十七条首次提出“药物审批时应当重点关注:生物类似药与原研药质量和疗效的类似”,同时提出“在第九十条有下列情形之一的,审批部门应当依法作出不予批准决定:(七)与国内已上市生物制品结构不完全相同,或者改变其临床特性、制剂特性、细胞基质等的药品注册申请,申请人无法证明其技术创新性且临床价值与原品种比较具有明显优势;(八)已有同类产品在国内上市的生物制品其注册标准综合评估低于已上市产品的。”这两条规定提高了生物类似药的研发和申报门槛。
2017年3月1日,国家药典委员会发布关于对《生物制品通用名命名原则规程》征求意见的通知,规范生物制品通用名(INN)方法。国内严格按照生物类似药标准进行产品研发和临床试验设计的企业,只要通过临床试验,就可以在上市时享有和原研药一样的通用名,考虑外推原研的适应症,分享原研药的巨大市场。
资料来源:中国报告网整理
资料来源:中国报告网整理,转载请注明出处(WW)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。