参考中国报告网发布《2017-2022年中国玻璃市场运营现状及发展定位分析报告》
玻璃企业的股价由什么决定?
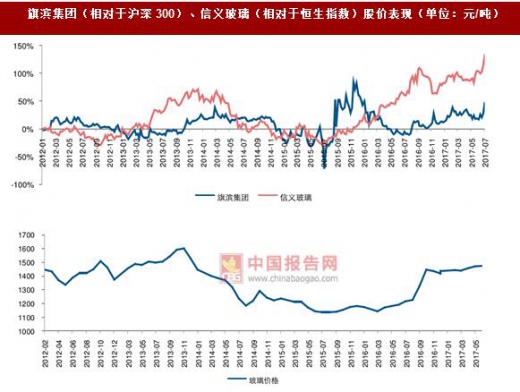
从股价表现来看,价格不是影响旗滨集团股价的核心因素,但对信义是。信义玻璃的股价表现与价格表现同步性较高,且弹性更大,A 股市场上盈利可持续性被赋予较大权重。
目前阶段如何看待玻璃价格?
去年以来持续超预期的地产销售支撑玻璃需求,而供给又受制于集中冷修和微观企业对中期需求的担忧。供需关系的持续乐观使得高盈利得以持续,库存持续低位。
随着旺季来临,我们判断下半年玻璃价格将进一步上行。
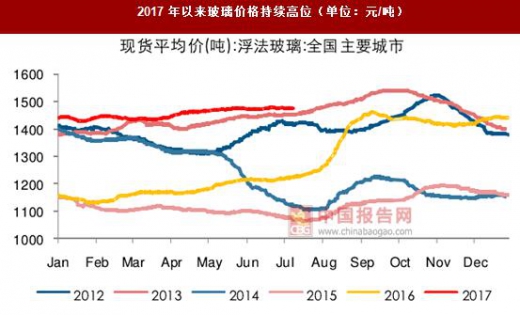
回顾今年以来价格走势:1-2 月价格相对平稳但库存有所积累,3 月价格顶住三大压力高位企稳,验证需求较好:一是春节库存的积累,二是加工企业的停产,三是纯碱价格的回落。进入 4-5 月后市场需求复苏加快,价格迎来上涨。6 月份玻璃步入淡季,但价格高位维稳。通常 7 月中下旬会启动旺季提价。
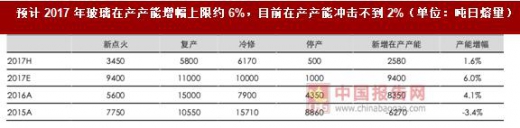
下半年价格将继续上涨:上半年玻璃产量 41415 万重箱,累计增速约 5.8%,剔除库存增量影响(2016、2017 年分别为 128、282 万重箱),累计增速约 7.6%,显示玻璃需求较好;同时上半年产能冲击较小,在产产能冲击不到 2%,其中冷修产能 6170t 日熔量,新点火、复产产能分别为 3450、5800 日熔量。
供需较好使得库存即使在淡季仍维持低位,随着旺季来临,我们判断下半年玻璃价格有望再次超预期。
中长期看,若地产开工和销售下半年能够超预期,玻璃需求持续性有望乐观,叠加供给端的集中冷修影响,预计玻璃景气将延续。
玻璃企业的股价由什么决定?
从股价表现来看,价格不是影响旗滨集团股价的核心因素,但对信义是。信义玻璃的股价表现与价格表现同步性较高,且弹性更大,A 股市场上盈利可持续性被赋予较大权重。
旗滨集团(相对于沪深 300)、信义玻璃(相对于恒生指数)股价表现(单位:元/吨)
数据来源:中国统计数据库
目前阶段如何看待玻璃价格?
去年以来持续超预期的地产销售支撑玻璃需求,而供给又受制于集中冷修和微观企业对中期需求的担忧。供需关系的持续乐观使得高盈利得以持续,库存持续低位。
随着旺季来临,我们判断下半年玻璃价格将进一步上行。
回顾今年以来价格走势:1-2 月价格相对平稳但库存有所积累,3 月价格顶住三大压力高位企稳,验证需求较好:一是春节库存的积累,二是加工企业的停产,三是纯碱价格的回落。进入 4-5 月后市场需求复苏加快,价格迎来上涨。6 月份玻璃步入淡季,但价格高位维稳。通常 7 月中下旬会启动旺季提价。
下半年价格将继续上涨:上半年玻璃产量 41415 万重箱,累计增速约 5.8%,剔除库存增量影响(2016、2017 年分别为 128、282 万重箱),累计增速约 7.6%,显示玻璃需求较好;同时上半年产能冲击较小,在产产能冲击不到 2%,其中冷修产能 6170t 日熔量,新点火、复产产能分别为 3450、5800 日熔量。
供需较好使得库存即使在淡季仍维持低位,随着旺季来临,我们判断下半年玻璃价格有望再次超预期。
中长期看,若地产开工和销售下半年能够超预期,玻璃需求持续性有望乐观,叠加供给端的集中冷修影响,预计玻璃景气将延续。
2017 年以来玻璃价格持续高位(单位:元/吨)
数据来源:中国统计数据库
预计 2017 年玻璃在产产能增幅上限约 6%,目前在产产能冲击不到 2%(单位:吨日熔量)
资料来源:中国报告网整理
资料来源:中国报告网整理,转载请注明出处(GQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。