
导读:
参考中国报告网发布《2017-2022年中国钴行业市场发展现状及十三五商业模式创新分析报告》
据美国地质调查局(USGS)《MINERALCOMMODITYSUMMARIES2015》统计数据显示,2014年世界钴储量为720万吨金属量。

从上表可以看出,世界钴储量主要集中分布在刚果(金)、澳大利亚、古巴、赞比亚、菲律宾、加拿大、俄罗斯、新喀里多尼亚、巴西和中国,上述10个国家的钴资源储量约占世界钴总储量的88.96%。其中,刚果(金)的钴资源最为丰富,占世界储量的47.22%,其次是澳大利亚和古巴,中国的钴资源储量为8万吨,仅占全球钴资源总储量的1.11%。

钴主要为铜、镍矿产伴生资源,50%钴的来源于镍的副产品,44%的钴来自于铜及其他金属的副产品,只有6%的钴来自于原生钴矿,其生产规模在很大程度受铜、镍矿产开发影响。目前世界精炼钴生产主要集中在刚果(金)、加拿大、赞比亚、澳大利亚、俄罗斯、中国等国家。
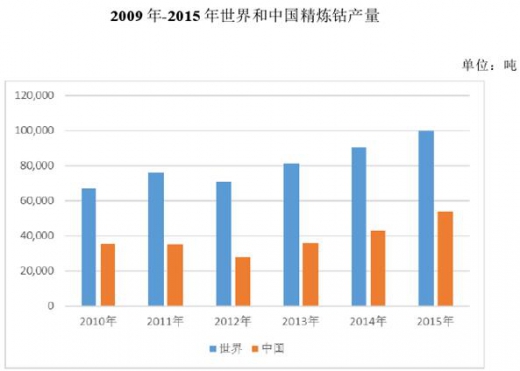
全球精炼钴的产量总体上呈现平稳增长的态势,2009年全球钴产量约为6万吨,2013年增长到8.6万吨,年均增长率达9.9%,其中2010年和2013年增长较快。
2015年,全球钴产品产量已达到了10万吨。
中国的钴产量除了2010年和2012年个别年份受经济下滑影响波动较大外,其他年份总体上保持者平稳增长的态势,2009年中国钴产品产量为2.5万吨,2013年增长至3.7万吨,年均增长率达10.3%,在全球钴市场所占的份额也温和上升,从2009年的41.7%上升到2013年的43.2%。
2015年,中国精炼钴产量已经达到5.37万吨,占全球总产量的53.7%。
近年来,中国在全球钴行业中的市场地位逐年提高,对全球钴行业发展的影响也越来越大。
参考中国报告网发布《2017-2022年中国钴行业市场发展现状及十三五商业模式创新分析报告》
据美国地质调查局(USGS)《MINERALCOMMODITYSUMMARIES2015》统计数据显示,2014年世界钴储量为720万吨金属量。

从上表可以看出,世界钴储量主要集中分布在刚果(金)、澳大利亚、古巴、赞比亚、菲律宾、加拿大、俄罗斯、新喀里多尼亚、巴西和中国,上述10个国家的钴资源储量约占世界钴总储量的88.96%。其中,刚果(金)的钴资源最为丰富,占世界储量的47.22%,其次是澳大利亚和古巴,中国的钴资源储量为8万吨,仅占全球钴资源总储量的1.11%。

钴主要为铜、镍矿产伴生资源,50%钴的来源于镍的副产品,44%的钴来自于铜及其他金属的副产品,只有6%的钴来自于原生钴矿,其生产规模在很大程度受铜、镍矿产开发影响。目前世界精炼钴生产主要集中在刚果(金)、加拿大、赞比亚、澳大利亚、俄罗斯、中国等国家。
全球精炼钴的产量总体上呈现平稳增长的态势,2009年全球钴产量约为6万吨,2013年增长到8.6万吨,年均增长率达9.9%,其中2010年和2013年增长较快。
2015年,全球钴产品产量已达到了10万吨。
中国的钴产量除了2010年和2012年个别年份受经济下滑影响波动较大外,其他年份总体上保持者平稳增长的态势,2009年中国钴产品产量为2.5万吨,2013年增长至3.7万吨,年均增长率达10.3%,在全球钴市场所占的份额也温和上升,从2009年的41.7%上升到2013年的43.2%。
2015年,中国精炼钴产量已经达到5.37万吨,占全球总产量的53.7%。
近年来,中国在全球钴行业中的市场地位逐年提高,对全球钴行业发展的影响也越来越大。
资料来源:公开资料,中国报告网整理,转载请注明出处。
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







