参考中国报告网发布《2017-2022年中国电解铝市场产销调研及投资商机研究报告》
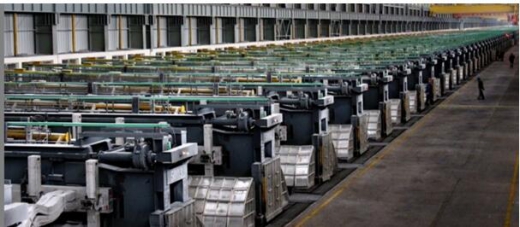
知情人士透露,《清理整顿电解铝行业违法违规项目专项行动工作方案》已经出台,主要整顿对象是在产和在建的违法违规项目。该方案整体措辞严厉,强化责任追究。
业内人士表示,目前电解铝行业产能严重过剩,污染包袱沉重,行业金融风险和社会负担积聚等问题显现,电解铝供给侧改革将加速推进。环保、整顿违规违法产能和淘汰落后产能成为电解铝供给侧改革的有效途径。“跌了减产,涨了复产且新建项目蜂拥而至”的恶性循环有望改变。随着政策的落实,铝价中枢将系统性大幅提升,电解铝板块迎来投资机遇。
清理整顿违规项目
上述人士表示,该方案强化责任追究,使用了坚决迅速处置、严厉问责、严肃查处等字眼。2013年5月以后新建的违法违规项目以及未落实1494号文处理意见的项目是重点“关照对象”。本次清理整顿分为四个阶段,包括企业自查、地方核查、专项抽查和督促整改。方案强调违规的在建产能立即停建,建成的立即停产。
今年以来,电解铝行业供给侧改革预期愈加强烈。国资委、发改委、工信部相关人士先后表示,要对电解铝行业进行供给侧结构性改革。3月23日,《京津冀及周边地区2017年大气污染防治工作方案》出炉,“2+26”城市限产政策公布。这被认为是电解铝供给侧改革前奏。4月14日,新疆昌吉回族自治州叫停三家企业共计200万吨违规在建项目。电解铝供给侧改革大幕拉开。
阿拉丁铝事业部经理王宏飞表示,2017年电解铝产能过剩量或高于前两年。“不考虑政策、价格等外部因素制约,2017年将出现215万吨的过剩。”如果不及时推进供给侧改革,电解铝行业将再次陷入“跌了减产,涨了复产且新建产能蜂拥而至”的恶性循环,行业可能继续进入全面亏损。
三方面推进供给侧改革
2016年,受益于供给侧结构性改革,铝市供需面向好,铝价底部反弹,电解铝行业扭亏为盈。但高利润也刺激电解铝企业在2016年下半年新投产和复产加速。今年以来,电解铝新投产及复产产能不断增长。据阿拉丁统计,截至2017年2月底,电解铝总产能4331.7万吨,同比增长10.6%;运行产能3719.2万吨,同比增长20.2%;开工率达85.9%。数据显示,今年3月份电解铝建成产能增加30万吨,运行产能增加35.7万吨。
中国有色金属工业协会副会长文献军表示,严控电解铝新增产能是铝行业供给侧结构性改革重中之重。从供给侧来说,就是要严控新增电解铝产能,降低竞争成本;不断降低能源及原材料消耗,实现清洁生产;加强技术创新,增加有效供给;加快兼并重组步伐,优化生产力布局;规范出口秩序。
齐丁认为,供给侧改革将从三方面推进。首先是环保方面,据测算“2+26”城市环保限产以及河南省的“一市一策”对采暖季电解铝、氧化铝的产量影响分别为106万吨和300万吨。同时,预焙阳极产能收缩程度较大,可能出现“硬短缺”倒逼电解铝减产。二是坚决整治违规产能无序扩张。根据统计,目前电解铝不合规产能为1134万吨,占建成产能的26.48%;氧化铝不合规产能为2846万吨,占建成产能的37.27%。三是加大淘汰落后产能力度。长期闲置、正在淘汰和面临淘汰的产能总计大约372.1万吨,电解槽型以240-400KA为主,占建成产能8%左右。
在铝价下跌、网电成本高企和铝土矿资源相对贫乏的背景下,电解铝行业发生了深刻变革。行业大幅提升自备电比例,推行大用户直购电,降低综合用电成本;产能向能源和资源富集地区迁徙;企业向“铝土矿-煤炭-电力-电解铝-铝加工”一体化形态进化。
高载能的电解铝及其相关配套产能的迅猛投放,带来以燃煤为主的污染问题。而羸弱的经营状况使得重资产的电解铝产业负债率高达80%左右。电解铝供给侧改革箭在弦上。
板块迎来投资机遇
业内人士表示,此次出台专门针对电解铝的清理整顿方案,意味将从顶层设计来推动电解铝供给侧改革,执行力度或超乎市场预期。
资料来源:中国报告网整理,转载请注明出处(ww)。
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。