参考观研天下发布《2018年中国钢铁行业分析报告-市场深度分析与发展趋势研究》
(一)资本开支:全国新建合规烧结机至少需投资 236.21 亿元,上市钢企资本开支压力较小
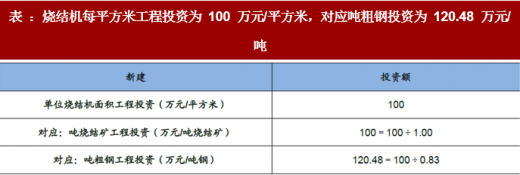
1、吨钢投资:配套环保设备后,烧结机每平方米工程投资为100万元/平方米,对应吨粗钢投资为120.48万元/吨钢
根据新闻,“冶金工业规划研究院冶炼原料处高级工程师刘文权对记者表示,烧结机的投资标准是1平方米100万元”。根据河北省政府官网于2018年6月20日发布的《德龙钢铁有限公司建设230平方米烧结机工程项目环境影响报告书的批复》,德龙钢铁拟拆除现有2座96平方米步进式烧结机,新建1座230平方米带式烧结机,配套建设燃料地仓、燃料破碎室、配料室、混合机室、制粒机室、成品筛分室等,年产冷烧结矿236.8万吨,工程总投资23000万元,其中环保投资约为9500万元。据此测算,每平方米烧结机工程总投资为100万元/平方米,其中环保投资为41.30万元/平方米,工程建设投资为58.7万元/平方米。
我们在2017年12月15日发布的《环保高压下的钢铁专题五:烧结球团排放标准拟提升-环保投资与运行成本大增或致环保落后产能退出,看好钢铁及工业环保行业投资机会》中就烧结机面积与粗钢产量的关系进行了阐述,总结如下:①烧结机年产量计算公式:年产量(t) = 有效面积(m2)×年生产台时(h)×利用系数(t/m2h);②烧结矿与粗钢的产量关系:典型长流程钢铁企业年均烧结矿与生铁产量比值为1.33,烧结矿与粗钢产量比值为1.20,按照烧结机年均生产台时7920小时(即330天)、烧结机利用系数1.26t/m2·h可计算得到:单位面积烧结机对应的年生铁产量为0.75 万吨/(年m2)、年粗钢产量为0.83万吨/(年m2)。
2、投资总量:全国各地区钢企新建合规烧结机至少需投资236.21亿元
根据前文所述,生态环境部发布的《钢铁企业超低排放改造工作方案(征求意见稿)》要求淘汰130平方米以下烧结机,唐山市则要求在2020年前淘汰180平方米以下烧结机,则唐山市及全国其他地区不合规烧结机改造重建的最小面积即为唐山市180平方米以下烧结机及全国130平方米以下烧结机面积总和23621m2。按100万元/平方米的投资强度计算,全国各地钢企新建合规烧结机至少需投资236.21亿元(=23621×100/10000)。
3、行业分化:上市钢企130m2以下烧结机远少于非上市钢企,烧结机改造或进一步加大中小型钢企资本开支压力
目前上市钢企中仅有酒钢宏兴、柳钢股份、马钢股份、新兴铸管和新钢股份等少数上市公司仍有130m2以下烧结机在产,烧结机面积合计715m2,仅占全国烧结机总面积的0.82%。因此,烧结机大型化趋势明显的上市钢企面临的新建合规烧结机的资本开支压力较小,而拥有较多小型烧结机的中小型钢企未来或面临更大的资本开支压力。
(二)环保高压倒逼落后产能退出,助力产业升级,看好钢铁行业投资机会
《钢铁企业超低排放改造工作方案(征求意见稿)》要求加快淘汰落后产能和不符合相关强制性标准要求的生产设施,加大重点区域钢铁产能压减力度,淘汰130平方米以下烧结机、1000立方米以下高炉,焦化室高度在4.3米及以下、运行寿命超过10年的焦炉。
落后高炉产能淘汰:我们已在2018年7月3日发布的《环保高压下的钢铁专题十七:重点区域1000m3以下高炉将加速淘汰--落后设备退出促供给再收缩,进一步夯实供需紧平衡》中测算过重点区域1000立方米以下高炉及对应的生铁产能:重点区域炉容在1000立方米以下的高炉对应的生铁产能达14497万吨,占全国生铁产能的比重为16.20%。
落后烧结机产能淘汰:若唐山地区淘汰180m2以下高炉、全国其他地区淘汰130m2以下高炉,则新建合规烧结机至少需投资236.21亿元;同时,仅有少数上市公司仍有130m2以下烧结机在产,仅占全国烧结机总面积的0.82%。因此烧结机大型化趋势明显的上市钢企面临的新建合规烧结机的资本开支压力较小,而拥有较多小型烧结机的中小型钢企未来或面临更大的资本开支压力,部分环保基础较差、具备中低档装备的落后产能将主动或被动退出市场,钢铁产能和产量或受到进一步压制。
因此,在钢铁整体需求不出现超预期下滑的假设前提下,落后产能的退出、钢材产量的减少将改善钢铁行业供需格局促行业盈利的景气度持续。超低排放改造启动、倒逼落后产能退出,助力产业升级,看好钢铁行业投资机会。
(一)资本开支:全国新建合规烧结机至少需投资 236.21 亿元,上市钢企资本开支压力较小
1、吨钢投资:配套环保设备后,烧结机每平方米工程投资为100万元/平方米,对应吨粗钢投资为120.48万元/吨钢
根据新闻,“冶金工业规划研究院冶炼原料处高级工程师刘文权对记者表示,烧结机的投资标准是1平方米100万元”。根据河北省政府官网于2018年6月20日发布的《德龙钢铁有限公司建设230平方米烧结机工程项目环境影响报告书的批复》,德龙钢铁拟拆除现有2座96平方米步进式烧结机,新建1座230平方米带式烧结机,配套建设燃料地仓、燃料破碎室、配料室、混合机室、制粒机室、成品筛分室等,年产冷烧结矿236.8万吨,工程总投资23000万元,其中环保投资约为9500万元。据此测算,每平方米烧结机工程总投资为100万元/平方米,其中环保投资为41.30万元/平方米,工程建设投资为58.7万元/平方米。
我们在2017年12月15日发布的《环保高压下的钢铁专题五:烧结球团排放标准拟提升-环保投资与运行成本大增或致环保落后产能退出,看好钢铁及工业环保行业投资机会》中就烧结机面积与粗钢产量的关系进行了阐述,总结如下:①烧结机年产量计算公式:年产量(t) = 有效面积(m2)×年生产台时(h)×利用系数(t/m2h);②烧结矿与粗钢的产量关系:典型长流程钢铁企业年均烧结矿与生铁产量比值为1.33,烧结矿与粗钢产量比值为1.20,按照烧结机年均生产台时7920小时(即330天)、烧结机利用系数1.26t/m2·h可计算得到:单位面积烧结机对应的年生铁产量为0.75 万吨/(年m2)、年粗钢产量为0.83万吨/(年m2)。
表 :烧结机每平方米工程投资为 100 万元/平方米,对应吨粗钢投资为 120.48 万元/吨
资料来源:公开资料整理
2、投资总量:全国各地区钢企新建合规烧结机至少需投资236.21亿元
根据前文所述,生态环境部发布的《钢铁企业超低排放改造工作方案(征求意见稿)》要求淘汰130平方米以下烧结机,唐山市则要求在2020年前淘汰180平方米以下烧结机,则唐山市及全国其他地区不合规烧结机改造重建的最小面积即为唐山市180平方米以下烧结机及全国130平方米以下烧结机面积总和23621m2。按100万元/平方米的投资强度计算,全国各地钢企新建合规烧结机至少需投资236.21亿元(=23621×100/10000)。
3、行业分化:上市钢企130m2以下烧结机远少于非上市钢企,烧结机改造或进一步加大中小型钢企资本开支压力
目前上市钢企中仅有酒钢宏兴、柳钢股份、马钢股份、新兴铸管和新钢股份等少数上市公司仍有130m2以下烧结机在产,烧结机面积合计715m2,仅占全国烧结机总面积的0.82%。因此,烧结机大型化趋势明显的上市钢企面临的新建合规烧结机的资本开支压力较小,而拥有较多小型烧结机的中小型钢企未来或面临更大的资本开支压力。
(二)环保高压倒逼落后产能退出,助力产业升级,看好钢铁行业投资机会
《钢铁企业超低排放改造工作方案(征求意见稿)》要求加快淘汰落后产能和不符合相关强制性标准要求的生产设施,加大重点区域钢铁产能压减力度,淘汰130平方米以下烧结机、1000立方米以下高炉,焦化室高度在4.3米及以下、运行寿命超过10年的焦炉。
落后高炉产能淘汰:我们已在2018年7月3日发布的《环保高压下的钢铁专题十七:重点区域1000m3以下高炉将加速淘汰--落后设备退出促供给再收缩,进一步夯实供需紧平衡》中测算过重点区域1000立方米以下高炉及对应的生铁产能:重点区域炉容在1000立方米以下的高炉对应的生铁产能达14497万吨,占全国生铁产能的比重为16.20%。
落后烧结机产能淘汰:若唐山地区淘汰180m2以下高炉、全国其他地区淘汰130m2以下高炉,则新建合规烧结机至少需投资236.21亿元;同时,仅有少数上市公司仍有130m2以下烧结机在产,仅占全国烧结机总面积的0.82%。因此烧结机大型化趋势明显的上市钢企面临的新建合规烧结机的资本开支压力较小,而拥有较多小型烧结机的中小型钢企未来或面临更大的资本开支压力,部分环保基础较差、具备中低档装备的落后产能将主动或被动退出市场,钢铁产能和产量或受到进一步压制。
因此,在钢铁整体需求不出现超预期下滑的假设前提下,落后产能的退出、钢材产量的减少将改善钢铁行业供需格局促行业盈利的景气度持续。超低排放改造启动、倒逼落后产能退出,助力产业升级,看好钢铁行业投资机会。
资料来源:观研天下整理,转载请注明出处。(ww)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。