咨询热线

400-007-6266

010-86223221

2019年我国助推铸件行业产量维持正增长 预计到2020年将达5500万吨

        铸件是用各种铸造方法获得的金属成型物件。铸件按其所用金属材料的不同,分为铸钢件、铸铁件、铸铜件、铸铝件、铸镁件、铸锌件、铸钛件等。铸铁件按其化学成分或金相组织进一步分成不同的种类,可分为灰铸铁件、球墨铸铁件、蠕墨铸铁件、可锻铸铁件、合金铸铁件等。

        参考观研天下发布《2019年中国冶金铸件市场分析报告-市场运营态势与发展前景研究》

        铸造行业是制造业中的基础,也是国民经济的基础产业,各行业的发展都离不开铸件。从汽车、机床、农业机械,到航空、航天、国防工业,乃至建筑五金、家用生活器具等行业,每年都需要大量的铸件。
        
        近些年,随着产业政策的不断推出,我国铸造行业在节能装备、环保及安全防护设施上的投入明显提速。低碳生产、提质增效、节能减排、职业健康与安全等“绿色铸造”理念在铸造行业日益得到强化,铸造企业废(旧)砂再生循环利用比例逐年提高,我国铸造行业已出现了一批绿色铸造示范企业。
        
        受到国内下游行业铸件市场需求增速放缓和国际铸件市场需求不振,以及科技不断进步和轻量化要求等方面的影响。2017年中国各类铸件总产量4,940万吨,较2016年增长4.7%。从2002~2017年间,除2015年出现1.3%的下降外,中国铸件产量始终保持着正增长。
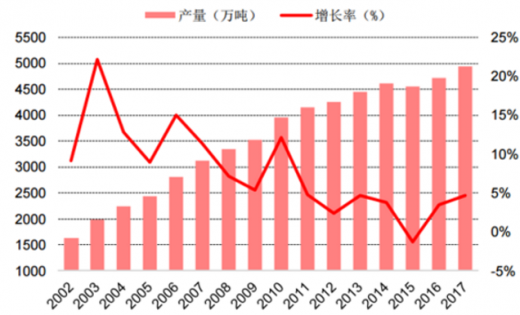
        2002-2017年中国铸件产量及增长率变化
         
        数据来源:安全生产监督管理局

        根据铸造行业“十三五”发展规划,“十三五”期间我国铸件产量将进入中低速增长阶段,预计年平均增长率在3%左右,到2020年我国铸件的年产量将达到5500万吨左右。

助推行业发展因素

助推行业发展因素

国家产业政策的扶持

铸造是制造业的基础产业,目前在很多领域成为主机产品和高端技术装备发展的瓶颈,国家对于铸造行业的发展高度重视。国务院颁布的《装备制造业调整和振兴规划》中提出提升大型铸锻件等配套产品制造水平,夯实产业发展基础。《国民经济和社会发展第十二个五年规划纲要》、《国务院关于加快振兴装备制造业的若干意见》、《国务院关于加快培育和发展战略性新兴产业的决定》等国家政策和发展规划均强调重点支持先进装备制造业的发展。借助发展高端装备制造业的机遇,我国铸造行业也迎来了新的发展契机。《铸造行业“十三五”发展规划》提出了铸造行业在“十三五”期间的重点任务:一是加快淘汰铸造行业落后产能;二是重点攻克一批高端装备制造业关键技术;三是研究关键共性技术研究和优先发展重大技术装备;四是推动铸造行业创新驱动发展;五是推进铸造行业“两化融合”深度实施,利用信息化技术和智能制造技术推进传统铸造行业的提升;六是推动全行业形成低碳循环发展新模式。

下游行业需求旺盛

铸件产品能广泛应用于汽车、农机、矿冶重机、工程机械、机床工具、发电及电力、轨道交通、船舶、给排水等各行业,制造业的蓬勃发展给国内铸造业提供了广阔的发展平台。随着人类物质需求的不断发展,不断涌现出许多新的产品类型,而这些产品中有许多零部件都要由铸造企业提供,一定程度上扩大了铸造产品的应用范围。

技术进步

近年来,我国规模铸造企业在新项目建设的技术改造过程中,普遍对铸造装备进行了较大的投入,目前少数国内规模铸造企业的整体装备水平已与国外工业发达国家相当。这些企业凭借先进的工艺技术和装备,支撑着国内主机和重大技术装备关键铸件制造,成为汽车、能源(核电、风电、水电、火电),轨道交通等领域关键铸件国产化自主制造能力的重要力量,并具备了国际市场竞争能力。

资料来源:互联网

行业发展趋势

行业发展趋势

产品高端化

我国的铸造业存在大而不强,整体创新能力不足的问题。这掣肘了高端装备制造业的发展。因为铸件是基础零部件,铸造工艺是基础制造工艺,很多关键零部件涉及铸件金属材料的研发,要发展高端装备制造业,必须要提升其基础铸造的水平。高端零部件产品技术含量较高,质量要求严格,具有很高的壁垒。从需求看,由于国内专用设备制造业迅速发展,高端零部件需求增加;国际性大公司为降低采购成本和全球产业转移,大量从我国和其他发展中国家采购。从供给看,由于发达国家生产成本过高、产业工人队伍匮乏,其产能逐步减少,零部件生产从发达国家向成本较低的我国等发展中国家转移。

环保技术的发展

绿色铸造是未来铸造行业的发展趋势。随着我国国民经济的发展方式向调整优化结构、注重效益环保、提升产业层次政策的转变,铸造行业的转型跨越发展也势在必然,基于循环经济模式的绿色、环保、节能型铸造企业将是今后的发展方向。

资料来源:互联网

        资料来源:互联网,观研天下整理,转载请注明出处。(ww)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。
全球锆矿行业:澳大利亚为最大储量及产量地区 陶瓷为主要需求领域

全球锆矿行业:澳大利亚为最大储量及产量地区 陶瓷为主要需求领域

从全球锆矿储量来看,2025年全球锆矿储量最高的为7750万吨,其中储量最高的为澳大利亚储量约5500万吨,占比71%;其次为南非,占比为7.6%;第三为印度尼西亚,储量为4.4%。

2026年09月23日
2026年我国铟行业资本市场动态:并购扩局频发 部分企业正增资加大技术研发

2026年我国铟行业资本市场动态:并购扩局频发 部分企业正增资加大技术研发

7月,兴业科技发布公告,公司及全资子公司江苏兴光半导体有限公司与青岛立昂晶电半导体科技有限公司签署《磷化铟业务及资产收购协议》,江苏兴光以现金5500万元收购青岛立昂磷化铟衬底制造与销售业务及相关资产。

2026年09月11日
我国取向硅钢行业市场规模、产需量均持续增长 HIB产能占比高达80%

我国取向硅钢行业市场规模、产需量均持续增长 HIB产能占比高达80%

国内市场来看,2021年到2025年我国取向硅钢行业市场规模持续增长,到2025年我国取向硅钢市场规模约为409.53亿元。

2026年09月08日
我国稀土回收行业:并购及产业合资成为主要资本化方式

我国稀土回收行业:并购及产业合资成为主要资本化方式

企业资本合作来看,2026年3月13日,北方稀土公告称,公司拟以自有资金出资1.16亿元与宁波铄腾新材料有限公司合资成立北方铄腾磁业(内蒙古)有限公司,并以新公司为主体建设年产10000吨含铈钕铁硼磁性材料项目。本项目一期建设工期计划20个月,二期建设工期计划20个月;本工程总投资5.95亿元,其中项目一期总投资4.4

2026年08月24日
工业金属行业:中国市场增速快于全球 铜铝产量双双增长

工业金属行业:中国市场增速快于全球 铜铝产量双双增长

产业链来看,工业金属行业产业链上游为矿产采选,包括铜矿、铝土矿、铅锌矿;中游为冶炼加工,其中金属冶炼包括铜冶炼、铝冶炼、铅锌冶炼,金属加工包括铜加工、铝加工;下游为终端应用,覆盖电力电网、新能源汽车、光伏、机器人、工程机械、消费电子等领域。

2026年08月07日
我国焊接材料行业:产需量持续五年稳增长 焊丝产量占比超60%

我国焊接材料行业:产需量持续五年稳增长 焊丝产量占比超60%

从需求量来看,2021年到2025年我国焊接材料需求量持续增长,到2025年我国焊接材料需求量为455万吨。

2026年07月16日
我国铜加工行业处转型升级阶段 综合产量稳步增长 铜线材为市场主流材料

我国铜加工行业处转型升级阶段 综合产量稳步增长 铜线材为市场主流材料

产量结构来看,2025年我国铜加工材中铜线材产量最高,占比49.1%,接近市场的一半;铜带材、铜管材产量占比超过10%,分别占比11.5%和10.8%;其次分别为铜棒材、铜箔材、铜排板、铸造铜合金,分别占比8.9%、6.6%、6.0%、3.7%。

2026年06月09日
我国铝加工行业:铝挤压材产量占比44.6%领跑 铝板带材产量连续三年增长

我国铝加工行业:铝挤压材产量占比44.6%领跑 铝板带材产量连续三年增长

铝加工材产量来看,2021-2024年,我国铝加工材产量逐年增长,到2025年起产量小幅度下滑。2025年我国铝加工材产量约4880万吨,同比下降0.4%。

2026年05月29日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部