
参考中国报告网发布《2017-2022年中国核能发电行业市场发展现状及十三五盈利战略分析报告》
1核能发电占比与国际有差距,提升空间大
和国际其他国家相比,我国核能发电有很大提升空间。
核电为低碳清洁能源,兼具高效率和稳定性,核电站可作为基荷电站,是很多国家的重点方向,同时也是改善中国能源结构的必选项。世界核协会统计出全球31个拥有核电的国家2o16年核电发电量占其总发电量的比例,其中中国大陆核电占总发电量比例仅为3. 6 0)a,排名倒数第7名,相比较其他国家的发电量,我国核电发电占比较低,原因在于我国电力供过于求,同时弃核率较高。

2“十三五”规划30GW市场空间,核电建设加速
十三五30GW市场空间。根据《电力发展“十三五”规划》,十三五期间全国核电投产约30GW、开工建设30GW以上,到2020年核电运行装机容量将达58GW。
今年8机组开工5机组建成,将新增6. 4GW装机,未来每年6GW装机。由于2016年核电项目是零核准,新开工项目也是零,因此2020年前核电建设需要加速。
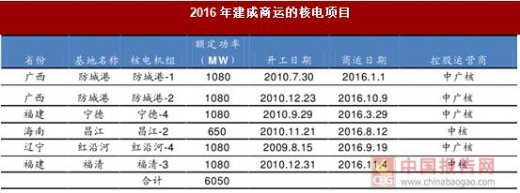
截止2017年5月我国投入商运的核电机组总共是36台,总装机容量为32. 64GW,还有26GW的空间。从往年装机看,2016年建成并网发电的核电项目有6.05GW, 2017年建成的五台机组会新增6. 41 GW,未来每年需要6GW的装机量。
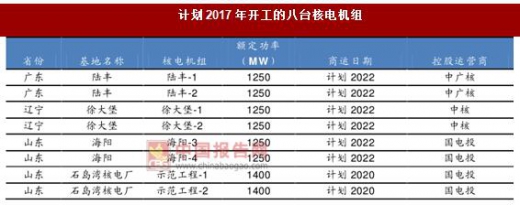
短期来看,国家能源局(CC 2017年能源工作指导意见》提出,2017年内计划开工8台机组,这八台机组分别是陆丰1,2号机组,徐大堡1, 2号机组,海阳3, 4号机组以及石岛湾核电厂示范工程1, 2号机组。
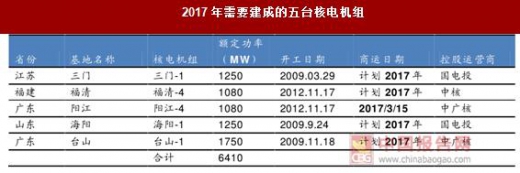
建成5台机组:三门1号机组、福清4号机组、阳江4号机组、海阳1号机组、台山1号机组项目。
据报道,计划2017年内建成的五台核电机组已陆续完成调试,为接下来的并网发电做好了准备。其中的三门1号机组是我国引进美国西屋的全球首台AP1000三代机组,同时也是国内开建的首台三代核电机组。
十三五期间核电设备市场规模2000亿元。
目前国内拥有核电运营牌照的只有中核集团、中广核集团、国家电力投资集团三大核企。随着国内核电项目审批的加快,核电设备将迎来新一轮的发展,核电设备商将直接受益。核电设备包括核岛设备、常规岛设备以及辅助系统。
三代核电站的平均建造成本在1. 3万元//kw,在核电投资中,设备、基建、其他项目分别占总投资额的5 0 0)a , 4 O 0)a , 10 0)a。
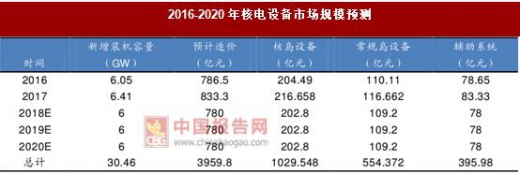
在设备中,核岛设备、常规岛设备、辅助设备分别占设备投资额的52%, 28%, 2叭。那么粗略测算可知,“十三五”期间全国核电投产30GW,对应的核电设备市场规模有望达到2000亿元。
核岛核心设备市场布局已经开始。
国内核电设备主要的供应商为国有企业,近年来包括台海核电、应流股份、纽威股份、江苏神通、南风股份、浙富控股等在内的民营核电设备企业也在快速成长,在主管道、阀门、主泵泵壳、HVAC、控制棒驱动机构等领域取得了市场领先地位,部分企业已经开始在核岛核心设备市场进行布局。
标的方面,推荐建成了国内首条中子吸收材料板生产线的应流股份,核电设备重要供应商台海核电。
1核能发电占比与国际有差距,提升空间大
和国际其他国家相比,我国核能发电有很大提升空间。
核电为低碳清洁能源,兼具高效率和稳定性,核电站可作为基荷电站,是很多国家的重点方向,同时也是改善中国能源结构的必选项。世界核协会统计出全球31个拥有核电的国家2o16年核电发电量占其总发电量的比例,其中中国大陆核电占总发电量比例仅为3. 6 0)a,排名倒数第7名,相比较其他国家的发电量,我国核电发电占比较低,原因在于我国电力供过于求,同时弃核率较高。
2016年部分国家核电占发电量的比例

数据来源:中国统计数据库
2“十三五”规划30GW市场空间,核电建设加速
十三五30GW市场空间。根据《电力发展“十三五”规划》,十三五期间全国核电投产约30GW、开工建设30GW以上,到2020年核电运行装机容量将达58GW。
今年8机组开工5机组建成,将新增6. 4GW装机,未来每年6GW装机。由于2016年核电项目是零核准,新开工项目也是零,因此2020年前核电建设需要加速。
截止2017年5月我国投入商运的核电机组总共是36台,总装机容量为32. 64GW,还有26GW的空间。从往年装机看,2016年建成并网发电的核电项目有6.05GW, 2017年建成的五台机组会新增6. 41 GW,未来每年需要6GW的装机量。
短期来看,国家能源局(CC 2017年能源工作指导意见》提出,2017年内计划开工8台机组,这八台机组分别是陆丰1,2号机组,徐大堡1, 2号机组,海阳3, 4号机组以及石岛湾核电厂示范工程1, 2号机组。
建成5台机组:三门1号机组、福清4号机组、阳江4号机组、海阳1号机组、台山1号机组项目。
2016年建成商运的核电项目
资料来源:中国报告网整理
计划2017年开工的八台核电机组
资料来源:中国报告网整理
据报道,计划2017年内建成的五台核电机组已陆续完成调试,为接下来的并网发电做好了准备。其中的三门1号机组是我国引进美国西屋的全球首台AP1000三代机组,同时也是国内开建的首台三代核电机组。
2017年需要建成的五台核电机组
资料来源:中国报告网整理
十三五期间核电设备市场规模2000亿元。
目前国内拥有核电运营牌照的只有中核集团、中广核集团、国家电力投资集团三大核企。随着国内核电项目审批的加快,核电设备将迎来新一轮的发展,核电设备商将直接受益。核电设备包括核岛设备、常规岛设备以及辅助系统。
三代核电站的平均建造成本在1. 3万元//kw,在核电投资中,设备、基建、其他项目分别占总投资额的5 0 0)a , 4 O 0)a , 10 0)a。
在设备中,核岛设备、常规岛设备、辅助设备分别占设备投资额的52%, 28%, 2叭。那么粗略测算可知,“十三五”期间全国核电投产30GW,对应的核电设备市场规模有望达到2000亿元。
2016-2020年核电设备市场规模预测
资料来源:中国报告网整理
核岛核心设备市场布局已经开始。
国内核电设备主要的供应商为国有企业,近年来包括台海核电、应流股份、纽威股份、江苏神通、南风股份、浙富控股等在内的民营核电设备企业也在快速成长,在主管道、阀门、主泵泵壳、HVAC、控制棒驱动机构等领域取得了市场领先地位,部分企业已经开始在核岛核心设备市场进行布局。
标的方面,推荐建成了国内首条中子吸收材料板生产线的应流股份,核电设备重要供应商台海核电。
资料来源:中国报告网整理,转载请注明出处(GQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






