参考中国报告网发布《2017-2022年中国天然气分布式能源市场发展态势及十三五竞争战略分析报告》
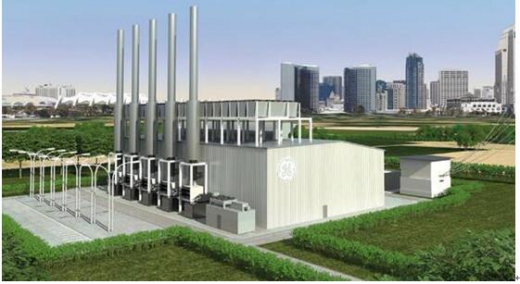 日前,国家能源局发布《关于加快推进天然气利用的意见》(征求意见稿)提出,逐渐将天然气培育为我国现代能源体系的主体能源,并大力发展天然气分布式能源。
“分布式能源”是指分布和安装在用户端的高效冷/热电联供系统,系统能够在消费地点(或附近)发电,高效利用发电产生的废能生产热和电,实现综合利用,具有能效损耗小、污染少、运行灵活、系统经济性好等特点。天然气分布式能源,就是以天然气为燃料,实现直接满足用户多种需求的能源梯级利用。
早在20世纪70年代初期,天然气分布式能源就已兴起于欧美发达国家。上世纪90年代末,我国也出现了类似于分布式能源的天然气供能单位。2011年10月,国家发展改革委、财政部、建设部、国家能源局联合发布《关于发展天然气分布式能源的指导意见》,明确了天然气分布式能源的发展目标和具体政策措施。2013年9月,国务院发布《大气污染防治行动计划》,制定了我国未来五年大气污染防治的时间表和路线图。在政策的推动下,全国开始推广建设天然气分布式能源示范项目,市场呈现快速增长态势。
但是,近两年由于天然气价格较高,天然气分布式能源的经济性大幅降低,以致国内大部分新建天然气分布式能源项目陷入停滞状态。2015年末,随着我国天然气价格下调0.7元/立方米,天然气体制改革之路开启,为天然气分布式能源提供了新的发展契机,天然气分布式能源市场又逐步复苏。
在2011年发布的《关于发展天然气分布式能源的指导意见》中曾提出,“十二五”的发展目标是启动一批天然气分布式能源示范项目,计划建设1000个左右的天然气分布式能源项目,建设10个左右的分布式能源示范区域。然而,据不完全统计,截至2015年底,我国天然气分布式能源项目共计288个,总装机容量1.1万兆瓦,远未实现预期目标,天然气分布式能源发展中仍有很多问题待解决。
首先,政策不完善,并网难。近年来,我国虽然也出台了一些有关分布式能源发展的政策法规,但其中条款大多只是一些原则性的规定,配套的鼓励和补贴政策很少,可操作性不强。目前,上海、长沙等地出台了天然气分布式能源项目的设备投资补贴。但是从国家层面尚无具体的补贴标准。此外,很多项目的监管力度不够,有些项目在建成以后迟迟难以并网。这是“十二五”主要任务与目标均未实现的一个主要原因。
其次,成本高。近年来我国煤炭价格大幅跳水,天然气的价格相对较高,目前天然气的发电成本远高于煤电成本,大部分天然气发电企业只能靠国家政策的补贴得以存活,许多天然气分布式能源项目由于成本高难以运行。经济性成为阻碍天然气分布式能源发展的一大主因。同时,天然气分布式能源关键设备基本依靠进口,造价高昂,一般项目每千瓦投资高达1.5万~1.8万元,且投资回报时间长,普遍超过10年。天然气分布式能源高昂的成本,使许多投资企业望而却步。
再次,人们对天然气分布式能源的认知不完全。我国供电市场一直以来都是火电占主导地位,而天然气分布式能源在现行的电力管理和监管体制下,部分企业没有认识到分布式能源发电的价值,特别是对天然气分布式能源发电的环境效益及安全可靠性认识不够。
最后,天然气分布式能源项目在立项、审批,以及建设方面往往要比常规的电力项目困难,也影响了其快速发展。
近几年,每当进入冬季采暖期,国内多地雾霾现象就异常严重,空气污染治理已成为当务之急。天然气分布式能源节能减排效果明显,可以优化天然气利用,并能发挥对电网和天然气管网的双重削峰填谷作用,增加能源供应的安全性。目前,我国天然气供应面相对宽松,随着油气体制改革加快,气价进一步市场化,同时电力体制改革也在深入推进,多重利好支撑,天然气分布式能源迎来了发展的好时机。
2017年将是天然气分布式能源快速发展的元年,“十三五”期间天然气分布式能源项目将成为重要投资热点,也将成为天然气下游领域新兴需求的增长点。
资料来源:公开资料,中国报告网整理,转载请注明出处(ww)。
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。