
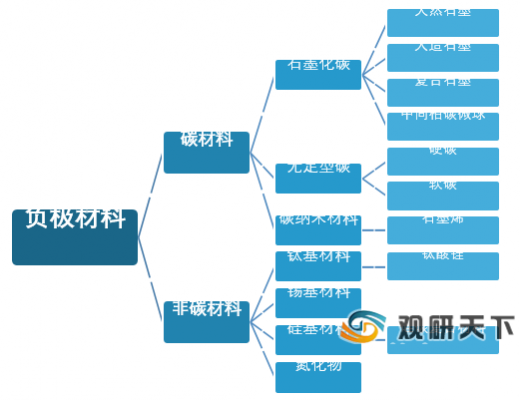
负极材料,是指电池中构成负极的原料,它是由负极活性物质、粘合剂和添加剂混合制成糊状均匀涂抹在铜箔两侧,经干燥、滚压而成。负极材料可分为碳材料和非碳材料两大类,碳材料包括人造石墨、天然石墨、中间相碳微球和硬碳软碳等,非碳材料包括硅基材料、锡基材料和钛酸锂等。
目前负极材料主要有天然石墨、人造石墨、中间相碳微球和硅碳材料等。其中天然石墨和人造石墨因其成本低、工艺成熟等优点应用最为广泛。
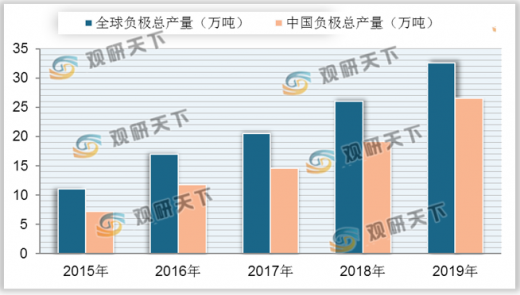
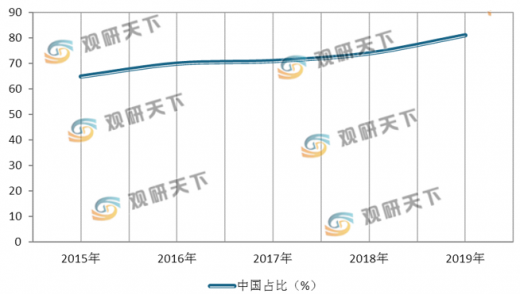
2019年全球负极材料产量达到32.6万吨,同比增长25.38%。其中中国负极材料产量为26.5万吨,同比增长38.02%,占比全球产量的81%。根据数据显示,自2015年以来,中国负极材料总产量呈逐年增长态势。
中国负极材料市场份额最大的企业为贝特瑞,占比22.6%;其次是江西紫宸,占比17.5;杉杉股份在第三位,占比17%,;然后是凯金能源,市场份额达到17%,行业集中度较高。
以上数据资料参考《2020年中国负极材料行业前景分析报告-行业运营态势与发展前景预测》。
各类行业分析报告查找请登录chinabaogao.com或gyii.cn
负极材料分类
数据来源:公开资料整理
目前负极材料主要有天然石墨、人造石墨、中间相碳微球和硅碳材料等。其中天然石墨和人造石墨因其成本低、工艺成熟等优点应用最为广泛。
主流负极材料及其特点
| 类型 |
天然石墨 |
人造石墨 |
中间相炭微球 |
硅碳材料 |
| 理论容量 |
340-370mAh/g |
310-360mAh/g |
300-340mAh/g |
>400mAh/g |
| 首次效率 |
0.9 |
0.93 |
0.94 |
0.84 |
| 循环寿命 |
良好 |
优秀 |
优秀 |
较差 |
| 安全性 |
较差 |
良好 |
优秀 |
较差 |
| 倍率性 |
较差 |
良好 |
优秀 |
较好 |
| 成本 |
最低 |
较低 |
较高 |
最高 |
| 优点 |
工艺简单、成熟 |
工艺成熟,循环性好 |
倍率性好 |
理论能量密度高 |
| 缺点 |
电解液相容性较差 |
克容量低 |
工艺复杂,成本较高 |
工艺复杂、首次库伦效率低、循环性差 |
| 发展方向 |
降低成本,改善循环性与安全性 |
降低成本,提高克容量 |
简化制备过程,降低成本 |
提高首次库伦效率,改善循环性 |
数据来源:公开资料整理
2019年全球负极材料产量达到32.6万吨,同比增长25.38%。其中中国负极材料产量为26.5万吨,同比增长38.02%,占比全球产量的81%。根据数据显示,自2015年以来,中国负极材料总产量呈逐年增长态势。
2015-2019年全球及中国负极材料产量
数据来源:公开资料整理
2015-2019年中国负极材料产量在全球占比
数据来源:公开资料整理
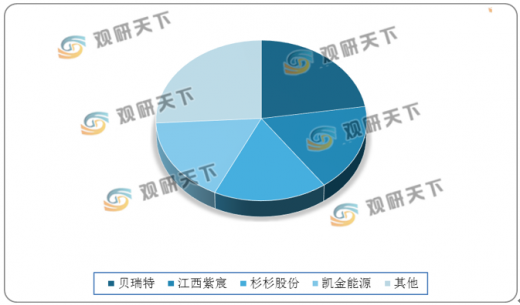
中国负极材料市场份额最大的企业为贝特瑞,占比22.6%;其次是江西紫宸,占比17.5;杉杉股份在第三位,占比17%,;然后是凯金能源,市场份额达到17%,行业集中度较高。
2019年中国负极材料市场份额占比
数据来源:公开资料整理(LJ)
以上数据资料参考《2020年中国负极材料行业前景分析报告-行业运营态势与发展前景预测》。
各类行业分析报告查找请登录chinabaogao.com或gyii.cn
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








