
参考观研天下发布《2018年中国天然气管道行业分析报告-市场深度调研与投资前景预测》
1、世界天然气管道输送行业发展概况
世界天然气储量分布不均衡,产需区域严重分隔为天然气管道输送行业发展提供了基本土壤,随着天然气在能源消费结构中的占比提升,世界天然气生产量及消费量快速增长,进一步推动了天然气管道输送行业的大力发展。
天然气管输业是资本密集性行业,发展或建设天然气管道必须有消费市场,特别是大用户群体(如工业、原料和发电用户)作保证及持续、稳定的供气源为依托。因此,从世界范围来看,北美、俄罗斯和欧洲是天然气管网 发达的地区,这些国家和地区的天然气管道输送基础设施的规模和复杂性都居世界前列。
根据预测分析,世界天然气的年均消费增长速度将达 1.7%,2025 年和 2030 年世界天然气消费量分别达 4.23 万亿立方米和 4.47 万亿立方米。随着经济的发展和环保意识的增强,天然气管道建设仍将在世界范围内持续增加。
2、中国天然气管输行业发展概况
我国天然气资源主要集中在中西部地区,需求市场则相对集中在东部和南部地区,产需分隔现象明显。国内的天然气输配基础设施短缺,阻碍了将天然气由供应源头输送至 终用户,输气管道的建设对天然气市场的发展起着巨大的推动作用。
我国天然气管道建设经历了两个阶段:第一阶段完成了局部天然气管网的建设,即陕甘宁气田和四川盆地天然气外输管线工程。第二阶段建设了我国东西方向天然气输气干线,即西气东输工程。国家发改委印发的《天然气发展“十三五” 规划》(发改能源〔2016〕2743 号)中提到,“十二五”期间,我国天然气进口战略通道格局基本形成,西北战略通道逐步完善,中亚 A、B、C 线建成投产;西南战略通道初具规模;东北战略通道开工建设;海上进口通道发挥重要作用。
我国迅速增长的天然气需求对供给产生巨大压力,天然气管道长度未来将快速增长。国家发改委印发的《天然气发展“十三五”规划》中提出,“十三五” 期间,我国将新建天然气主干及配套管道 4 万公里,2020 年总里程将达到 10.4 万公里,干线输气能力将超过 4,000 亿立方米/年;地下储气库将累计形成工作气量 148 亿立方米。
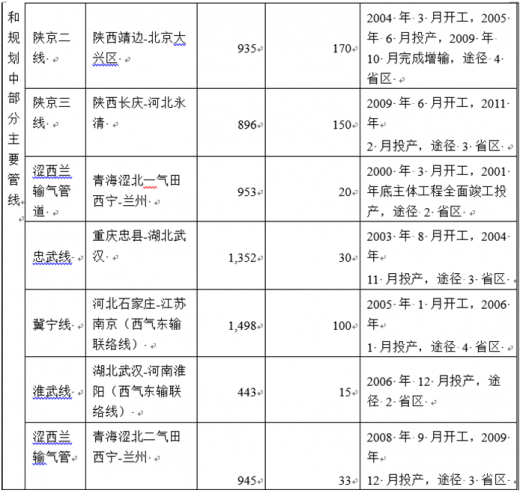
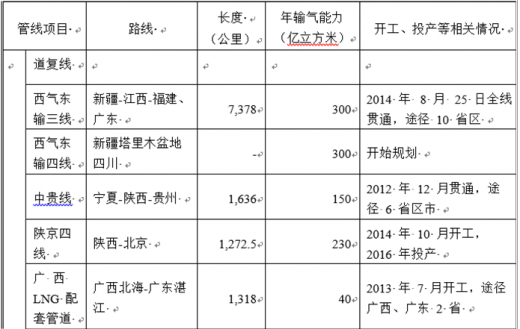
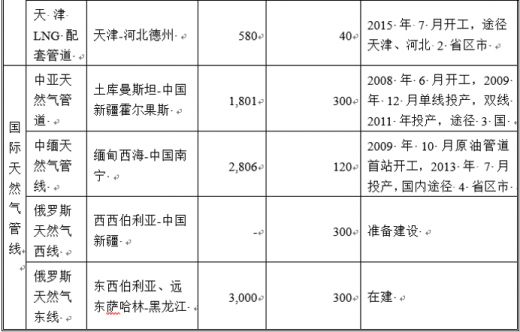
目前我国初步形成了以西气东输一线、西气东输二线、西气东输三线以及陕京线等管道为主干,以兰银线、淮武线、冀宁线为联络线的国家级天然气基干管网。同时川渝、华北、长三角洲等地区已经形成相对完善的区域管网。

1、世界天然气管道输送行业发展概况
世界天然气储量分布不均衡,产需区域严重分隔为天然气管道输送行业发展提供了基本土壤,随着天然气在能源消费结构中的占比提升,世界天然气生产量及消费量快速增长,进一步推动了天然气管道输送行业的大力发展。
天然气管输业是资本密集性行业,发展或建设天然气管道必须有消费市场,特别是大用户群体(如工业、原料和发电用户)作保证及持续、稳定的供气源为依托。因此,从世界范围来看,北美、俄罗斯和欧洲是天然气管网 发达的地区,这些国家和地区的天然气管道输送基础设施的规模和复杂性都居世界前列。
根据预测分析,世界天然气的年均消费增长速度将达 1.7%,2025 年和 2030 年世界天然气消费量分别达 4.23 万亿立方米和 4.47 万亿立方米。随着经济的发展和环保意识的增强,天然气管道建设仍将在世界范围内持续增加。
2、中国天然气管输行业发展概况
我国天然气资源主要集中在中西部地区,需求市场则相对集中在东部和南部地区,产需分隔现象明显。国内的天然气输配基础设施短缺,阻碍了将天然气由供应源头输送至 终用户,输气管道的建设对天然气市场的发展起着巨大的推动作用。
我国天然气管道建设经历了两个阶段:第一阶段完成了局部天然气管网的建设,即陕甘宁气田和四川盆地天然气外输管线工程。第二阶段建设了我国东西方向天然气输气干线,即西气东输工程。国家发改委印发的《天然气发展“十三五” 规划》(发改能源〔2016〕2743 号)中提到,“十二五”期间,我国天然气进口战略通道格局基本形成,西北战略通道逐步完善,中亚 A、B、C 线建成投产;西南战略通道初具规模;东北战略通道开工建设;海上进口通道发挥重要作用。
我国迅速增长的天然气需求对供给产生巨大压力,天然气管道长度未来将快速增长。国家发改委印发的《天然气发展“十三五”规划》中提出,“十三五” 期间,我国将新建天然气主干及配套管道 4 万公里,2020 年总里程将达到 10.4 万公里,干线输气能力将超过 4,000 亿立方米/年;地下储气库将累计形成工作气量 148 亿立方米。
目前我国初步形成了以西气东输一线、西气东输二线、西气东输三线以及陕京线等管道为主干,以兰银线、淮武线、冀宁线为联络线的国家级天然气基干管网。同时川渝、华北、长三角洲等地区已经形成相对完善的区域管网。
我国主要天然气管线布局情况

资料来源:公开资料整理
资料来源:观研天下整理,转载请注明出处。(ww)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








