
咨询热线

400-007-6266

010-86223221

2018年我国锂电行业市场格局与投资建议分析 龙头集聚 客户结极定未来

        1、龙头集聚,马太效应将体现

        参考观研天下发布《2018年中国动力锂电池行业分析报告-市场运营态势与发展趋势预测》

        纯电客车、纯电专用车代表的商用车产品集中于年末放量,受整车产销节奏影响,我国动力电池市场 17 年依然体现出显著的装机量翘尾;2017 年我国动力电池总装机量 36.4GWh,其中 11/12 月两个月累计装机量达到 18.7GWh,占全年总装机量的一半。 
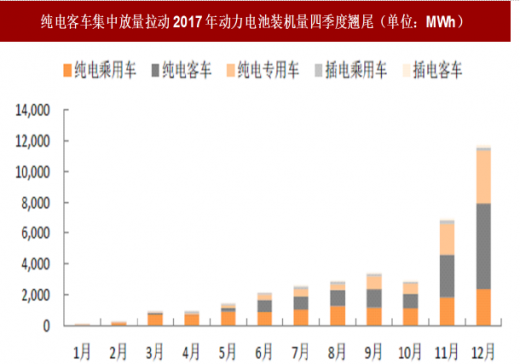

数据来源:公开数据整理
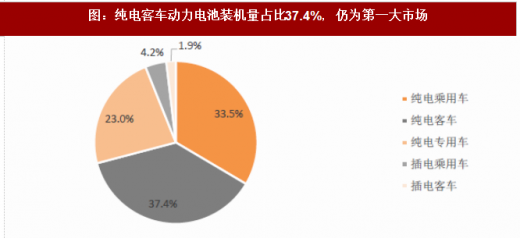
        下游应用方面纯电客车累计装机量 13.6GWh,市场份额占比约为 37.4%,仍为国内动力电池下游第一大细分市场;纯电乘用车累计装机 12.2GWh,市场份额占比约为 33.5%,暂列第二大市场。 


数据来源:公开数据整理
 
        一超三强,动力电池四大家依旧

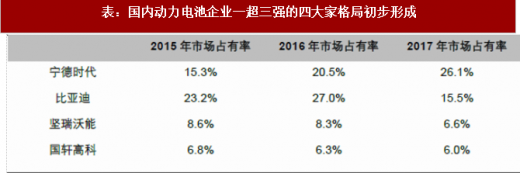
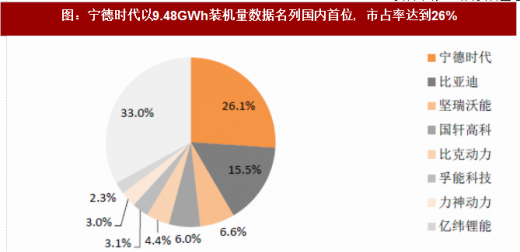
        动力电池企业方面,根据数据测算,宁德时代累计动力电装机量约为9.48GWh,市场份额约为 26.1%,名列国内第一;行业 CR3 达到 49%(16 年 55.8%),CR5 达到59%(16 年 67.8%),市场集中度似乎略有下滑。 

        我们认为市场集中度提高是行业发展的长期趋势,17 年之所以出现市场集中度的表观下滑,是由于三元动力电池的快速爆发给与动力电池新进企业更多的参与机会,而这一市场尚未经过洗牌和出清。随着国家补贴政策进一步向优秀技术企业倾斜,市场集中度继续提高概率较大。 

资料来源:公开资料整理


数据来源:公开数据整理

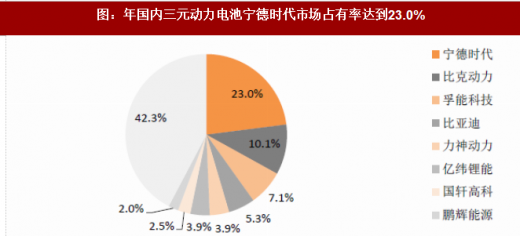
        在三元动力电池领域,竞争格局相对分散;宁德时代市场占有率 23.0%排名第一,比克动力(10.1%)、孚能科技(7.1%)、比亚迪(5.3%)分列 2/3/4 位,CR5 约为 49.4%。 

数据来源:公开数据整理


        三元动力电池领域作为一个较为年轻的细分市场,目前方形、圆柱、软包技术路线相对独立且百家争鸣,方形锂电龙头宁德时代、传统圆柱电池强者比克动力、软包新势力孚能科技均取得主机厂认可,并获得较高的市场份额。考虑到三元动力电池仍处在技术体系持续革新(NCM333/523/622/811 的正极材料体系升级)、下游应用渗透率提高(乘用车、专用车的能量密度诉求)的叠加时代,三元动力电池领域仍有可能凭借技术差异化走出新强者,如持续推进高镍三元材料自产的传统铁锂电池强者国轩高科。 

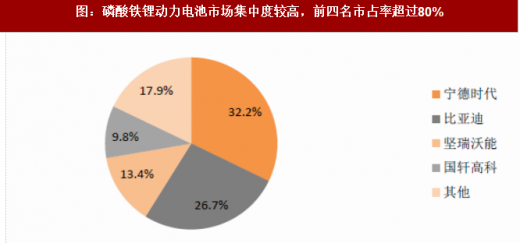
        相对于三元动力电池市场的分散,磷酸铁锂动力电池市场显著集中,其中宁德时代的市场占有率已经达到 32.3%,排名行业首位;比亚迪(26.7%)、坚瑞沃能(13.4%)、国轩高科(9.8%)分行业 2/3/4 位,行业 CR4 达到 82.1% 。
 

数据来源:公开数据整理


        我们认为,传统动力锂电大厂对磷酸铁锂动力电池市场已经具备足够的统治力,且由于磷酸铁锂电池受限于能量密度,未来市场局限于客车(配套粘性)、专用车(价格敏感)、低续航乘用车领域及储能市场领域,第一集团地位稳固,其他企业难有较大发展空间。 


数据来源:公开数据整理


        考虑到磷酸铁锂市场天花板下研发产出比的持续下滑,目前在磷酸铁锂电池市场不具备话语权的企业未来持续在该领域研发投入进行技术升级的可能性较低。18 年国家补贴新政中对非快充纯电客车的动力电池奖励级系统能量密度要求提高至 135wh/kg,目前仅宁德时代、国轩高科、比亚迪、亿纬锂能等少数企业具备该级别动力电池产业化能力,因此我们预计磷酸铁锂市场格局仍将保持高集中度。 


资料来源:公开资料整理
 
        2、投资龙头,客户结极定未来 

        动力电池产业目前处于“价格趋势长期下降,市场结极未来集中”的格局中,因此是否能以领先技术取得议价能力、以产业布局取得成本优势、以客户结极取得长期增长是投资中游环节必然关注的三大特质。 


资料来源:公开资料整理


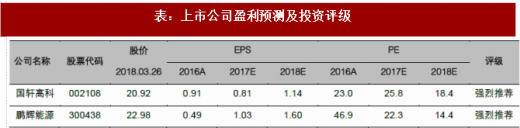
        因此产业格局、产品结极、技术参数、客户结极四项指标遴选下,我们强烈推荐关注行业龙头宁德时代、一线梯队领先者国轩高科。 

资料来源:公开资料整理 

 资料来源:观研天下整理,转载请注明出处。(ww) 

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


稳步前行!我国生物质能装机、发电量、供热规模及天然气产量全线增长

稳步前行!我国生物质能装机、发电量、供热规模及天然气产量全线增长

我国生物质能行业产业链上游涵盖生活垃圾、农作物秸秆、畜禽粪污、污泥等多元废弃生物质原料及配套专用设备;中游依托热化学、生物化学等核心技术,实现生物质能发电、清洁供热、生物天然气、生物液体燃料等多形态能源产品规模化转化;下游为应用场景,主要应用于电力供应、清洁供热、交通燃料三大核心消纳场景。

2026年10月20日
我国航空煤油行业产量、消费量及出口量均持续增长 中国香港为最大出口目的地

我国航空煤油行业产量、消费量及出口量均持续增长 中国香港为最大出口目的地

从产量来看,2023年到2025年我国航空煤油产量持续增长,到2025年我国航空煤油超5700万吨,同比增长5.76%。

2026年09月21日
我国稀土行业:多家企业股权发生变动 龙头企业加快向下游磁材、新材料领域布局

我国稀土行业:多家企业股权发生变动 龙头企业加快向下游磁材、新材料领域布局

2026年4月,山东金睿达稀土新材料有限公司完成超亿元B轮战略融资。据悉,本轮募集资金将全部投入高性能钕铁硼稀土永磁双基地建设,山东德州和江西赣州基地各规划年产5000吨,达产后将形成年产能1万吨格局,可稳定供应高牌号稀土永磁材料,满足新能源、智能制造等领域需求。

2026年09月09日
我国动力电池销量、装车量均高速增长 磷酸铁锂装车市占率超八成 宁德时代排名第一

我国动力电池销量、装车量均高速增长 磷酸铁锂装车市占率超八成 宁德时代排名第一

2026年上半年我国动力电池市场中,磷酸铁锂电池装车量272.0GWh,占总装车量81.0%,同比增长11.5%;三元电池装车量63.4GWh,占总装车量18.9%,同比增长14.2%。

2026年08月18日
我国固态电池行业市场规模倍增、出货量持续攀升 产业化进程全面提速

我国固态电池行业市场规模倍增、出货量持续攀升 产业化进程全面提速

我国固态电池行业产业链上游为材料及设备,包括正极材料、负极材料、固态电解质、集流体、封装材料、制造设备等;中游为固态电池制造;下游为应用领域,广泛应用于新能源汽车、储能系统、消费电子、电动垂直起降航空器(eVTOL)以及机器人等。

2026年07月09日
湿法隔膜成我国锂电池隔膜市场增长主力引擎 行业政策支持力度持续加码

湿法隔膜成我国锂电池隔膜市场增长主力引擎 行业政策支持力度持续加码

从市场结构来看,2025年我国锂电池隔膜市场以湿法隔膜为主,湿法隔膜出货量占比80.7%,干法隔膜出货量占比19.3%。

2026年07月07日
我国磷酸铁锂行业:正极材料需求爆发与产能扩张共振 2025年出口量暴增近9倍

我国磷酸铁锂行业:正极材料需求爆发与产能扩张共振 2025年出口量暴增近9倍

产业链来看,我国磷酸铁锂行业产业链上游为原材料,主要包括碳酸锂及磷酸铁,其中碳酸锂主要包括锂矿、盐湖卤水,而磷酸铁则包括磷矿石、磷酸、硫磺、硫酸;中游为磷酸铁锂正极材料和磷酸铁锂电池;下游为应用领域,应用于新能源汽车、储能、电动工具、5G基站、船舶运输等。

2026年06月26日
中国领跑全球锂电池智能装备市场 先导智能稳居行业龙头

中国领跑全球锂电池智能装备市场 先导智能稳居行业龙头

2021-2023年全球锂电池智能装备市场规模高速扩张,2024年受国内动力电池产能阶段性过剩影响,锂电池智能装备显著下滑,降幅达26.9%;进入2025年,市场呈现复苏态势,规模回升至583亿元。

2026年06月25日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部




