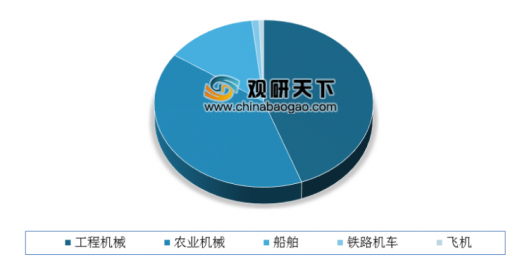
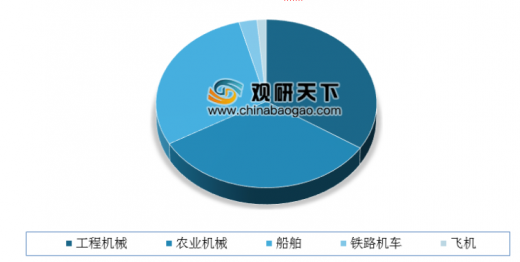
工程机械属于非道路移动机械,是非道路移动源的最主要排放来源。根据数据显示,在2018 年,工程机械排放碳氢化合物(HC)28.9 万吨,占整体非道路移动源HC 排放量44.5%;氮氧化物(NOx)为175.3 万吨,占整体非道路移动源 NOx 排放量的34.2%;此外颗粒物排放11.4 万吨。
目前工程机械对应的排放标准为2014年发布的非道路移动机械排放国三标准,对比国外来看,碳氧化物排放限制上基本相同,但是在碳氢化物、氮氧化物和微小颗粒的排放限制上, 国外市场的排放标准会更加严格。因此可见,未来国内排放标准趋严,标准逐渐向发达国家看齐是大势所趋。
而自2019年2月20日,生态环境部发布文件,从2020年12月1日起,凡不满足标准第四阶段要求的非道路移动机械不得生产、进口、销售。由此我国排放标准开始向国四切换。与现行的国三标准相比,国四标准进一步加强了对氮氧化物和颗粒物的排放限制。针对 37KW 以上的非道路移动机械,NOx 与 HC 的限制排放量减少 13%-45%,颗粒物的限制排放量减少 50-94%。
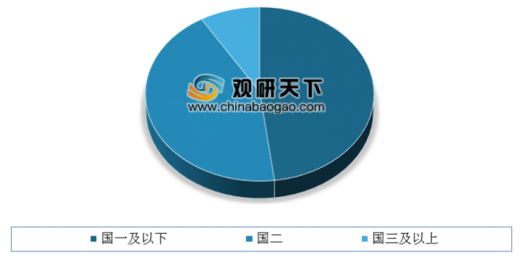
预计随着2020年12月国四标准正式实施,国二及以下标准的工程机械将会加速退出市场,带来可观的更新需求,从而也将给行业带来良好的发展机遇。以工程机械代表产品挖掘机为例,测算排放标准升级带来的需求影响。假设挖掘机平均寿命 8-12年,从第8年到第12年,每年更新20%。按照此测算,2019 年底国内国三及以上排放标准的挖掘机存量为 57.1 万台,占46.7%;国二排放标准的挖掘机存量为 55.2 万台,占比45.1%;国一及以下排放标准的挖掘机存量为 10.1 万台;占比8.2%。而在国4阶段,预计有10.1万台国一及以下排放标准挖掘机均属于高排放非道路移动机械,未来将全部淘汰;55.2万台国二排放标准挖掘机中,50%属于高排放非道路移动机械,无法进入高排放非道路移动机械禁用区,未来也将逐步淘汰。总体来看,受益于排放标准升级,预计挖掘机更新换代需求将达到 38.7 万台。
2018 年非道路移动源 HC 排放量构成
数据来源:公开数据整理
2018 年非道路移动源 NOx 排放量构成
数据来源:公开数据整理
目前工程机械对应的排放标准为2014年发布的非道路移动机械排放国三标准,对比国外来看,碳氧化物排放限制上基本相同,但是在碳氢化物、氮氧化物和微小颗粒的排放限制上, 国外市场的排放标准会更加严格。因此可见,未来国内排放标准趋严,标准逐渐向发达国家看齐是大势所趋。
各阶段国家非道路移动机械排放标准
排放标准 |
发布时间 |
核准时间 |
何时停止制造、进口、销售、注册登记上一代排放标准的产品 |
国一 |
2007.4 |
2007.10 |
2008.10-装用的柴油机-停止制造、销售 |
国二 |
2007.4 |
2009.10 |
2010.10-装用的柴油机-停止制造、销售 |
国三 |
2014.5 |
2014.10 |
2015.10-装用的柴油机-停止制造、销售 |
2016.4-非道路移动机械-停止制造、进口、销售 |
|||
2016.10-农业机械-停止制造、进口、销售 |
|||
国四 |
2014.5 |
2019.2 |
2020.12-装用的柴油机-停止制造、销售 2020.12-非道路移动机械-停止制造、进口、销售 |
资料来源:公开资料整理
而自2019年2月20日,生态环境部发布文件,从2020年12月1日起,凡不满足标准第四阶段要求的非道路移动机械不得生产、进口、销售。由此我国排放标准开始向国四切换。与现行的国三标准相比,国四标准进一步加强了对氮氧化物和颗粒物的排放限制。针对 37KW 以上的非道路移动机械,NOx 与 HC 的限制排放量减少 13%-45%,颗粒物的限制排放量减少 50-94%。
国四较国三标准排放量下降幅度对比
额定净功率(kW) |
HC+NOX(%) |
PM(%) |
560 以上 |
40 |
50 |
130-560 |
45 |
88 |
75-130 |
13 |
92 |
56-75 |
26 |
94 |
37-56 |
40 |
94 |
资料来源:公开资料整理
预计随着2020年12月国四标准正式实施,国二及以下标准的工程机械将会加速退出市场,带来可观的更新需求,从而也将给行业带来良好的发展机遇。以工程机械代表产品挖掘机为例,测算排放标准升级带来的需求影响。假设挖掘机平均寿命 8-12年,从第8年到第12年,每年更新20%。按照此测算,2019 年底国内国三及以上排放标准的挖掘机存量为 57.1 万台,占46.7%;国二排放标准的挖掘机存量为 55.2 万台,占比45.1%;国一及以下排放标准的挖掘机存量为 10.1 万台;占比8.2%。而在国4阶段,预计有10.1万台国一及以下排放标准挖掘机均属于高排放非道路移动机械,未来将全部淘汰;55.2万台国二排放标准挖掘机中,50%属于高排放非道路移动机械,无法进入高排放非道路移动机械禁用区,未来也将逐步淘汰。总体来看,受益于排放标准升级,预计挖掘机更新换代需求将达到 38.7 万台。
挖掘机按排放标准存量测算(单位:万台)
2008年 |
2009年 |
2010年 |
2011年 |
2012年 |
2013年 |
2014年 |
2015年 |
2016年 |
2017年 |
2018年 |
2019年 |
总计 存量 |
存量 占比 |
|
国内销量 |
7.20 |
9.34 |
16.38 |
17.38 |
10.76 |
10.49 |
8.46 |
5.06 |
6.30 |
13.06 |
18.43 |
20.91 |
122.4 |
- |
国一及以下 |
7.20 |
9.34 |
8.19 |
- |
- |
- |
- |
- |
- |
- |
- |
- |
10.1 |
8.2% |
国二 |
- |
- |
8.19 |
17.38 |
10.76 |
10.49 |
8.46 |
5.06 |
1.58 |
- |
- |
- |
55.2 |
45.1% |
国三及以上 |
- |
- |
- |
- |
- |
- |
- |
- |
4.73 |
13.06 |
18.43 |
20.91 |
57.1 |
46.7% |
资料来源:公开资料整理
2019 年底国内挖掘机保有量结构
各类行业分析报告查找请登录chinabaogao.com 或gyii.cn
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。