参考中国报告网发布《中国园林机械产业发展监测与投资定位研究报告》
1、行业的周期性、区域性及季节性特征
(1)周期性
国民经济整体运行情况对园林机械整机行业存在一定的影响,但由于园林机械产品的消费群体和终端客户数量较多、相对分散,市场需求与下游城市公共绿化及家庭绿化面积直接相关,产品应用领域广泛,与经济周期的相关性较弱,无明显的周期性特征。受此影响,园林机械零部件行业的周期性特征亦不明显。
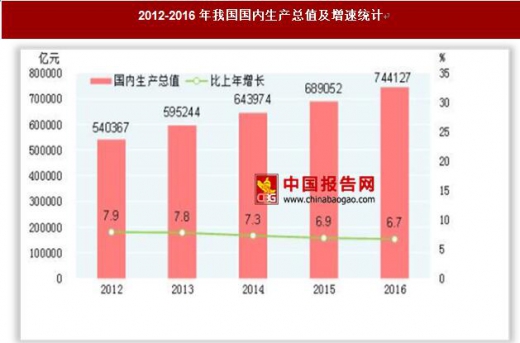
根据国家统计局数据统计显示,2012-2016年我国生产总值逐年稳步上升,2012年仅540367亿元,到2016年达到744127亿元,同比2012年增长了37.7%。近几年国内生产总值增长速度缓慢下降,到2016年为6.7%。
(2)区域性
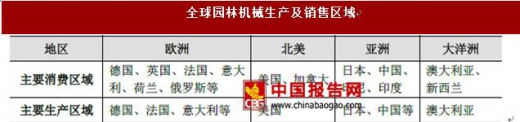
园林机械行业的区域性特征比较突出。在世界范围内,园林机械行业的生产地主要分布在中国、德国、美国和意大利等;同时,欧洲、北美是园林机械产品的主要消费地。但随着亚洲以及南美洲等发展中国家和地区的市场不断发展,世界园林机械市场逐步向着多元化的方向发展。
我国园林机械产品的生产主要集中在华东地区,包括浙江、江苏、上海、山东等省市,中部及西部地区企业较少,地域集中情况明显。
(3)季节性
园林机械整机产品受季节性影响,不同的产品淡旺季不一,而园林机械零部件行业受整机行业季节性的影响也存在相应的季节性。通常情况下,每年春季和夏季系北半球植被生长旺季,亦系园林机械整机的消费旺季。由于整机生产所需零部件从下达订单到零部件企业组织生产、运输需要一定的时间,因此整机行业对零部件的采购会有一定提前,零部件行业的销售旺季集中在年末的四季度和年初的一季度。
2、行业特有的经营模式及行业进入壁垒
(1)行业特有的经营模式
全球经济一体化加速了园林机械产业产能的转移,部分发达国家和地区的园林机械厂商已经开始将产能向发展中国家和地区转移。现阶段,国内大部分园林机械生产厂商主要以OEM的方式为国外企业提供贴牌生产,少数具有自主品牌和自主知识产权的企业通过多年的技术积累和创新,成功实现了由OEM向ODM的转型,同时开始致力于OBM经营。
园林机械零部件企业主要为整机生产厂商配套生产相关零部件,整机生产厂商通常会长时间严格考察和选择其合格供应商。零部件企业必须持续、稳定地符合整机生产厂商在产品质量、性能和产能等方面制定的标准和要求才能正式成为其合格供应商。但双方合作关系一旦确立,通常能长时间保持稳定,相互依存。
(2)进入行业的主要障碍
① 性能认证壁垒
国内园林机械产品主要出口欧洲、美国等发达国家和地区。这些国家和地区对于园林机械产品的环保、节能、安全等方面制定了较为严格的要求,整机产品必须通过相应性能认证才能进入当地市场进行推广和销售。
产品属于园林机械关键零部件,虽然没有直接要求通过上述认证,但是下游整机生产企业在确定上游零部件供应商前均会将零部件产品组装至整机产品进行认证测试。通过认证测试后,整机生产厂商才会正式确定零部件供应商并进行批量采购。从长期来看,欧美等发达国家和地区的这些规定有利于推动行业的技术进步和产业升级。
② 客户认证壁垒
全球各大园林机械整机生产厂商在选择零部件供应商时拥有一套严格的质量体系认证标准。通常情况下,零部件供应商需要通过国家、行业组织等建立的质量管理体系认证方可进入候选供应商名单;其后,整机生产厂商将按照各自确定的选择标准,对零部件供应商的各生产管理环节进行现场审核;最后,在批量采购前整机生产厂商还会对零部件产品进行反复的试装和验证,执行严格的质量检验程序。虽然认证程序复杂、耗时较长,但是双方的合作关系一旦确立,整机生产厂商通常不会轻易变更其零部件供应商。下游整机生产企业严格的认证标准对园林机械零部件行业新进竞争者形成了较高的准入门槛。
③ 资金壁垒
我国园林机械行业处于发展阶段,市场需求的不断变化以及竞争的不断加剧对企业采用新型工艺技术及先进生产设备提出了更高的要求。为了不断提升产品以及品牌附加值,企业需要不断增加在技术研发方面的资金和资源投入。另一方面,随着大宗商品价格不断波动,原材料、能源的价格也在不断变化。这要求企业通过大规模固定资产投资、实现规模化生产,形成较强的采购和销售议价能力,从而降低生产成本。因此,行业后续发展的资金门槛将不断上升。
1、行业的周期性、区域性及季节性特征
(1)周期性
国民经济整体运行情况对园林机械整机行业存在一定的影响,但由于园林机械产品的消费群体和终端客户数量较多、相对分散,市场需求与下游城市公共绿化及家庭绿化面积直接相关,产品应用领域广泛,与经济周期的相关性较弱,无明显的周期性特征。受此影响,园林机械零部件行业的周期性特征亦不明显。
根据国家统计局数据统计显示,2012-2016年我国生产总值逐年稳步上升,2012年仅540367亿元,到2016年达到744127亿元,同比2012年增长了37.7%。近几年国内生产总值增长速度缓慢下降,到2016年为6.7%。
数据来源:观研天下数据中心整理
(2)区域性
园林机械行业的区域性特征比较突出。在世界范围内,园林机械行业的生产地主要分布在中国、德国、美国和意大利等;同时,欧洲、北美是园林机械产品的主要消费地。但随着亚洲以及南美洲等发展中国家和地区的市场不断发展,世界园林机械市场逐步向着多元化的方向发展。
资料来源:公开资料整理
我国园林机械产品的生产主要集中在华东地区,包括浙江、江苏、上海、山东等省市,中部及西部地区企业较少,地域集中情况明显。
(3)季节性
园林机械整机产品受季节性影响,不同的产品淡旺季不一,而园林机械零部件行业受整机行业季节性的影响也存在相应的季节性。通常情况下,每年春季和夏季系北半球植被生长旺季,亦系园林机械整机的消费旺季。由于整机生产所需零部件从下达订单到零部件企业组织生产、运输需要一定的时间,因此整机行业对零部件的采购会有一定提前,零部件行业的销售旺季集中在年末的四季度和年初的一季度。
2、行业特有的经营模式及行业进入壁垒
(1)行业特有的经营模式
全球经济一体化加速了园林机械产业产能的转移,部分发达国家和地区的园林机械厂商已经开始将产能向发展中国家和地区转移。现阶段,国内大部分园林机械生产厂商主要以OEM的方式为国外企业提供贴牌生产,少数具有自主品牌和自主知识产权的企业通过多年的技术积累和创新,成功实现了由OEM向ODM的转型,同时开始致力于OBM经营。
园林机械零部件企业主要为整机生产厂商配套生产相关零部件,整机生产厂商通常会长时间严格考察和选择其合格供应商。零部件企业必须持续、稳定地符合整机生产厂商在产品质量、性能和产能等方面制定的标准和要求才能正式成为其合格供应商。但双方合作关系一旦确立,通常能长时间保持稳定,相互依存。
(2)进入行业的主要障碍
① 性能认证壁垒
国内园林机械产品主要出口欧洲、美国等发达国家和地区。这些国家和地区对于园林机械产品的环保、节能、安全等方面制定了较为严格的要求,整机产品必须通过相应性能认证才能进入当地市场进行推广和销售。
产品属于园林机械关键零部件,虽然没有直接要求通过上述认证,但是下游整机生产企业在确定上游零部件供应商前均会将零部件产品组装至整机产品进行认证测试。通过认证测试后,整机生产厂商才会正式确定零部件供应商并进行批量采购。从长期来看,欧美等发达国家和地区的这些规定有利于推动行业的技术进步和产业升级。
② 客户认证壁垒
全球各大园林机械整机生产厂商在选择零部件供应商时拥有一套严格的质量体系认证标准。通常情况下,零部件供应商需要通过国家、行业组织等建立的质量管理体系认证方可进入候选供应商名单;其后,整机生产厂商将按照各自确定的选择标准,对零部件供应商的各生产管理环节进行现场审核;最后,在批量采购前整机生产厂商还会对零部件产品进行反复的试装和验证,执行严格的质量检验程序。虽然认证程序复杂、耗时较长,但是双方的合作关系一旦确立,整机生产厂商通常不会轻易变更其零部件供应商。下游整机生产企业严格的认证标准对园林机械零部件行业新进竞争者形成了较高的准入门槛。
③ 资金壁垒
我国园林机械行业处于发展阶段,市场需求的不断变化以及竞争的不断加剧对企业采用新型工艺技术及先进生产设备提出了更高的要求。为了不断提升产品以及品牌附加值,企业需要不断增加在技术研发方面的资金和资源投入。另一方面,随着大宗商品价格不断波动,原材料、能源的价格也在不断变化。这要求企业通过大规模固定资产投资、实现规模化生产,形成较强的采购和销售议价能力,从而降低生产成本。因此,行业后续发展的资金门槛将不断上升。
资料来源:中国报告网整理,转载请注明出处(GQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。