参考中国报告网发布《2017-2022年中国骨科植入医疗器械行业发展格局现状及发展策略研究报告》
一、行业进入壁垒
1、市场准入壁垒
国家药监局实行严格的医疗器械生产、经营许可证和产品注册制度,对新设立的医疗器械生产企业需要省级药监部门审核并批准《医疗器械生产许可证》,医疗器械经营企业需要市级药监部门审核并批准《医疗器械经营许可证》。除此之外,必须获得产品注册证后才能进行医疗器械产品的生产和销售。相对于第一、第二类医疗器械,第三类医疗器械在产品试制、注册检测、标准建立、注册检验、临床试验、注册申报等各个环节都有更加严格的标准和管理规定。
一般来说,新进企业拟生产和销售骨科医疗器械产品,从产品研发、临床试验、完成注册并投放市场,需要3-5 年的时间,大大增加了新企业进入的难度。
2、产品技术和生产工艺壁垒
医疗器械行业是一个多学科交叉、知识密集、资金密集型的产业,本行业产品是综合了医学、生物力学、医用材料学、机械制造等多种学科的高新产品。产品专有技术积累和科研开发能力的培养是一个长期的过程,一般企业在短时间内无法迅速形成。
同时骨科医疗器械行业对生产环境,产品的制造工艺和制造设备都有极高的要求,生产和加工工艺将直接决定产品的性能和使用效果,直接影响到手术的成功率。骨科医疗器械产品在长期的生产过程中不断优化和改进,对于缺乏符合要求的工艺设备以及缺乏长期的工艺技术经验积累的企业很难生产出质量稳定的合格产品。
3、人才壁垒
产品技术和生产工艺壁垒是进入本行业的重要壁垒,而其中关键因素在于具有高水平、多学科背景的复合型专业人才。成熟的骨科医疗器械产品开发往往需要医学、生物力学、医用材料学、机械制造学等多学科的专业技术人才协同工作。
而一个成熟产品从设计到到检测再到临床通过并获得注册,往往需要3-5 年的时间,以此来看,核心技术人才往往需要2-3 个成熟产品的研发经验。医疗器械行业本身在我国就起步较晚,而高校研究机构中更是缺乏这样的科研条件,所以符合条件的高端人才在短时间内难以大规模培养,这构成了进入本行业的重要壁垒。
4、品牌壁垒
市场和客户对医疗器械品牌的认知需要一个长期的过程,公司品牌从建立到获得客户的认可需要长期培养和精心的维护,品牌影响力需要产品质量、客户满意度等多方面、长期的建设。
5、市场推广渠道壁垒
医疗器械行业普遍采用经销商、代理商销售的经营模式,厂商会对其在某一地区或者某些医院的产品销售进行授权。而该行业对经销商、代理商的要求也较高,除了需要获得药监部门的审批以及一定的财务能力和营销能力外,还需要对医院提供专业化的服务。
一个成熟的、稳定的、共赢的营销网络建设往往需要较长的时间,而这也构成了进入本行业的一个重要壁垒。
二、市场供求状况及行业利润水平变动趋势
1、市场供求状况
从供给来看,由于国家产业政策的支持及市场需求的拉动,我国骨科医疗器械行业发展迅速,骨科医疗资源日趋丰富。但是由于国家药监局实行严格的医疗器械生产许可证制度,这样的市场准入机制使得医疗器械生产企业的数量增长低于市场规模的增长。2008 到2013 年医疗器械生产企业从13,141 家增加到15,698家,其中三类医疗器械生产企业从2,240 家增加到了2,676 家,年复合增长率3.62%。从需求来看,我国人口总数继续增长,老龄化进程加快,人们健康意识不断提高,我国骨科医疗器械市场需求呈现快速增长态势。
2、骨科医疗器械行业利润水平
骨科医疗器械行业利润水平的变动主要受国家政策、研发的持续投入、新产品的开发、市场营销能力、成本控制能力及原材料价格波动等因素影响,公司可以通过提升产品性能、加强成本控制能力以及提高生产技术和自动化水平不断提高自身的利润水平。另外,随着国家医改政策的不断深入、医保范围的逐步扩大、国民生活水平的提高和医疗保健需求的持续增长,下游行业对骨科医疗器械将会持续保持旺盛的需求,产品利润率将会维持在相对较高的水平。对单个企业而言,如具有较强的自主创新能力、较高的生产技术和自动化水平,随着生产规模的不断扩大、产品种类的不断完善,企业产品毛利率在行业内可保持较高水平。
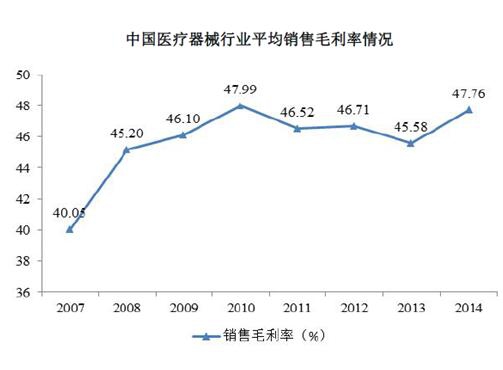
关于本公司及同行业可比(拟)上市公司利润水平的具体情况可参见本招股说明书“第十一节 管理层讨论与分析”之“二(四)毛利及毛利率分析”。
资料来源:中国报告网整理,转载请注明出处(XZJ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。