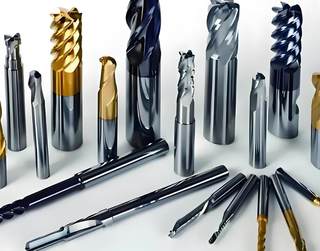
我国机床工具产品出口自2010年1月以后一直呈现快速增长趋势,回升最快、增幅最大的是切削刀具和磨料磨具等损耗类产品,而金属加工机床出口增长速度远远低于机床工具产品增速。磨料磨具对机床工具产品出口增长的贡献率比其所占出口份额高出12个百分点,为33.7%;金属加工机床却低7个百分点,为19.2%。据海关数据显示,人造刚玉、碳化硅、碳化硼等产品出口额成倍增长,是拉动磨料磨具出口大幅增长的主因。
国家为应对国际金融危机,自2008年底到2009年多次提高出口退税率,为我国经济尽快走出困境起了重要作用。随着我国经济好转,国家开始对出口退税政策收紧,主要针对“两高一资”产品,因此以出口这类产品为主的企业应思考如何尽快转变发展方式,在扩大高技术含量、高附加值和高效益产品的出口上下大力气。当前国际机床市场复苏显现出不稳定性和不平衡性,我国机床出口形势总体仍很严峻,面临着各自贸区的建立、ECFA的影响、人民币升值、原材料和劳动力成本上升等诸多不利因素。因此,加快出口产品结构调整仍是一项长期的艰巨的任务。
密切关注国际机床市场动态
随着下游行业需求的不断增长,2010年世界各主要机床生产国的机床产业均呈现复苏态势。订单量、消费额、进出口贸易等指标比2009年有了大幅增长,但与危机前水平仍有较大差距。2010年日本、韩国机床产值增长均在60%以上,而中国大陆是其机床第一大市场,在日本来自中国的机床订单同比增长300%以上,占海外订单总额30%以上。德国、美国机床行业尚在恢复中;虽然2010年产值仍为负增长,但美国从9月份开始,机床行业真正开始复苏;德国机床订单在三季度达到117%,其中海外订单增加了近一倍。由于生产周期较长,有相当一部分产品在下个年度才能交付,预计欧美生产2011年将明显提高。
2010-2015年中国金属切削机床行业市场调研及发展前景预测报告
目前,各国为抢占后金融危机时代发展的制高点,纷纷出台新的发展战略,调整经济增长方式。美国颁布了国家创新战略与出口战略,欧盟推出了2020年发展战略,俄罗斯提出了现代化战略。其共同点就是发展装备制造业,加强知识创新,发展低碳经济,探索可持续发展道路。同时,2010年8月11日,美国总统签署了“美国制造业促进法案”,该法案涉及机床产业的主要是对某些制造设备延长了两年的免税期。帮助美国制造业降低成本,有助于提高其市场竞争力,实现“美国出口5年内翻一番”的目标。
ECFA的实施或将对部分产品形成竞争压力
2010年9月12日,“海峡两岸经济合作框架协议”(ECFA)正式生效。涉及机床工具行业金属切削机床、金属成形机床、机床零部件、切削刀具、数控装置5大类,共31个税号产自台湾地区的产品,从2011年1月1日起的2年内,进入中国大陆市场关税将降至零。2010年,台湾地区经济形势好转,机床产值、出口额同比增长分别为68%和79%,其出口去向主要是中国大陆。海关数据显示,本年度由台湾地区进口到大陆的金属加工机床、机床零部件、机床夹具附件,分列在第3、1、2位,同比增长分别为97.5%、105.3%、130.9%。
近几年,大陆市场对数控车床等数控机床需求量很大,尽管我们的生产能力和制造水平有了较大的提高,但与台湾地区相比,在一些中档、中小型数控机床产业化发展上有所滞后,特别是在数控机床主要功能部件等产品存在着明显的差距。因此实施ECFA后,在减、免部分产品进口关税和人民币升值的双重压力下,将会对大陆相关企业产生较大的竞争压力,特别是一直处于我国数控机床发展瓶颈的功能部件生产企业,影响和冲击将是更直接、更严重。所以我们必须提高自身竞争力,同时需要国家的政策支持。
2010年是“十一五”的收官之年,这一年机床工具行业面对最为复杂的国内外经济形势,应对来自各方面的压力与挑战,在国家一系列政策措施引导下,全行业努力开拓、积极创新,对外贸易取得了长足的发展。当前世界经济初步摆脱了国际金融危机的阴影,走上了复苏的轨道,但是全球经济的增长速度依然缓慢,且基础还不稳定,各国复苏程度也不平衡。对我国机床工具行业企业来说,经历了这场危机后,对转变增长方式、调整产品结构、增加产品附加值的迫切性和必要性有了更深的感受。后金融危机时代,转变经济增长方式将成为新一轮国际竞争的焦点,谁转变得快,谁就会在今后的经济发展中占据主动地位。

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。