参考中国报告网发布《2017-2022年中国乙烷产业现状调查及十三五投资商机研究报告》
16-18 年乙烷超高速增长来源于原本被注入管道气的乙烷被分离,这个潜力到 2018 年预计将会挖掘殆尽,19 年起乙烷增长将恢复正常 10 万桶/日年增量。
NGL 中乙烷丙烷含量比例相对稳定。根据中石油美洲公司数据,油气田伴生 NGL 中乙烷占比大约42%,丙烷占比大约28%,按照这个数据,油田伴生NGL乙烷产量应是丙烷产量1.5倍。
丙烷供应增速反应 NGL 实际供给增速。丙烷一般提取较为完全,
1、丙烷分离容易;丙烷采取溶剂法即可提取,操作方便成本低。
2、运输方便,丙烷本身易液化存储,陆上可以罐装卡车运输供民用;海上可以 VLGC 丙烷冷冻船运输,全球已经有成熟的运输基础设施。
3、下游需求广泛,丙烷是民用液化气 LPG 主要构成部分,在美国冬天取暖期有极大的取暖需求,同时在美国还作为粮食干燥剂,下游应用广泛,全球液化气作为燃料贸易规模也较大,根据 PGG 公司预测每年超六千万吨。
4、价格高,分离有利可图,因丙烷价格一直高于天然气,维持在 50 美分/加仑以上,是目前天然气价格两倍。因此我们认为,丙烷的产量增速,基本反应了实际的 NGL 产量增速。
乙烷提取难度大,经济性差时相当部分留在天然气里。乙烷分离在低温低压下进行,成本较高,但下游需求仅有乙烷脱氢,而且由于乙烷陆上运输只有管道运输才经济,海运液化成本远高于丙烷,所以全球贸易尚未形成。这导致乙烷一旦过剩,价格容易降到极低平,乙烷价格 2012 年以来一度低于 20 美分/加仑,当乙烷价格过低时,厂商没有动力分离乙烷,而是选择直接将乙烷留在管道气。这就导致乙烷的实际产量低于潜在产量。
在 08-12 年乙烷高价期间,乙烷被彻底分离。当提取乙烷有利可图,生产商就会有动机将乙烷尽量提取出来,从 2008 年-2012 年间,乙烷供不应求,价格一直处于高位,而且明显高于天然气价格,丙烷价格更是高达 100 美分/加仑以上。因此我们认为,在这个阶段,天然气中乙烷丙烷均被彻底分离,产量比应该等于 NGL 中乙烷丙烷理论比值。乙烷丙烷产量比围绕 1.4 浮动,接近理论值,这与我们的推理相符,意味着乙烷和丙烷的产量均完全反应了NGL 增速。
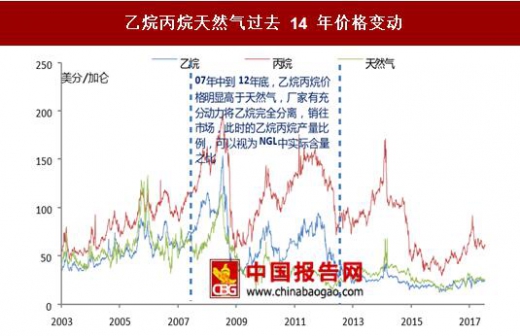
2013 年-2016 年,乙烷价格低,乙烷丙烷产量比开始下滑。由于 12 年起乙烷价格一路下滑,长期低于天然气价格,企业更愿意将乙烷留在天然气中,这导致相比丙烷,乙烷产量增长放缓,2015 年-2016 年,乙烷丙烷产量比下滑至 1,反映了大量乙烷被留在天然气中。
17 年-18 年,乙烷丙烷产量比恢复至 1.4。按照 EIA 预测,乙烷产量 16 年-18 年大幅增长,从 120 万桶/日增长东安 180 万桶/日,增幅达 60 万桶/日。丙烷从 115 万桶/日增长至 133 万桶/日,增幅 18 万桶/日。乙烷丙烷产量比从 1 上升至 1.37,接近理论水平 1.5 及 08-13 年高价位时期水平 1.4。因为丙烷增速依然较低,这预示 NGL 增速低于前期,这意味着 17-18 年底,乙烷的快速增长并非完全依赖于 NGL 产量增加,因此乙烷的增长更多依赖于原来被留存在天然气中的乙烷被分离出来。
后期乙烷增速将放缓
1.由于丙烷提取经济性好,因此可以假设丙烷完全被提取,丙烷产量增速代表了 NGL 产量增速,丙烷自 14 年起产量增速已经放缓。
2、乙烷丙烷比率从 15 年 1.0 上升到 18 年 1.37 说明 16-18 年产量增量主要是来源于以往被“ethane rejection”留到管道气中的乙烷。
3、乙烷丙烷产量比率恢复正常水平后,乙烷产量增速将会和丙烷产量增速保持一致,按照 EIA 预测,17-18 年丙烷年增产量为 9 万桶/日,按照 1.4 比例,对应乙烷年增量应为 12.6 万桶/日。

16-18 年乙烷超高速增长来源于原本被注入管道气的乙烷被分离,这个潜力到 2018 年预计将会挖掘殆尽,19 年起乙烷增长将恢复正常 10 万桶/日年增量。
NGL 中乙烷丙烷含量比例相对稳定。根据中石油美洲公司数据,油气田伴生 NGL 中乙烷占比大约42%,丙烷占比大约28%,按照这个数据,油田伴生NGL乙烷产量应是丙烷产量1.5倍。
丙烷供应增速反应 NGL 实际供给增速。丙烷一般提取较为完全,
1、丙烷分离容易;丙烷采取溶剂法即可提取,操作方便成本低。
2、运输方便,丙烷本身易液化存储,陆上可以罐装卡车运输供民用;海上可以 VLGC 丙烷冷冻船运输,全球已经有成熟的运输基础设施。
3、下游需求广泛,丙烷是民用液化气 LPG 主要构成部分,在美国冬天取暖期有极大的取暖需求,同时在美国还作为粮食干燥剂,下游应用广泛,全球液化气作为燃料贸易规模也较大,根据 PGG 公司预测每年超六千万吨。
4、价格高,分离有利可图,因丙烷价格一直高于天然气,维持在 50 美分/加仑以上,是目前天然气价格两倍。因此我们认为,丙烷的产量增速,基本反应了实际的 NGL 产量增速。
乙烷提取难度大,经济性差时相当部分留在天然气里。乙烷分离在低温低压下进行,成本较高,但下游需求仅有乙烷脱氢,而且由于乙烷陆上运输只有管道运输才经济,海运液化成本远高于丙烷,所以全球贸易尚未形成。这导致乙烷一旦过剩,价格容易降到极低平,乙烷价格 2012 年以来一度低于 20 美分/加仑,当乙烷价格过低时,厂商没有动力分离乙烷,而是选择直接将乙烷留在管道气。这就导致乙烷的实际产量低于潜在产量。
在 08-12 年乙烷高价期间,乙烷被彻底分离。当提取乙烷有利可图,生产商就会有动机将乙烷尽量提取出来,从 2008 年-2012 年间,乙烷供不应求,价格一直处于高位,而且明显高于天然气价格,丙烷价格更是高达 100 美分/加仑以上。因此我们认为,在这个阶段,天然气中乙烷丙烷均被彻底分离,产量比应该等于 NGL 中乙烷丙烷理论比值。乙烷丙烷产量比围绕 1.4 浮动,接近理论值,这与我们的推理相符,意味着乙烷和丙烷的产量均完全反应了NGL 增速。
乙烷丙烷天然气过去 14 年价格变动
数据来源:中国报告网整理
2013 年-2016 年,乙烷价格低,乙烷丙烷产量比开始下滑。由于 12 年起乙烷价格一路下滑,长期低于天然气价格,企业更愿意将乙烷留在天然气中,这导致相比丙烷,乙烷产量增长放缓,2015 年-2016 年,乙烷丙烷产量比下滑至 1,反映了大量乙烷被留在天然气中。
17 年-18 年,乙烷丙烷产量比恢复至 1.4。按照 EIA 预测,乙烷产量 16 年-18 年大幅增长,从 120 万桶/日增长东安 180 万桶/日,增幅达 60 万桶/日。丙烷从 115 万桶/日增长至 133 万桶/日,增幅 18 万桶/日。乙烷丙烷产量比从 1 上升至 1.37,接近理论水平 1.5 及 08-13 年高价位时期水平 1.4。因为丙烷增速依然较低,这预示 NGL 增速低于前期,这意味着 17-18 年底,乙烷的快速增长并非完全依赖于 NGL 产量增加,因此乙烷的增长更多依赖于原来被留存在天然气中的乙烷被分离出来。
后期乙烷增速将放缓
1.由于丙烷提取经济性好,因此可以假设丙烷完全被提取,丙烷产量增速代表了 NGL 产量增速,丙烷自 14 年起产量增速已经放缓。
2、乙烷丙烷比率从 15 年 1.0 上升到 18 年 1.37 说明 16-18 年产量增量主要是来源于以往被“ethane rejection”留到管道气中的乙烷。
3、乙烷丙烷产量比率恢复正常水平后,乙烷产量增速将会和丙烷产量增速保持一致,按照 EIA 预测,17-18 年丙烷年增产量为 9 万桶/日,按照 1.4 比例,对应乙烷年增量应为 12.6 万桶/日。
乙烷丙烷产量及产量比率

数据来源:中国报告网整理
资料来源:中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。