参考中国报告网发布《2017-2022年中国对二甲苯(PX)产业专项调研及十三五投资方向分析报告》
截至2015年底,中国对二甲苯产能达到1383万吨/年,全年产量为882万吨。其中产能排名前三位的是腾龙芳烃160万吨/年装置、中金石化160万吨/年装置和大连福佳大化140万吨/年装置。中国对二甲苯下游消费主要是对苯二甲酸行业生产聚酯,约有96%以上的对二甲苯用于生产对苯二甲酸,最后进入包装和纺织领域。
对二甲苯(PX)为无色液体。在低温时成无色片状或棱柱体结晶。可与乙醇、乙醚、丙酮和苯混溶,不溶于水。用于生产对苯二甲酸,进而生产对苯二甲酸乙二醇酯、丁二醇酯等聚酯树脂。聚酯树脂是生产涤纶纤维、聚酯薄片,聚酯中空容器的原料。涤纶纤维是中国目前第一大合成纤维,也用作涂料、染料和农药等的原料。
一、供应分析与展望
随着对二甲苯需求的不断增长,直接从重整油和裂解汽油中抽提分离的对二甲苯已经不能满足市场需求,工业上则通过甲苯歧化和烷基转移的方法来增产二甲苯,再通过碳八芳烃异构化达到增产对二甲苯的目的。
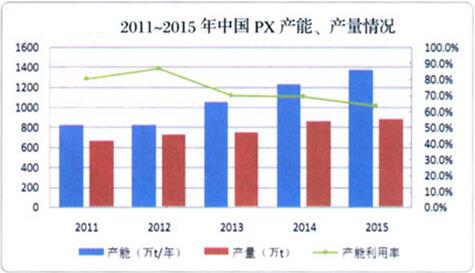
截至2015年底,中国PX总生产能力达到1383万吨/年;全年产量为882万吨,同比增长2.0%。过去几年,中国PX产能呈现增长态势,从2005的268万吨/年增至2015年的1383万吨/年,年均增长率为17.8%。而产量则从2005年的223万吨,增至2015年的882万吨,年均增长率为14.7%。受2015年翔鹭石化160万吨/年PX装置爆炸事件影响,4月份全面停车检修至今仍未投产,加上洛阳石化22.5万吨/年的PX装置于2015年下半年例行停车检修,导致2015年PX产量增长缓慢。近年中国PX产能、产量统计详见图1。
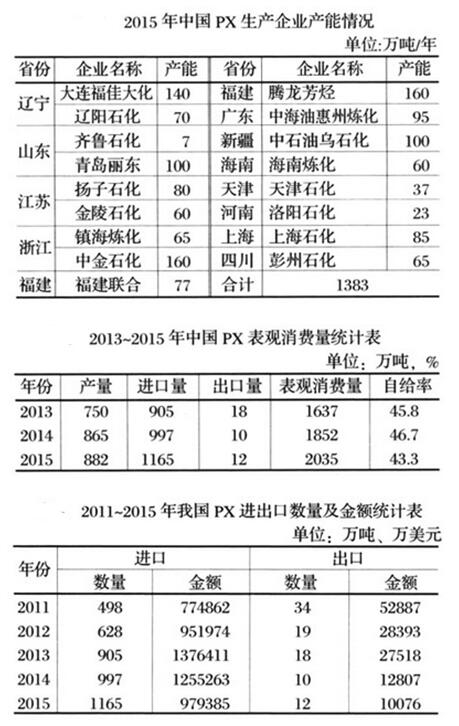
截至2015年底,中国共有PX生产企业17家。从统计的17家PX生产企业看,中国PX产能主要集中在华北、华东和华南一带,上述三个地方产能分别占全国总生产能力的33%、33%和28%。主要是因为以上三个地区均是下游PTA及PET的主要生产地,而且我国59%的PX生产掌握在央企手中,有12%的产能带有外资背景,民营企业仅福佳大化与宁波中金两家而已。无论从项目投资、原料保障,污染处理,民间阻力均有数据表明PX行业准入门槛较高。正因如此,PX产能多数集中在资金及技术实力雄厚的国有或大型外资企业手中。2015年中国PX主要生产企业情况见表。
 预计2016~2019年,中国PX新增产能1710万吨/年,随着新增产能的不断释放,PX产能过剩格局显现。2015年PX开工率在58%水平,较2014年下滑18.3%。未来因产能过剩,PX开工率将逐渐下滑,装置闲置率将不断上涨。预计到2019年我国PX产能将达到3744.6万吨/年,PTA产能为7254.5万吨/年,随着PTA新增产能陆续投产,供应过剩而不断挤压工厂利润空间,受现金流收紧影响,以致其国内开工率水平将逐年下滑,预计将维持在60%偏下水平,PTA行业装置闲置率不断扩大。
二、需求分析与展望
2015年中国PX的表观消费量达到2035万吨,同比增加183万吨,增长幅度为9.9%;自给率为43.3%,较上年降低3.4个百分点。近几年中国PX表观消费量呈现增长态势,从2005年的378万吨,增至2015年的2035万吨,年均增长率为18.3%。具体情况见表。
 中国PX下游消费主要是对苯二甲酸行业生产聚酯,约有96%以上的PX用于生产PTA,最后进入包装和纺织领域。而对苯二甲酸是生产聚酯(应用于包装和纺织领域)的原料。
近年来,我国对苯二甲酸产业发展突飞猛进,2012年经历了一轮产能突进热潮,当年新增产能约1300万吨/年,超过了2008年全年的产能总和。2013年,除台化兴业(宁波)有限公司扩增40万吨/年,三房巷江苏海伦石化扩增20万吨/年产能外,并无其它装置投产。2014年,又有翔鹭石化440万吨/年,江苏盛虹石化150万吨/年,江苏海伦石化120万吨/年,恒力石化220万吨/年,四川晟达化学新材料100万吨/年,江苏虹港石化150万吨/年等项目相继投产。2014年,我国对苯二甲酸总产能达到4446.4万吨/年,产能增幅36.1%,总产量达到2656万吨,平均开工率约60%。2015年,对苯二甲酸主要的新增产能来自远东仪化石化(扬州)有限公司的200万吨/年生产装置,浙江逸盛石化有限公司的200万吨/年装置等。随着PTA产能的不断增加和下游PET需求量的上涨,PX下游消费结构中,PTA所占比重将越来越大。
预计到2020年,国内确切可以投产的PX装置主要集中在中国石化集团内部企业,还有中海油及民营企业,另外云天化、华锦炼油改造项目配套、中化泉州炼厂配套装置等也在规划中。预计2020年我国PX产能将达到1870~2140万吨/年。但由于新建装置布局与下游需求不匹配、原料不落实,因此装置负荷可能较低。
三、进出口分析与展望
中国是PX的净进口国。2015年中国PX贸易总量为1177万吨,同比增长170万吨,增长幅度为16.9%;贸易总金额为989461万美元,同比减少278609万美元,减少幅度为22.0%。其中,进口量为1165万吨,同比增加168万吨,增长幅度为17%;进口金额为979385万美元,同比减少22%。出口量为12万吨,同比增加20%;出口金额为10076万美元,同比下降21%。近几年中国PX的进出口情况如下见表3。
2015年中国PX进口贸易方式排在第一位的是一般贸易,贸易量为9224234吨,占79.2%;第二位是进料加工贸易,贸易量为2314436吨,占19.9%。2015年中国PX进口主要来自韩国、日本、中国台湾省等国家和地区。其中,来自韩国的有5359265吨,占进口总量的46.0%;来自日本的有2234460吨,占19.2%;来自中国台湾的有1335298吨,占11.5%。以上三个国家和地区进口合计占中国PX进口总量的76.7%。辽宁省PX进口量最大,进口量为4240703吨,占全国进口总量的36.4%;排名第二的是浙江省,进口3360587吨,占28.8%;第三名是江苏省,进口2591326吨,占22.2%。中国对二甲苯出口较少,2015年只有12万吨,其中主要是进料加工贸易;发货地也主要集中在山东省,占出口总量的99.9%;出口目的地主要集中在韩国和台湾省。
四、市场价格分析与展望
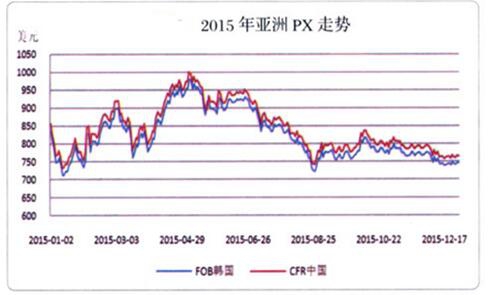
中国地区的PX走势与亚洲走势基本相同。2015年亚洲PX整体呈下跌趋势,以CFR中国价格为基准,年内最高1002.5美元/吨,年内最低721.5美元/吨,高低跨度28.3%,年度均价在845.49美元/吨。1~3月,总体呈小幅上涨态势,价格波动区间为858.5~922.5美元/吨,涨幅7.45%。阶段初期受美国原油库存持续上涨拖累,原油市场预期偏弱,两桶油短期震荡回调。再者石脑油月底供应偏紧格局有所放缓,价格支持力度变弱,以及国内受春节放假导致现货市场参与低迷,致使PX延续2014年下半年下跌态势;随后受原油偏强上涨以及石脑油因欧洲航运受阻,船期延误致使亚洲石脑油供应偏紧价格坚挺提振,PX价格强势走高。3~4月,总体呈小幅下跌态势,价格波动区间为885.5~799.5美元/吨,跌幅为9.71%。一季度末原油维持偏弱调整格局,加上下游聚酯需求未有明显放量致使PTA库存持续增加,PX震荡下跌。随后中东地缘危机爆发,石脑油需求增加,加上PX、PTA开工率下降,致使PX触底反弹。也门危机对原油产量影响较小,市场多数继续看空原油,月底原油短暂上涨后反跌,加上PTA新产能投放预期产量上涨,PX跟随下跌。4~5月,本阶段PX呈现强劲大涨态势,价格波动区间为808.5~1002.5美元/吨,涨幅为24.01%。腾龙芳烃160万吨/年的PX装置因装置开车过程中二甲苯装置漏油引起着火爆炸,使其翔鹭石化450万吨/年的PTA装置跟随停车,至此PX开启上涨模式。原油的偏强震荡助推PX上涨势头,加上4月20日扬子石化乙二醇装置爆炸引发的聚酯原料PTA、MEG、PX集体上涨,PX领涨聚酯原料。5~9月,本阶段PX呈现单边下行态势,价格波动区间为998.5~742.5美元/吨,跌幅为25.61%。因欧佩克维持不减产计划,加上美国原油库存高筑,致使超供格局不变,原油下行压力增强,各国间价格战愈演愈烈,国际油价屡刷前期低点,致使PX成本端支撑塌陷。下游PTA主力价格因供需失衡格局及聚酯产销低迷强制拖累而多震荡盘整,PTA工厂开工率维持60%附近水平,且亚洲PX装置负荷平均偏上成,以致亚洲PX市场供需较为宽松,多重因素共同作用,PX商谈出现单边下行走势,进而达至年内低点。9~12月,本阶段PX呈现震荡回暖态势,价格波动区间为759~838美元/吨,涨幅为10.41%。伊朗、利比亚等地缘政治问题升级,国际油价小幅反弹,但由于受欧佩克放弃产量定额、伊朗原油解禁预期及美联储加息等一系列利空因素影响,国际油价重回弱势整理,致使PX成本端支撑一般。下游PTA因国内开工率下滑及场内供应商回购现货支撑而震荡偏暖,由于9~11月PTA工厂进入集中检修期,PX需求水平明显放缓,且新产能中金石化160万吨/年PX装置投产后短期内便提至满负荷运行,故亚洲PX市场供应能力增强,库存小幅上升。
截至2015年底,中国对二甲苯产能达到1383万吨/年,全年产量为882万吨。其中产能排名前三位的是腾龙芳烃160万吨/年装置、中金石化160万吨/年装置和大连福佳大化140万吨/年装置。中国对二甲苯下游消费主要是对苯二甲酸行业生产聚酯,约有96%以上的对二甲苯用于生产对苯二甲酸,最后进入包装和纺织领域。
对二甲苯(PX)为无色液体。在低温时成无色片状或棱柱体结晶。可与乙醇、乙醚、丙酮和苯混溶,不溶于水。用于生产对苯二甲酸,进而生产对苯二甲酸乙二醇酯、丁二醇酯等聚酯树脂。聚酯树脂是生产涤纶纤维、聚酯薄片,聚酯中空容器的原料。涤纶纤维是中国目前第一大合成纤维,也用作涂料、染料和农药等的原料。
一、供应分析与展望
随着对二甲苯需求的不断增长,直接从重整油和裂解汽油中抽提分离的对二甲苯已经不能满足市场需求,工业上则通过甲苯歧化和烷基转移的方法来增产二甲苯,再通过碳八芳烃异构化达到增产对二甲苯的目的。
截至2015年底,中国PX总生产能力达到1383万吨/年;全年产量为882万吨,同比增长2.0%。过去几年,中国PX产能呈现增长态势,从2005的268万吨/年增至2015年的1383万吨/年,年均增长率为17.8%。而产量则从2005年的223万吨,增至2015年的882万吨,年均增长率为14.7%。受2015年翔鹭石化160万吨/年PX装置爆炸事件影响,4月份全面停车检修至今仍未投产,加上洛阳石化22.5万吨/年的PX装置于2015年下半年例行停车检修,导致2015年PX产量增长缓慢。近年中国PX产能、产量统计详见图1。
截至2015年底,中国共有PX生产企业17家。从统计的17家PX生产企业看,中国PX产能主要集中在华北、华东和华南一带,上述三个地方产能分别占全国总生产能力的33%、33%和28%。主要是因为以上三个地区均是下游PTA及PET的主要生产地,而且我国59%的PX生产掌握在央企手中,有12%的产能带有外资背景,民营企业仅福佳大化与宁波中金两家而已。无论从项目投资、原料保障,污染处理,民间阻力均有数据表明PX行业准入门槛较高。正因如此,PX产能多数集中在资金及技术实力雄厚的国有或大型外资企业手中。2015年中国PX主要生产企业情况见表。
二、需求分析与展望
2015年中国PX的表观消费量达到2035万吨,同比增加183万吨,增长幅度为9.9%;自给率为43.3%,较上年降低3.4个百分点。近几年中国PX表观消费量呈现增长态势,从2005年的378万吨,增至2015年的2035万吨,年均增长率为18.3%。具体情况见表。
近年来,我国对苯二甲酸产业发展突飞猛进,2012年经历了一轮产能突进热潮,当年新增产能约1300万吨/年,超过了2008年全年的产能总和。2013年,除台化兴业(宁波)有限公司扩增40万吨/年,三房巷江苏海伦石化扩增20万吨/年产能外,并无其它装置投产。2014年,又有翔鹭石化440万吨/年,江苏盛虹石化150万吨/年,江苏海伦石化120万吨/年,恒力石化220万吨/年,四川晟达化学新材料100万吨/年,江苏虹港石化150万吨/年等项目相继投产。2014年,我国对苯二甲酸总产能达到4446.4万吨/年,产能增幅36.1%,总产量达到2656万吨,平均开工率约60%。2015年,对苯二甲酸主要的新增产能来自远东仪化石化(扬州)有限公司的200万吨/年生产装置,浙江逸盛石化有限公司的200万吨/年装置等。随着PTA产能的不断增加和下游PET需求量的上涨,PX下游消费结构中,PTA所占比重将越来越大。
预计到2020年,国内确切可以投产的PX装置主要集中在中国石化集团内部企业,还有中海油及民营企业,另外云天化、华锦炼油改造项目配套、中化泉州炼厂配套装置等也在规划中。预计2020年我国PX产能将达到1870~2140万吨/年。但由于新建装置布局与下游需求不匹配、原料不落实,因此装置负荷可能较低。
三、进出口分析与展望
中国是PX的净进口国。2015年中国PX贸易总量为1177万吨,同比增长170万吨,增长幅度为16.9%;贸易总金额为989461万美元,同比减少278609万美元,减少幅度为22.0%。其中,进口量为1165万吨,同比增加168万吨,增长幅度为17%;进口金额为979385万美元,同比减少22%。出口量为12万吨,同比增加20%;出口金额为10076万美元,同比下降21%。近几年中国PX的进出口情况如下见表3。
2015年中国PX进口贸易方式排在第一位的是一般贸易,贸易量为9224234吨,占79.2%;第二位是进料加工贸易,贸易量为2314436吨,占19.9%。2015年中国PX进口主要来自韩国、日本、中国台湾省等国家和地区。其中,来自韩国的有5359265吨,占进口总量的46.0%;来自日本的有2234460吨,占19.2%;来自中国台湾的有1335298吨,占11.5%。以上三个国家和地区进口合计占中国PX进口总量的76.7%。辽宁省PX进口量最大,进口量为4240703吨,占全国进口总量的36.4%;排名第二的是浙江省,进口3360587吨,占28.8%;第三名是江苏省,进口2591326吨,占22.2%。中国对二甲苯出口较少,2015年只有12万吨,其中主要是进料加工贸易;发货地也主要集中在山东省,占出口总量的99.9%;出口目的地主要集中在韩国和台湾省。
四、市场价格分析与展望
中国地区的PX走势与亚洲走势基本相同。2015年亚洲PX整体呈下跌趋势,以CFR中国价格为基准,年内最高1002.5美元/吨,年内最低721.5美元/吨,高低跨度28.3%,年度均价在845.49美元/吨。1~3月,总体呈小幅上涨态势,价格波动区间为858.5~922.5美元/吨,涨幅7.45%。阶段初期受美国原油库存持续上涨拖累,原油市场预期偏弱,两桶油短期震荡回调。再者石脑油月底供应偏紧格局有所放缓,价格支持力度变弱,以及国内受春节放假导致现货市场参与低迷,致使PX延续2014年下半年下跌态势;随后受原油偏强上涨以及石脑油因欧洲航运受阻,船期延误致使亚洲石脑油供应偏紧价格坚挺提振,PX价格强势走高。3~4月,总体呈小幅下跌态势,价格波动区间为885.5~799.5美元/吨,跌幅为9.71%。一季度末原油维持偏弱调整格局,加上下游聚酯需求未有明显放量致使PTA库存持续增加,PX震荡下跌。随后中东地缘危机爆发,石脑油需求增加,加上PX、PTA开工率下降,致使PX触底反弹。也门危机对原油产量影响较小,市场多数继续看空原油,月底原油短暂上涨后反跌,加上PTA新产能投放预期产量上涨,PX跟随下跌。4~5月,本阶段PX呈现强劲大涨态势,价格波动区间为808.5~1002.5美元/吨,涨幅为24.01%。腾龙芳烃160万吨/年的PX装置因装置开车过程中二甲苯装置漏油引起着火爆炸,使其翔鹭石化450万吨/年的PTA装置跟随停车,至此PX开启上涨模式。原油的偏强震荡助推PX上涨势头,加上4月20日扬子石化乙二醇装置爆炸引发的聚酯原料PTA、MEG、PX集体上涨,PX领涨聚酯原料。5~9月,本阶段PX呈现单边下行态势,价格波动区间为998.5~742.5美元/吨,跌幅为25.61%。因欧佩克维持不减产计划,加上美国原油库存高筑,致使超供格局不变,原油下行压力增强,各国间价格战愈演愈烈,国际油价屡刷前期低点,致使PX成本端支撑塌陷。下游PTA主力价格因供需失衡格局及聚酯产销低迷强制拖累而多震荡盘整,PTA工厂开工率维持60%附近水平,且亚洲PX装置负荷平均偏上成,以致亚洲PX市场供需较为宽松,多重因素共同作用,PX商谈出现单边下行走势,进而达至年内低点。9~12月,本阶段PX呈现震荡回暖态势,价格波动区间为759~838美元/吨,涨幅为10.41%。伊朗、利比亚等地缘政治问题升级,国际油价小幅反弹,但由于受欧佩克放弃产量定额、伊朗原油解禁预期及美联储加息等一系列利空因素影响,国际油价重回弱势整理,致使PX成本端支撑一般。下游PTA因国内开工率下滑及场内供应商回购现货支撑而震荡偏暖,由于9~11月PTA工厂进入集中检修期,PX需求水平明显放缓,且新产能中金石化160万吨/年PX装置投产后短期内便提至满负荷运行,故亚洲PX市场供应能力增强,库存小幅上升。
资料来源:公开资料,中国报告网整理,转载请注明出处(ww)。
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。