
1、行业技术水平及技术特点
国际知名合金线材企业在市场中仍占据优势,国内企业在总体研发能力和生产能力上还不能完全与国际竞争对手抗衡。少量优势企业形成了一定规模的中、高技术含量产品的生产能力,并逐步缩小与国际知名合金线材企业在技术研发、产品层次等方面的差距,在应用领域和技术指标上接近或达到了国际竞争对手的水平,开始在市场中以技术、产品优势参与竞争,并在部分细分领域逐步替代进口产品。
金刚石线的技术起源于日本,日本本土企业仍具有技术优势,技术领先的公司既要掌握金刚石微粉的镀覆技术,又要近年来国内有少量公司对金刚石线的研发取得成功并进入批量生产,但高端产品(如线径0.07mm的电镀金刚石线)仍处于技术追赶阶段。
2、行业特有的经营模式
(1)超微细电子线材领域
参考观研天下发布《2017-2022年中国线材制品市场现状调查及十三五发展策略研究报告》
超微细电子线材主要应用于消费类电子、新能源汽车、医疗器械以及智能机器人等领域,作为零配件中的重要材料,电子线材生产厂商一般直接向EMS供货,由EMS厂商完成组装后再向终端品牌厂商供货。以消费类电子行业为例,该行业研发设计、加工生产、运输销售等各环节在全球范围内进行分工与协作,在产业链内形成了原材料供应商、零组件厂商、EMS厂商和终端品牌厂商四个环节。公司目前属于产业链中的零组件厂商,直接客户多为下游EMS厂商,如富士康、歌尔声学和立讯精密等;终端客户为国际顶级消费电子品牌厂商苹果、三星等国际知名终端品牌厂商。
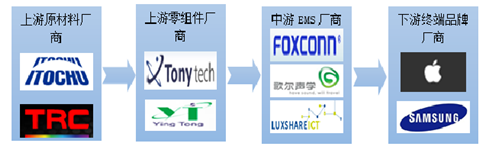
消费类电子行业的激烈竞争不仅表现在不同终端品牌厂商和不同操作系统之间,在很大程度上体现为整个产品供应链的竞争。国际顶级终端品牌厂商极其重视合格供应商的开发与维护,它们会在全球范围内寻找优秀的零组件生产商和大型EMS厂商为其提供产品和服务。而进入顶级终端品牌厂商供应链的大型EMS 厂商也会根据自身情况,寻找合作伙伴,将部分产品或者生产工序委托上游零组件厂商进行生产。终端品牌客户及EMS厂商对于零组件供应商的资质审核普遍在一年以上,甚至两到三年,期间通过多批次小批量的提供样品和试生产之后才能成为该型产品的正式供应商,进入其供应链中。一旦成为国际顶级终端品牌厂商的合格供应商,该零组件生产商会得到相对稳定且大额的采购订单,销售额和利润水平也相应会有较大提升。
(2)金刚石切割线领域
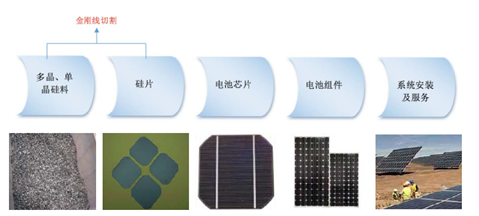
金刚石切割线主要应用于晶体硅以及蓝宝石等硬脆材料的切割,蓝宝石切割所应用的消费类电子领域经营模式与超微细电子线材领域类似。晶体硅所对应的太阳能光伏发电行业是由晶体硅制造、硅片切割、太阳能电池芯片封装、光伏发电组件封装、系统安装及服务等环节组成。硅片切割处于整个太阳能光伏产业链的中间部分,硅片切割企业从上游多晶硅生产企业购买原材料,加工成硅片后出售给下游的太阳能电池制造和系统集成企业。
3、行业的周期性、区域性或季节性特征
公司超微细电子线材所处行业主要受下游行业的周期性和季节性的影响较大,主要包括消费类电子、新能源汽车、医疗器械以及智能机器人等行业。其中,消费类电子行业的周期性及季节性较为明显,而新能源汽车、医疗器械和智能机器人受周期性和季节性的影响不大。消费类电子行业一般上半年以研发为主,销售旺季一般在下半年,对于海外市场,感恩节、圣诞节、新年期间是每年的销售旺季;对于国内市场,每年的“五一”、“十一”、元旦、春节等节假日是销售旺季。受此影响,零组件生产企业需要提前一到三个月备货,所以一般下半年产量较高。由于春节假期带来的员工流动较大,每年一季度产量一般为全年最低。因此,超微细电子线材在每年的上半年为销售淡季,下半年为销售旺季。
金刚石切割线作为切割硅棒的易耗品,其行业周期与终端太阳能光伏行业趋于一致,目前我国太阳能电池及组件的销售市场主要集中在欧美日地区。一般在每年的四季度至次年的一季度,上述地区大部分进入冬季,由于受恶劣气候的影响,光伏产品的需求量和安装量通常会比较低迷,销售情况有所放缓,产能无法得到完全释放,各家光伏企业都会进行相应调整。因为太阳能电池及组件生产销售的旺季在每年二、三季度,所以金刚石切割线在每年的二、三季度为生产销售旺季。
国际知名合金线材企业在市场中仍占据优势,国内企业在总体研发能力和生产能力上还不能完全与国际竞争对手抗衡。少量优势企业形成了一定规模的中、高技术含量产品的生产能力,并逐步缩小与国际知名合金线材企业在技术研发、产品层次等方面的差距,在应用领域和技术指标上接近或达到了国际竞争对手的水平,开始在市场中以技术、产品优势参与竞争,并在部分细分领域逐步替代进口产品。
金刚石线的技术起源于日本,日本本土企业仍具有技术优势,技术领先的公司既要掌握金刚石微粉的镀覆技术,又要近年来国内有少量公司对金刚石线的研发取得成功并进入批量生产,但高端产品(如线径0.07mm的电镀金刚石线)仍处于技术追赶阶段。
2、行业特有的经营模式
(1)超微细电子线材领域
参考观研天下发布《2017-2022年中国线材制品市场现状调查及十三五发展策略研究报告》
超微细电子线材主要应用于消费类电子、新能源汽车、医疗器械以及智能机器人等领域,作为零配件中的重要材料,电子线材生产厂商一般直接向EMS供货,由EMS厂商完成组装后再向终端品牌厂商供货。以消费类电子行业为例,该行业研发设计、加工生产、运输销售等各环节在全球范围内进行分工与协作,在产业链内形成了原材料供应商、零组件厂商、EMS厂商和终端品牌厂商四个环节。公司目前属于产业链中的零组件厂商,直接客户多为下游EMS厂商,如富士康、歌尔声学和立讯精密等;终端客户为国际顶级消费电子品牌厂商苹果、三星等国际知名终端品牌厂商。
消费类电子行业的激烈竞争不仅表现在不同终端品牌厂商和不同操作系统之间,在很大程度上体现为整个产品供应链的竞争。国际顶级终端品牌厂商极其重视合格供应商的开发与维护,它们会在全球范围内寻找优秀的零组件生产商和大型EMS厂商为其提供产品和服务。而进入顶级终端品牌厂商供应链的大型EMS 厂商也会根据自身情况,寻找合作伙伴,将部分产品或者生产工序委托上游零组件厂商进行生产。终端品牌客户及EMS厂商对于零组件供应商的资质审核普遍在一年以上,甚至两到三年,期间通过多批次小批量的提供样品和试生产之后才能成为该型产品的正式供应商,进入其供应链中。一旦成为国际顶级终端品牌厂商的合格供应商,该零组件生产商会得到相对稳定且大额的采购订单,销售额和利润水平也相应会有较大提升。
(2)金刚石切割线领域
金刚石切割线主要应用于晶体硅以及蓝宝石等硬脆材料的切割,蓝宝石切割所应用的消费类电子领域经营模式与超微细电子线材领域类似。晶体硅所对应的太阳能光伏发电行业是由晶体硅制造、硅片切割、太阳能电池芯片封装、光伏发电组件封装、系统安装及服务等环节组成。硅片切割处于整个太阳能光伏产业链的中间部分,硅片切割企业从上游多晶硅生产企业购买原材料,加工成硅片后出售给下游的太阳能电池制造和系统集成企业。
3、行业的周期性、区域性或季节性特征
公司超微细电子线材所处行业主要受下游行业的周期性和季节性的影响较大,主要包括消费类电子、新能源汽车、医疗器械以及智能机器人等行业。其中,消费类电子行业的周期性及季节性较为明显,而新能源汽车、医疗器械和智能机器人受周期性和季节性的影响不大。消费类电子行业一般上半年以研发为主,销售旺季一般在下半年,对于海外市场,感恩节、圣诞节、新年期间是每年的销售旺季;对于国内市场,每年的“五一”、“十一”、元旦、春节等节假日是销售旺季。受此影响,零组件生产企业需要提前一到三个月备货,所以一般下半年产量较高。由于春节假期带来的员工流动较大,每年一季度产量一般为全年最低。因此,超微细电子线材在每年的上半年为销售淡季,下半年为销售旺季。
金刚石切割线作为切割硅棒的易耗品,其行业周期与终端太阳能光伏行业趋于一致,目前我国太阳能电池及组件的销售市场主要集中在欧美日地区。一般在每年的四季度至次年的一季度,上述地区大部分进入冬季,由于受恶劣气候的影响,光伏产品的需求量和安装量通常会比较低迷,销售情况有所放缓,产能无法得到完全释放,各家光伏企业都会进行相应调整。因为太阳能电池及组件生产销售的旺季在每年二、三季度,所以金刚石切割线在每年的二、三季度为生产销售旺季。
资料来源:互联网、观研天下整理、转载请注明出处。
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








