1、近红外窄带滤色片主力供应商——VIAVI
根据美国《巴伦周刊》的报道,VIAVI公司将为苹果新一代iPhone8提供近红外窄带干涉滤色片,双方已签署订单意向协议,苹果将向VIAVI采购1.5亿颗光学滤光片用于Iphone系列的3D视觉。
VIAVI公司由光通信巨头JDSU公司于2015年2月分拆成立(另一家公司Lumentum继承了光通信器件和激光器业务),继承了JDSU的NE、SE和OSP(网络与服务支持业务),其中JDSU的OSP光学器件业务划给了VIAVI公司。
2、光学镜头主力供应商——大立光
2017年6月,苹果相机镜头核心供应商大立光,在财报法说会上表示,将在17下半年大量出货3D相机用镜头,尽管大立光并未明确表示是向苹果供货,但是大立光的业务主要依靠苹果,并且是苹果最重要的光学镜头供应商,因此,我们认为大立光将在下半年向苹果大规模提供3D视觉用光学镜头。
大立光成立于1987年,是全球最大的光学镜头供应商,尤其是在高端智能手机摄像头用光学镜头方面,大立光是毫无争议的龙头。2013年大立光开发出5P式16M和6P式16M的手机镜头;2014年开发出6P式20M的手机镜头;2015年大立光成功开发出6P式21M/23M的手机光学镜头,技术保持全球领先。
自苹果第一代iPhone3G推出开始,大立光便是光学镜头的第一大供应商。在随后的时间里,大立光的地位越发的巩固,主要是得益于大立光的产品比竞争对手的品质更加稳定、技术水平更高。在苹果最近一代iPhone7Plus后置双摄像头中,大立光供应80%的光学镜头。
根据美国《巴伦周刊》的报道,VIAVI公司将为苹果新一代iPhone8提供近红外窄带干涉滤色片,双方已签署订单意向协议,苹果将向VIAVI采购1.5亿颗光学滤光片用于Iphone系列的3D视觉。
VIAVI公司由光通信巨头JDSU公司于2015年2月分拆成立(另一家公司Lumentum继承了光通信器件和激光器业务),继承了JDSU的NE、SE和OSP(网络与服务支持业务),其中JDSU的OSP光学器件业务划给了VIAVI公司。
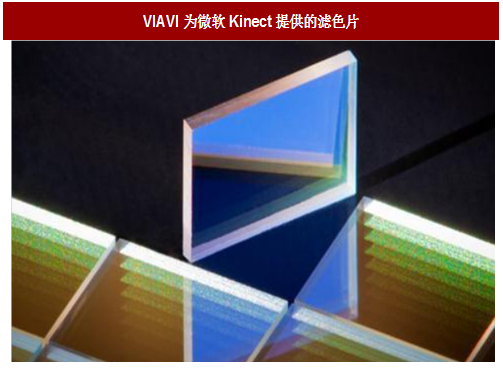
图:VIAVI为微软Kinect提供的滤色片
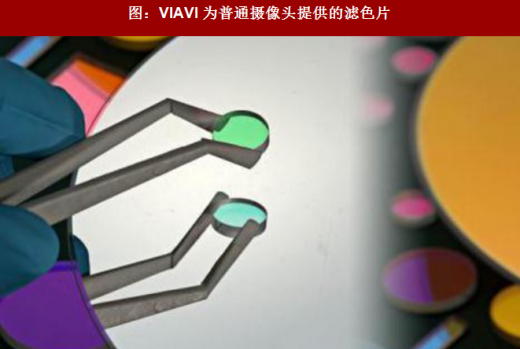
图:VIAVI为普通摄像头提供的滤色片
参考中国报告网发布《2018-2023年中国摄像头行业市场供需现状调研与未来发展趋势预测报告》
VIAVI目前的OSP(OpticalSecurityandPerformance)部门起源于1948年的OCLI公司,2000年被JDSU收购。主要产品为光学镀膜滤色片和光谱仪,包括应用领域包括消费电子摄像头、3D视觉、汽车摄像头、工业、医疗等方面。公司在3D视觉用滤色片方面布局早,通过低角位移技术提供高信噪比效果,微软第一代Kinect就采用的就是VIAVI提供的窄带滤色片。2、光学镜头主力供应商——大立光
2017年6月,苹果相机镜头核心供应商大立光,在财报法说会上表示,将在17下半年大量出货3D相机用镜头,尽管大立光并未明确表示是向苹果供货,但是大立光的业务主要依靠苹果,并且是苹果最重要的光学镜头供应商,因此,我们认为大立光将在下半年向苹果大规模提供3D视觉用光学镜头。
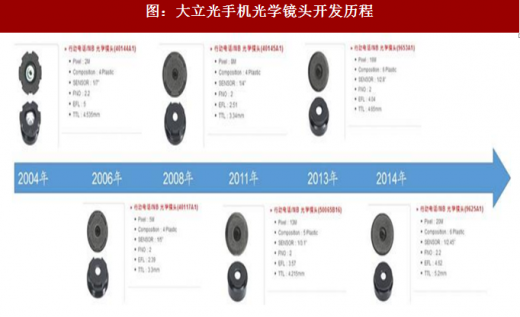
大立光成立于1987年,是全球最大的光学镜头供应商,尤其是在高端智能手机摄像头用光学镜头方面,大立光是毫无争议的龙头。2013年大立光开发出5P式16M和6P式16M的手机镜头;2014年开发出6P式20M的手机镜头;2015年大立光成功开发出6P式21M/23M的手机光学镜头,技术保持全球领先。
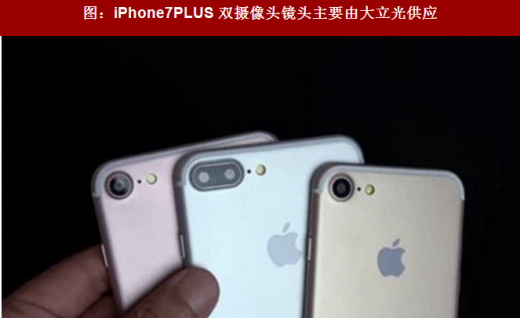
自苹果第一代iPhone3G推出开始,大立光便是光学镜头的第一大供应商。在随后的时间里,大立光的地位越发的巩固,主要是得益于大立光的产品比竞争对手的品质更加稳定、技术水平更高。在苹果最近一代iPhone7Plus后置双摄像头中,大立光供应80%的光学镜头。
图:大立光手机光学镜头开发历程
图:iPhone7PLUS双摄像头镜头主要由大立光供应
资料来源:中国报告网整理,转载请注明出处(GQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。