
参考中国报告网发布《2017-2022年中国铜箔行业市场发展现状及十三五市场竞争态势报告》
日本、台湾引领海外产能,中国占据产能龙头地位
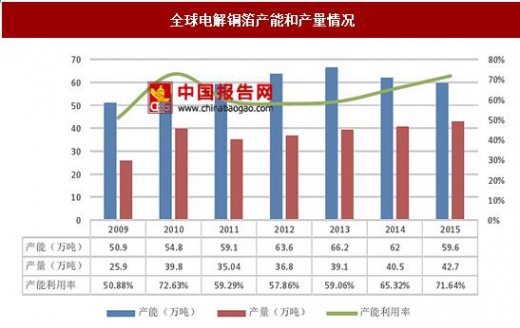
2015年全世界电解铜箔年产量推估为42.7万吨,年增长率达5.4%。其中,中国大陆的电解铜箔产量在2015年年增长率达到10.5%,对整个全球电解铜箔2015年产量的增长是有力的拉动。由于近两三年,美国、日本铜箔企业的产能在大幅削减,且中国大陆产能在2015年与前一年基本持平,使得2015年全世界电解铜箔产能年增长率为-3.8%,年产能约达到59.6万吨。
全球铜箔主要自亚洲,其中日本、台湾长期占据主导地位,尤其是在高精度电子铜箔领域技术优势明显。近几年国内铜箔产能发展迅速,同时日台两地的企业也纷纷在国内开设分厂,中国已成为新的产能供应龙头。目前国外铜箔厂主要有日本的古河电工,三井金属以及台湾的南亚等。
近两年国外标准铜箔产能逐步减少,同时海外铜箔的扩长周期长于国内,且市场处于供需平衡状态,进口铜箔对国内供给的冲击相对较小。
目前锂电铜箔产能主要集中在诺德股份、灵宝华鑫、嘉元科技、赣州逸豪及安徽铜冠(铜陵有色)这五家公司。截止2016年的数据显示,5家公司合计锂电铜箔产能约52400吨,占全国锂电铜箔总产能的84.33%,其中锂电铜箔龙头诺德股份的产能占比达到了39.19%,可以说目前锂电铜箔生产呈现寡头垄断格局,相对于电解液、隔膜,锂电铜箔的前五产能占比更高,一旦明确的供需缺口,锂电铜箔的涨价幅度和节奏将更为猛烈。
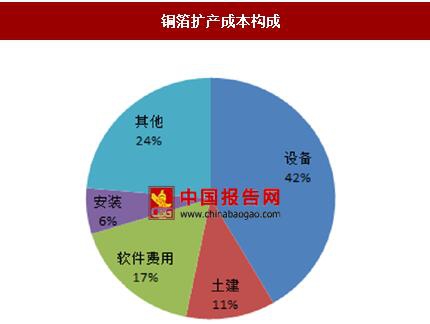
铜箔生产的资金壁垒较高,每万吨铜箔生产线的资金投入达6亿左右,其中核心设备的成本占比达40%。生产线的建设周期长达1.5年,同时考虑到试产和产品验证的周期,真正产能释放需要两年左右。同时铜箔生产面临的环保压力较大,其中废水含有大量硫酸、铜、铬等重金属离子,是主要污染物。受制于环保监管的逐步加强,铜箔扩产难度增加。
铜箔生产设备中最核心的是阴极辊,为电解铜箔生产核心,其品质决定了铜箔品质和良品率。阴极辊由纯钛制成,要求其表面晶粒细微几何形状一致,大小均匀,排列一致。阴极辊的生产技术壁垒极高,目前绝大多数的产能集中在日本企业,目前日本产品在国内的市占率达到了80%以上。同时由于阴极辊是非标准化产品,需要根据不同的铜箔生产线进行定制,所以阴极辊的生产周期较长,通常在一年左右。虽然目前国内阴极辊已逐步开始量产出货,但市场仍然对其质量和稳定性较为担忧。受制于核心设备的供给不足,铜箔扩产的难度依然较大。
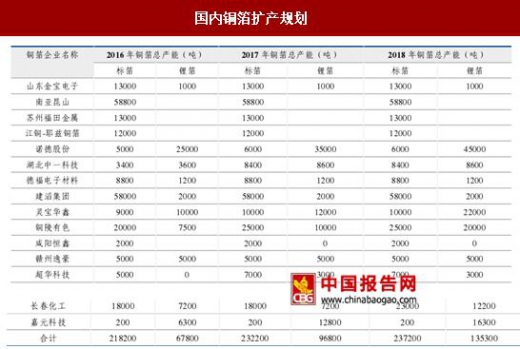
根据各厂商公布的扩产计划来看,2017年锂电铜箔可以释放的新增产能有限。行业前五大企业的新增产能主要集中在2018年释放,其他厂商新增产能主要集中于2017年开始试产,由于从试产到最终的产能释放仍需几个时间,同时考虑到下游电池厂商的认证时间,正在能够供应的锂电铜箔产能有限,我们预计2017年实际新增产能在2万吨左右。
同时,从标准铜箔生产线向锂电铜箔生产线也存在一定难度和成本问题。标准铜箔在生产环节上比锂电铜箔多一个尾端表面处理供需,同时两者在溶解液工序中的配方也有所不同。转产后,还面临下游电池厂商的验证问题,所以通常转产周期都在半年左右。
6μm及微孔铜箔引领未来发展趋势高端产品或成竞争核心
随着锂电池能量密度的不断提升,对锂电铜箔的要求也日趋严格,主要体现在对强度、表面粗糙度、延展性及厚度等方面的指标要求。尤其在铜箔厚度方面,较低的厚度可降低电池重量,增加其能量密度,目前呈现从9μm向8μm、再从8μm向6μm过度的趋势。厚度越薄,工艺难度越高,同时加工费越高。目前8μm加工费月4.5万/吨,而6μm的加工费高达8万/吨,在6μm领域只有诺德等少数几家公司可以生产,同时超薄铜箔在运输过程中易出现折皱、撕裂等情况,对整个环境指标要求极高。
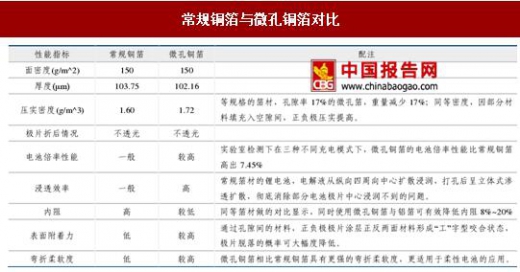
另外,微孔铜箔日益成为市场关注重点,相较于传统铜箔,微孔更利于锂离子在电池中的扩散,能获得更好的浸透率和柔韧度,更适应未来动力锂电池的发展方向,目前各家正在抓紧技术储备,未来市场空间巨大。
日本、台湾引领海外产能,中国占据产能龙头地位
2015年全世界电解铜箔年产量推估为42.7万吨,年增长率达5.4%。其中,中国大陆的电解铜箔产量在2015年年增长率达到10.5%,对整个全球电解铜箔2015年产量的增长是有力的拉动。由于近两三年,美国、日本铜箔企业的产能在大幅削减,且中国大陆产能在2015年与前一年基本持平,使得2015年全世界电解铜箔产能年增长率为-3.8%,年产能约达到59.6万吨。
全球电解铜箔产能和产量情况
数据来源:中国报告网整理
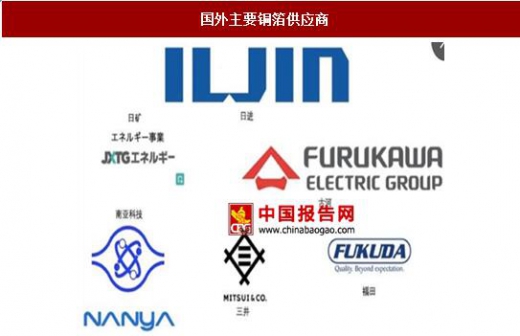
全球铜箔主要自亚洲,其中日本、台湾长期占据主导地位,尤其是在高精度电子铜箔领域技术优势明显。近几年国内铜箔产能发展迅速,同时日台两地的企业也纷纷在国内开设分厂,中国已成为新的产能供应龙头。目前国外铜箔厂主要有日本的古河电工,三井金属以及台湾的南亚等。
国外主要铜箔供应商
资料来源:中国报告网整理
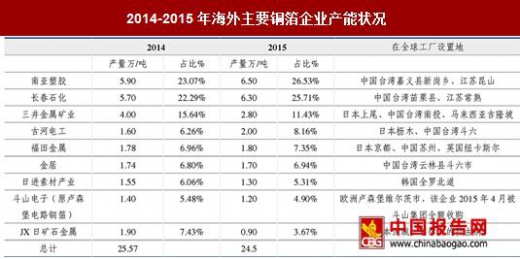
近两年国外标准铜箔产能逐步减少,同时海外铜箔的扩长周期长于国内,且市场处于供需平衡状态,进口铜箔对国内供给的冲击相对较小。
2014-2015年海外主要铜箔企业产能状况
数据来源:中国报告网整理
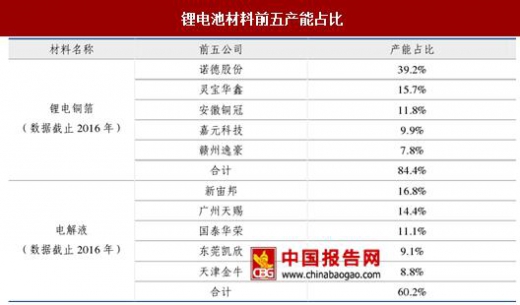
国内锂箔呈现寡头格局明年新增产能有望集中释放目前锂电铜箔产能主要集中在诺德股份、灵宝华鑫、嘉元科技、赣州逸豪及安徽铜冠(铜陵有色)这五家公司。截止2016年的数据显示,5家公司合计锂电铜箔产能约52400吨,占全国锂电铜箔总产能的84.33%,其中锂电铜箔龙头诺德股份的产能占比达到了39.19%,可以说目前锂电铜箔生产呈现寡头垄断格局,相对于电解液、隔膜,锂电铜箔的前五产能占比更高,一旦明确的供需缺口,锂电铜箔的涨价幅度和节奏将更为猛烈。
锂电池材料前五产能占比
数据来源:中国报告网整理
铜箔生产设备中最核心的是阴极辊,为电解铜箔生产核心,其品质决定了铜箔品质和良品率。阴极辊由纯钛制成,要求其表面晶粒细微几何形状一致,大小均匀,排列一致。阴极辊的生产技术壁垒极高,目前绝大多数的产能集中在日本企业,目前日本产品在国内的市占率达到了80%以上。同时由于阴极辊是非标准化产品,需要根据不同的铜箔生产线进行定制,所以阴极辊的生产周期较长,通常在一年左右。虽然目前国内阴极辊已逐步开始量产出货,但市场仍然对其质量和稳定性较为担忧。受制于核心设备的供给不足,铜箔扩产的难度依然较大。
铜箔扩产成本构成
数据来源:中国报告网整理
根据各厂商公布的扩产计划来看,2017年锂电铜箔可以释放的新增产能有限。行业前五大企业的新增产能主要集中在2018年释放,其他厂商新增产能主要集中于2017年开始试产,由于从试产到最终的产能释放仍需几个时间,同时考虑到下游电池厂商的认证时间,正在能够供应的锂电铜箔产能有限,我们预计2017年实际新增产能在2万吨左右。
国内铜箔扩产规划
数据来源:中国报告网整理
同时,从标准铜箔生产线向锂电铜箔生产线也存在一定难度和成本问题。标准铜箔在生产环节上比锂电铜箔多一个尾端表面处理供需,同时两者在溶解液工序中的配方也有所不同。转产后,还面临下游电池厂商的验证问题,所以通常转产周期都在半年左右。
6μm及微孔铜箔引领未来发展趋势高端产品或成竞争核心
随着锂电池能量密度的不断提升,对锂电铜箔的要求也日趋严格,主要体现在对强度、表面粗糙度、延展性及厚度等方面的指标要求。尤其在铜箔厚度方面,较低的厚度可降低电池重量,增加其能量密度,目前呈现从9μm向8μm、再从8μm向6μm过度的趋势。厚度越薄,工艺难度越高,同时加工费越高。目前8μm加工费月4.5万/吨,而6μm的加工费高达8万/吨,在6μm领域只有诺德等少数几家公司可以生产,同时超薄铜箔在运输过程中易出现折皱、撕裂等情况,对整个环境指标要求极高。
另外,微孔铜箔日益成为市场关注重点,相较于传统铜箔,微孔更利于锂离子在电池中的扩散,能获得更好的浸透率和柔韧度,更适应未来动力锂电池的发展方向,目前各家正在抓紧技术储备,未来市场空间巨大。
常规铜箔与微孔铜箔对比
资料来源:中国报告网整理
资料来源:国家统计局,中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







