
参考观研天下发布《2018年中国半导体行业分析报告-市场深度调研与发展前景研究》
一、行业景气持续回升叠加政策立体式加码支持,继续看好我国集成电路产业的投资机会作为集成电路销售最大的市场,我国半导体产业整体基础仍然薄弱,无论是芯片设计业还是芯片制造及封测业,企业的体量仍然较小。目前我国每年集成电路进口额超过 2000 亿美元,核心集成电路自给率不足两成,仅在某些技术较为容易的低端集成电路中占有少量份额;我国集成电路芯片制造技术始终落后于国际先进水平 2 个技术节点,面临着知识产权、标准等多重壁垒;部分关键、核心技术尚未取得突破;设备和原材料等产业配套方面,高端光刻机、高端光刻胶、12 英寸硅片等仍尚未实现国产化。
美、日、韩半导体强国的成功离不开国家政策的强力支持和大量资本的投入。当前,我国集成电路的发展未来迎来较好机遇,新制程的突破逐步放缓,28nm 制程仍然占据晶元代工的不小比例,我国在这种大背景下,国家政策支持、地方政府发布产业规划,大基金一期带动社会投资,我国集成电路的发展取得一定的突破和成绩:我国集成电路销售额增长提速,封测环节已跻身国际前列,技术水平达到国际先进水平。
中国发展高端制造业是必然方向,也是必然趋势。德国、日本等发达国家在经历一段时期的经济发展之后,都大规模发展高端制造业。新一代信息技术是《中国制造 2025》中重要的组成部分,而集成电路是我国新一代信息技术的核心领域之一。近期,美国和我国产生的贸易摩擦,主要针对的就是《中国制造 2025》,美多维度的招式意在遏制我国电子信息产业的快速发展。中兴被制裁事件不是孤立事件,是美重要招式之一。中兴事件给我们敲响了警钟,中国芯的发展尽管取得了一定成绩,但是核心、关键领域依然受制于人。中国芯的发展将是一个长期持续的任务。
中国芯当更强方能不受海外掣肘,预计未来国家对半导体的支持将进一步加强。大基金二期即将出炉,规模有望更大;各地相继出炉发展集成电路产业的细则与规划;国家层面继续在财税等方面给予集成电路产业更大力度的支持。未来我国集成电路产业的发展有望以更健康、更有活力、更快速的方式发展。
短期来看,存储的高景气拉动了全球半导体产业的复苏。我们预计存储的高景气仍将持续,而全球半导体的复苏亦将持续。我国的半导体产业仍然是产业链中后段偏强,考虑我国半导体生态分布,预计设计环节未来两到三年将保持 30%左右的复合增速且呈现逐年提速的状态;预计未来两年我国代工环节将以 30%以上的速度增长,增速继续提升。封测方面,预计受益于产业链景气的回升,我们判断我国封测环节未来两年有望实现近 25%的增速。综合而言,我们预计未来两到三年我国集成电路产业销售额将保持 30%左右的复合增速。建议投资者高度重视我国集成电路的投资机会。
二、行业评级及重点公司
中美贸易争端及中兴被制裁事件为中国芯发展敲响警钟,中国芯必须自主自立自强方能不受外部制约,中国芯发展将是一个长期而持续的任务。政策及资本支持持续加码、新兴需求的爆发是行业中长期持续成长的主要动力。存储等需求爆发带来的行业景气持续回升,当前仍是投资我国集成电路产业的黄金时期。
我们采用 GICS 分类指数以便做跨市场的国际估值比较,统计指标为滚动市盈率,整体法,剔除负值。截止 2018 年 6 月 19 日,A 股市场的 GICS 半导体产品与设备板块的估值为 29.53 倍,高于美国的 18.54 倍,但低于港股的 95.00 倍。我国半导体企业的平均估值情况高于在美国上市的半导体龙头企业,我们认为这有其合理性:第一,考虑到本轮半导体周期正处于持续回升过程中,体量小的公司波动更大,滚动市盈率偏高的估值可以解释;其次,我国半导体产业整体的增速远超全球平均水平,行业龙头的市场份额持续提升,更高的增速理应享受更高的估值水平。和在香港上市的半导体企业相比,我们的估值水平更低。从上市公司质量来讲,A 股的上市公司略差,但从体量及发展潜力来讲,我们认为 A 股的上市公司与港股的上市公司水准相当,偏低的估值意味着较好的投资机会。
图:全球主要市场半导体板块的估值比较

数据来源:公开数据整理
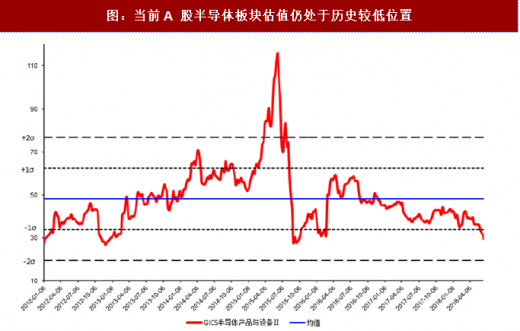
从该指数过往几年的表现来看,2012 年到 2014 年的估值中枢为 46.90 倍;2015 年至今估值中枢小幅上行至 49.09 倍,这与我国半导体产业销售额加速提升相对应。2012 年至今指数的估值中枢为 48.07 倍,当前的估值已低于负一个标准差超过 10%,处于底部区域。未来我国半导体产业的发展将有望以更快更健康成长,预计未来行业的估值中枢有望继续上行,中长期来看,当下投资我国半导体产业的风险收益比较好。
图:当前A 股半导体板块估值仍处于历史较低位置
数据来源:公开数据整理
当前,我们跟踪的重点公司 2018 年平均预测市盈率在 26 倍左右,与海外龙头企业预测市盈率 PE 基本相当。图:国际半导体龙头公司的估值情况

资料来源:公开资料整理
当前 A 股半导体板块整体估值水平处于历史较低位置,我们认为,半导体行业目前正处景气提升周期之中,业绩弹性较大,国家政策及资金支持加码,行业中长期发展将更健康更快速,维持行业“推荐”的投资评级。
公司选择方面总结为两条投资主线:
一是从产业链景气提升引起的各环节经营情况转暖的角度,综合考虑估值及经营情况,下半年看好封测环节的投资机会,包括长电科技、通富微电、华天科技等。
二是从国家未来有望重点支持或在关键技术或领域有望取得突破的角度,看好设计环节、材料及设备领域的投资机会,设计环节,我们看好兆易创新、纳思达的投资机会,并建议关注紫光国微、韦尔股份;材料领域,我们看好三安光电、中环股份的投资机会,并建议关注上海新阳;设备领域,我们看好晶盛机电、至纯科技的投资机会,并建议关注北方华创和长川科技。
图:A 股半导体重点公司的估值情况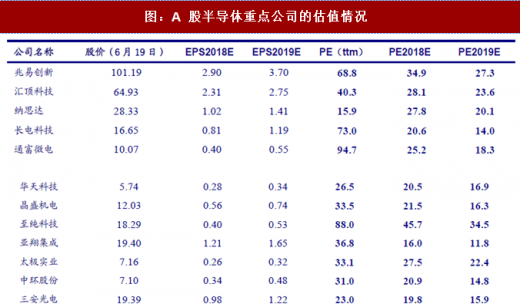
资料来源:公开资料整理
资料来源:观研天下整理,转载请注明出处。(ww)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








