
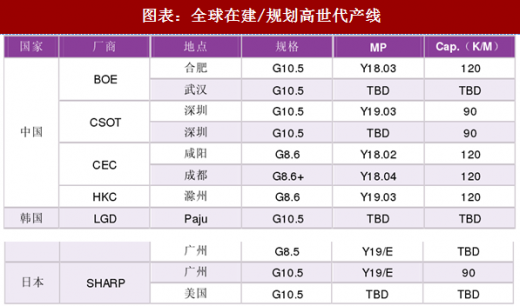
随着超大屏和高端显示需求的增长,高世代产线建设成为显示产业主要竞技场。目前全球在建及规划的高世代产线 11 条,其中 9 条位于中国大陆地区,这意味着未来超大尺寸面板,如:65、75 寸,将主要在中国大陆生产。AVC 预计 2018 年 65 寸及以上面板出货量同比增长 68%。
2017 年大陆面板行业发展迅猛,新产线建设如火如荼,涉及 7 条 8.6 代以上高世代 TFT LCD 面板生产线、5 条 6 代(柔性)AMOLED 生产线,此外 LGD 广州 8.5 代线 OLED 项目获批,两个微型 OLED 显示器项目签约,总共投资规模高达 4477 亿元。
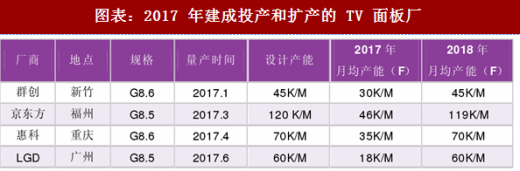
2017年 HKC8.6 代线、INX8.6 代线、LGD 8.5 代线、BOE 8.5 代线等陆续量产,基本处于爬坡状态。2018 年基本将以满产的姿态出现。
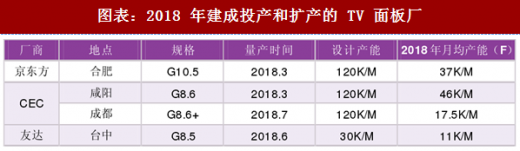
2018 年 BOE 合肥 10.5 代线、CEC 咸阳 8.6 代线和成都 8.6+代线 3 座 TV 面板厂将建成投产,此外 AUO 台中 8.5 代线将扩产 30K/M。
BOE 合肥 10.5 代线计划 2018 年 3 月量产,以 65 寸开始爬坡,未来将主要生产 65 寸、75 寸等超大尺寸 TV 面板。CEC 咸阳 8.6 代线、成都 8.6+代线将分别于 2018 年 3、7 月量产,均以 50 寸开始爬坡。预计新产线的持续爬坡将带动 2018 年 LCD TV 面板产能面积同比增长 10.8%。
AVC 以 95%的稼动率估算,预计 2018 年新增产能面积将达到 15.86Mm2。
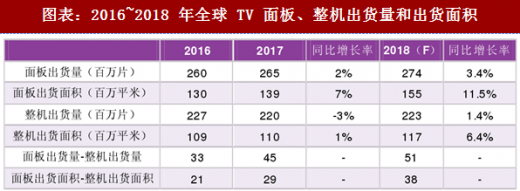
2016 年 TV 面板出货量 260M 片,TV 整机出货量 227M 台,面板比整机出货量多 33M。2017 年 TV 面板出货量 265M 片,TV 整机出货量 220M 台,出货量同比分别增长 5M 片、-7M 台,出货量同比增速分别为 2%、-3%,面板比整机出货多 45.2M。供应量增加,但是需求反而下降。
参考观研天下发布《2018年中国面板设备行业分析报告-市场深度调研与发展趋势预测》
AVC 预计如果 2018 年主要面板厂商按照计划顺利出货,全球 TV 面板出货量将达到 274.3M 片,同比增长 6%。预计 2018 年 TV 整机出货量 223M 台,同比增长 1.36%,面板比整机出货量多 51.3M。因此如果各面板厂新产线爬坡顺利,TV 面板供应量增幅大于整机需求量,TV 面板供应量与整机需求量的差值将进一步扩大。
2016年 TV 面板、TV 整机出货面积分别为 130、109M m2,面板比整机多 21M m2。2017年 TV 面板、TV 整机出货面积分别为 139、110M m2,增速分别为 7%、1%,面2板比整机多 29M m 。供应面积增加,但是需求反而下降。
AVC 预计 2018 年 TV 面板出货面积 155M m2,同比增长 11.5%,TV 整机出货面积 117M m2,同比增加 8%。TV 面板供应面积增幅大于整机需求面积,面板比整机出货面积多 38M m2,二者的差值也将进一步扩大。
2017 年大陆面板行业发展迅猛,新产线建设如火如荼,涉及 7 条 8.6 代以上高世代 TFT LCD 面板生产线、5 条 6 代(柔性)AMOLED 生产线,此外 LGD 广州 8.5 代线 OLED 项目获批,两个微型 OLED 显示器项目签约,总共投资规模高达 4477 亿元。
图表:全球在建/规划高世代产线
2017年 HKC8.6 代线、INX8.6 代线、LGD 8.5 代线、BOE 8.5 代线等陆续量产,基本处于爬坡状态。2018 年基本将以满产的姿态出现。
图表:2017 年建成投产和扩产的 TV 面板厂
2018 年 BOE 合肥 10.5 代线、CEC 咸阳 8.6 代线和成都 8.6+代线 3 座 TV 面板厂将建成投产,此外 AUO 台中 8.5 代线将扩产 30K/M。
BOE 合肥 10.5 代线计划 2018 年 3 月量产,以 65 寸开始爬坡,未来将主要生产 65 寸、75 寸等超大尺寸 TV 面板。CEC 咸阳 8.6 代线、成都 8.6+代线将分别于 2018 年 3、7 月量产,均以 50 寸开始爬坡。预计新产线的持续爬坡将带动 2018 年 LCD TV 面板产能面积同比增长 10.8%。
AVC 以 95%的稼动率估算,预计 2018 年新增产能面积将达到 15.86Mm2。
图表:2018 年建成投产和扩产的 TV 面板厂
2016 年 TV 面板出货量 260M 片,TV 整机出货量 227M 台,面板比整机出货量多 33M。2017 年 TV 面板出货量 265M 片,TV 整机出货量 220M 台,出货量同比分别增长 5M 片、-7M 台,出货量同比增速分别为 2%、-3%,面板比整机出货多 45.2M。供应量增加,但是需求反而下降。
参考观研天下发布《2018年中国面板设备行业分析报告-市场深度调研与发展趋势预测》
AVC 预计如果 2018 年主要面板厂商按照计划顺利出货,全球 TV 面板出货量将达到 274.3M 片,同比增长 6%。预计 2018 年 TV 整机出货量 223M 台,同比增长 1.36%,面板比整机出货量多 51.3M。因此如果各面板厂新产线爬坡顺利,TV 面板供应量增幅大于整机需求量,TV 面板供应量与整机需求量的差值将进一步扩大。
2016年 TV 面板、TV 整机出货面积分别为 130、109M m2,面板比整机多 21M m2。2017年 TV 面板、TV 整机出货面积分别为 139、110M m2,增速分别为 7%、1%,面2板比整机多 29M m 。供应面积增加,但是需求反而下降。
AVC 预计 2018 年 TV 面板出货面积 155M m2,同比增长 11.5%,TV 整机出货面积 117M m2,同比增加 8%。TV 面板供应面积增幅大于整机需求面积,面板比整机出货面积多 38M m2,二者的差值也将进一步扩大。
图表:2016~2018 年全球 TV 面板、整机出货量和出货面积
资料来源:观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








