咨询热线

400-007-6266

010-86223221

2020年我国线下连锁药店行业依靠规模优势未来将进一步挤压单体药店市场空间

       药店主要是指出售药品商店或者销售药材的店铺,是药品流通的一环,具有零售的特点,例如单体资产较轻、品类繁多、精细化运营等,目前我国主要有单体药店、连锁药店以及网上药店三大类。

       现阶段我国连锁药店占比不高,只有50%左右;而美国、日本市场,均在60%以上,分别为64%、87%。另外目前在我国连锁的药店中,行业非常分散,小型连锁药店众多,也还没有出现行业的全国性性龙头。
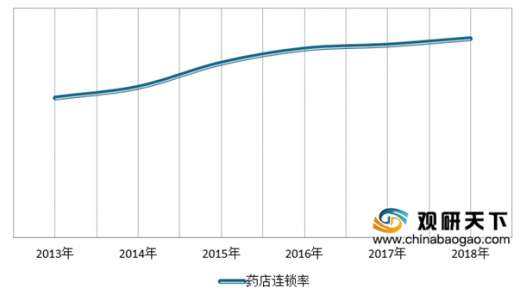
2013-2018年我国药店连锁化率情况
 
数据来源:医药局

       参考观研天下发布《2020年中国连锁药店市场分析报告-行业调研与未来趋势预测

       目前零售药店为我国药品的销售环节中的第二大销售终端,占比约22.6%。而在零售药店中,又是实体药店的占比最大,达到了98%;其次为网上药店,为2%。

       但长期以来,我国公立医院形成了"以药养医"局面,同时引发了"看病难"、"看病贵"等诸多问题,为规避以药养医的道德风险,我国自2009年开始推行医药分离的监管政策,并随后几年,国家先后相继的发布了与医药分离相关的政策。但值得注意的是处方药一般收集采影响,以及医院实行零加成的政策竞争,处方药的利润率较低,其意义在于提高人流量,为宝贵的慢病患者资源打开引流的口子,促进药品的周转率以及提供服务增值。目前来看,承接处方药的主要是边药店和DTP 药房为主。

       随着一些列监管政策出台,单体药店与中小连锁药店的经营成本逐渐上升,从而使得销售收入下降,同时执业药师资质管理办法限制了中小药店弯道超车的可能性,线下药店行业强者愈强,集中度不断提升的趋势明显。而与此同时,随着集中度的提升以及各界连锁药店跑马圈地的结束,行业的竞争必然转向企业经营管理能力的比拼,只有通过精细化管理才能实现净利润率的提升。因此线下连锁也就成为必要。

       综上所述,随着我国连锁药店的规模不断增长,其规模效应也将逐渐凸显。与此同时随着监管不断趋严,单体药店的生存条件将会更加严峻,而连锁药店依靠规模优势将进一步挤压单体药店市场空间。

连锁药店依靠规模优势挤压单体药店市场空间情况将更加明显

第一个是采购领域,大型连锁药店通常设置有采购部门,根据实际销售情况,制定下一季度或者是年度的采购计划,再由自身配送部门按照门店的请货情况进行配送,而小型零售药店需要借助第三方配送,同时由于两票制的执行,一些面向单体药店或者是中小连锁药店的药品代理商,无法依靠走票、过票的方式降低药店的采购成本,这也是中小连锁药店与单体药店经营成本增加的原因之一。

第二,药店监管趋严,中小药店面临不合规的风险,被迫出局,近年来还有众多医药行业政策深刻影响零售药店市场格局,取消GSP认证转而采取常规化飞检提高了检查准确性、公正性,不合规小型药店生存空间缩小。药师执业资质和分级药店制度对药店经营管理提出更高要求,大型连锁药店优势更加突出。尤其在20193˙15晚会曝光重庆市部分药品零售企业执业药师"挂证"、不凭处方销售处方药等问题后,食药监总局决定在全国范围内开展为期6个月的药品零售企业执业药师"挂证"行为整治,市场竞争有望更公开公平。带量采购有助于推动处方外流,具备更强服务能力的连锁药店有望分享政策红利。整体来看,未来药店行业将呈现出强者恒强、规模性企业市占率上升的趋势。

第三,在单体药店和中小连锁药店经营成本提高的同时,药店分级政策又在收入端砍了一刀,这些药店经营雪上加霜。2018 2 月四部委联合推出《关于零售药店分类分级管理的指导意见(征求意见稿)》,提出药店"二类三级"分级分类管理政策,根据经营条件将零售药店划分为两个类别:一类药店仅经营乙类非处方药;二类药店可经营非处方药、符合经营许可范围的处方药和中药饮片。经营条件包括零售药店的经营面积、存储条件、药品供应能力和药学技术人员配置等。单体店和中小连锁店因为资金和专业能力欠缺,很大一部分将会被动淘汰,为龙头连锁企业腾出市场空间。


资料来源:互联网

资料来源:互联网,医药局,观研天下整理,转载请注明出处。(ww)

       更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

中国胰岛素行业内外资企业产品线完整度差距正在收窄

中国胰岛素行业内外资企业产品线完整度差距正在收窄

中国胰岛素行业正步入集采格局重构与创新加速突破的关键阶段。作为全球糖尿病患病人数最多的国家,我国胰岛素市场需求体量巨大,并保持持续增长态势。近五年中国三大终端六大市场而言,胰岛素及其类似药(化学药与生物药)经历了明显的起伏波动:2022年至2023年连续走低,2024年结束下滑实现止跌,2025年重新突破200亿元规模

2026年09月18日
我国化学药品制剂行业采集深化 创新赛道募资及并购整合持续推进

我国化学药品制剂行业采集深化 创新赛道募资及并购整合持续推进

2026年国家药品集采持续深化,全年开展两次集采,覆盖扩大、品种升级、规则优化特征明显。2月,第1—8批国采接续采购覆盖316种化学制剂,1020家企业、4163个产品拟中选,执行至2028年底。首次全面按厂牌报量,原中选品种续中率达98%,保障临床用药稳定。

2026年09月02日
我国生物医药行业:大额融资事件频发 相关企业冲刺上市进程提速

我国生物医药行业:大额融资事件频发 相关企业冲刺上市进程提速

在2026年已经多家生物医药相关企业获得了融资,比如2026年1月,创新药研发企业上海济煜医药科技股份有限公司完成近20亿元A轮融资,本轮投资方为光华梧桐基金、瑞力投资、联新资本、锡创投、国君创投、江西济烨生物技术有限公司。

2026年08月27日
中国中药行业资本市场:集采全覆盖,并购整合提速,IPO 融资活跃

中国中药行业资本市场:集采全覆盖,并购整合提速,IPO 融资活跃

2026年,我国中药集采实现从“中成药”到“饮片+配方颗粒”的全品类覆盖,政策框架趋于成熟。全国中成药采购联盟于4月发布集采文件,规则上新增质量、供应保障及信用扣分机制,推动集采常态化。全国中药饮片联盟采购于5月由山东联采办实施,系全国首次大范围饮片集采,坚持“稳临床、保质量、反内卷、防围标”原则,实现历史性突破。京津

2026年08月25日
我国体外诊断市场规模收缩 但试剂产品注册量回暖

我国体外诊断市场规模收缩 但试剂产品注册量回暖

2021-2025年,全球体外诊断市场规模呈先升后降再升走势。2025年全球体外诊断市场规模为1114亿美元,同比增长4.2%。

2026年08月24日
全球及中国再生医学行业市场规模均持续扩容 细胞基因治疗为国内最大细分市场

全球及中国再生医学行业市场规模均持续扩容 细胞基因治疗为国内最大细分市场

2020-2025年,全球再生医学市场规模呈稳步增长。2025年全球再生医学市场规模为437.6亿美元,同比增长22.2%。

2026年07月24日
全球及中国高值医用耗材市场规模稳增但增速下滑 国内集采已进入精细化新阶段

全球及中国高值医用耗材市场规模稳增但增速下滑 国内集采已进入精细化新阶段

高值医用耗材是医疗器械领域的重要组成部分,近五年全球高值医用耗材市场规模保持稳步增长,但增速整体放缓。2025年全球高值医用耗材市场规模1897亿美元,同比增长4.9%。

2026年07月21日
中国医疗器械行业“创新+出海”双线告捷:创新成果持续落地 贸易顺差局面稳固

中国医疗器械行业“创新+出海”双线告捷:创新成果持续落地 贸易顺差局面稳固

进出口额来看,2025年我国医疗器械进出口总额达853.04亿美元,同比增长0.89%;其中进口额348.35亿美元,同比下降2.72%;出口额504.69亿美元,同比增长3.54%;出口额明显高于进口额,对外贸易呈顺产局面。

2026年07月13日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部