咨询热线

400-007-6266

010-86223221

2019年中国植物染料行业供大于求 进出口量处于贸易顺差状态

       植物染料,指利用自然界之花、草、树木、茎、叶、果实、种子、皮、根提取色素作为染料。我国植物染料行业发展持续进步,产业链持续完善。行业上游产业主要是原材料植物和染料加工设备等;下游行业主要是服装配饰、家用纺织品、产业用纺织品、食品、化妆品等。各色系的植物染料主要依靠不同种类的天然植物。
       
       植物染料行业产业链
       数据来源:公开资料整理
       
       植物染料的分类

分类名称

分类代表

红色系的植物染料

茜草、红花、苏木等。

黄色系的植物染料

有栀子、槐花、姜黄等。

蓝色系的植物染料

蓼蓝、菘蓝、木蓝、马蓝等。

紫色系的植物染料

紫草、紫檀(青龙木)、野苋、落葵等。

绿色系植物染料

冻绿及含叶绿素的植物。

棕色系的植物染料

有茶叶、杨梅栎木、栗子果皮、胡桃、冬瓜等。

灰色与黑色素的植物染料

菱、五倍子、盐肤木、柯树、槲叶(槲若),漆大姑、钩吻(野葛)、化香树、乌桕、菰等。

数据来源:公开资料整理
       
       我国植物染料市场规模自2014年到2017年逐年增长,从9.14亿元增长到25.36亿元;2018年有所下降,市场规模为24.16亿元,同比下降4.73%;2019年小幅上升,市场规模达到24.86亿元,同比增长2.9%。
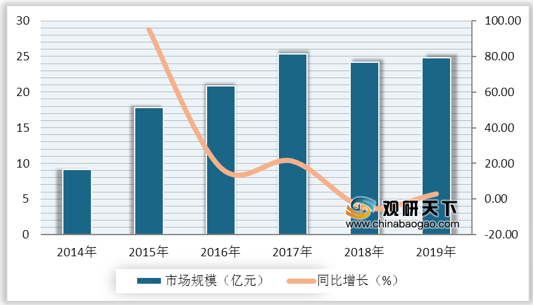
       
       2014-2019年我国植物染料市场规模及同比增长
       数据来源:公开资料整理
       
       目前我国植物染料行业处于供大于求的状态,2019年植物染料产量为2.28万吨,需求量约为1.62万吨。从进出口方面来看,我国植物染料行业处于贸易顺差状态,2019年进口量为1109.31吨,出口量为7683.35吨。
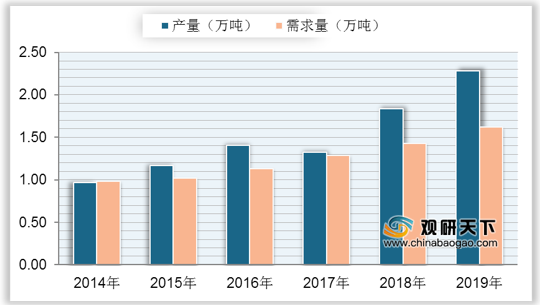
       
       2014-2019年中国植物染料行业产量、需求量
       数据来源:公开资料整理
       
       2014-2019年中国植物染料行业进出口量
       数据来源:公开资料整理
       
       近年来,政府颁布了一系相关政策、措施,从各个方面推动我国植物染料行业的健康发展,以期加快我国植物染料整体发展规模。
       
       植物染料行业生产经营中主要涉及环保、安全生产等法律法规

主要法律法规

涉及内容

《中华人民共和国环境保护法》

建设污染环境的项目,必须遵守国家有关建设项目环境保护管理的规定

《中华人民共和国水污染防治法》

禁止企业事业单位无排污许可证或者违反排污许可证的规定向水体排放前款规定的废水、污水。

《中华人民共和国大气污染防治法》

企业事业单位和其他生产经营者应当采取有效措施,防止、减少大气污染,对所造成的损害依法承担责任。

《中华人民共和国固体废物污染环境防治法》

产生固体废物的单位和个人,应当采取措施,防止或者减少固体废物对环境的污染。

《中华人民共和国安全生产法》

生产经营单位应当具备本法和有关法律、行政法规和国家标准或者行业标准规定的安全生产条件;不具备安全生产条件的,不得从事生产经营活动。

《生产安全事故应急条例》

生产经营单位应当针对本单位可能发生的生产安全事故的特点和危害,进行风险辨识和评估,制定相应的生产安全事故应急救援预案,并向本单位从业人员公布。

《危险化学品安全管理条例》

危险化学品生产、储存、使用、经营和运输的安全管理,适用本条例。

《危险化学品登记管理办法》

国家实行危险化学品登记制度。危险化学品登记实行企业申请、两级审核、统一发证、分级管理的原则

《染料中间体产品生产许可证实施细则》(全国工业产品生产许可证办公室)

凡在中华人民共和国境内生产并销售染料中间体产品的所有企业、单位和个人,不论其性质和隶属关系如何都必须取得生产许可证才具有生产该产品的资格。任何企业不得生产或销售无生产许可证的染料中间体产品。

《易制毒化学品管理条例》

国家对易制毒化学品的生产、经营、购买、运输和进口、出口实行分类管理和许可制度。

数据来源:公开资料整理(LJ)

       相关行业分析报告参考《2020年中国植物染料市场前景研究报告-市场竞争现状与发展前景评估》。
       
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

钾资源高度依赖进口叠加政策催化 我国海水提钾产业化进入扩张阶段

钾资源高度依赖进口叠加政策催化 我国海水提钾产业化进入扩张阶段

中国是世界上钾肥消费规模最大的国家,但钾矿资源禀赋十分有限,因此我国钾资源对外依存度高。目前全球约80%的钾矿资源集中在俄罗斯、加拿大、白俄罗斯与土库曼斯坦等少数国家手中,我国钾资源储量在全球总量中仅占2.46%。这种资源格局使得我国长期难以摆脱对进口的依赖,进而造成国内农资成本波动不稳,同时也形成了明显的供给缺口和可

2026年10月26日
我国碳酸钙行业产需稳增 进口量快速攀升 越南为最大进口来源地

我国碳酸钙行业产需稳增 进口量快速攀升 越南为最大进口来源地

2021-2025年我国碳酸钙产需均保持增长。2025年我国碳酸钙需求量为3993万吨,同比增长2.4%;产量为3992万吨,同比增长2.4%。

2026年10月23日
农药行业:受理登记量激增46.2%、三大品类占比超80%、新兴剂型数量高增

农药行业:受理登记量激增46.2%、三大品类占比超80%、新兴剂型数量高增

受全球粮食及农产品刚性需求支撑,农药行业基本面保持稳定。在登记方面,2025年农业农村部政务服务大厅共受理农药登记(不含仅限出口农药登记)6602个,较上年大幅增长46.2%(增加2087个)。从结构上看,相同产品与相似制剂的农药登记表现尤为突出,共计3432个,占总受理量的52%。

2026年10月22日
我国润滑油行业市场规模下滑 车用润滑油为第一大细分市场

我国润滑油行业市场规模下滑 车用润滑油为第一大细分市场

消耗量来看,2025年我国润滑油消耗量约为76.6亿升,预计2026年我国润滑油消耗量为76.7亿升,其中矿物油占比超70%。

2026年10月20日
我国丙烯酸树脂行业:市场规模持续增长 产需量稳定上升

我国丙烯酸树脂行业:市场规模持续增长 产需量稳定上升

从产业链来看,丙烯酸树脂主要为原材料和设备,其中原材料主要包括丙烯、甲基丙烯酸和化学助剂等,设备包括化学品加工设备等;中游为丙烯酸树脂生产制造;下游为工业、农业、机械、航空航天、汽车、建筑等应用领域。

2026年10月14日
我国生物基材料行业:市场规模持续增长 产需均稳定上升

我国生物基材料行业:市场规模持续增长 产需均稳定上升

市场规模来看,2021年到2025年我国生物基材料市场规模持续增长,到2025年我国生物基材料市场规模约为615.19亿元。

2026年09月24日
我国氨纶行业:产能、产量及表观消费量均持续增长 进口量持续三年下降

我国氨纶行业:产能、产量及表观消费量均持续增长 进口量持续三年下降

产能来看,2021年到2025年我国氨纶产能持续增长,到2025年我国氨纶产量约为143.34万吨,同比增长4.2%。

2026年09月15日
我国硝酸铵钙行业:产需量均回升 蔬菜种植为最大需求领域

我国硝酸铵钙行业:产需量均回升 蔬菜种植为最大需求领域

从市场规模来看,2020年到2024年我国硝酸铵钙市场规模为先增后降趋势,到2024年我国硝酸铵钙市场规模约为20.44亿元,同比减少7.8%。

2026年09月02日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部